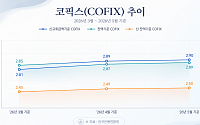
신규 코픽스 3.43%…2개월 만에 상승 전환잔액기준 3.15%·신잔액기준 2.79% 동반 상승기준금리 인상에 조달비용 확대…주담대 부담 가중
은행권 변동형 주택담보대출 금리의 기준이 되는 코픽스(COFIX·자금조달비용지수)가 일제히 상승했다. 한국은행의 연이은 기준금리 인상에 따른 은행권 자금조달 비용 상승이 반영된 것으로 풀이된다. 이에 따라 대출금리
8월 평균 1.46%p⋯전월보다 0.16%p 벌어져5개 은행 모두 확대⋯NH농협 1.71%p로 가장 커
8월 주요 은행의 가계 예대금리차가 5개월 만에 확대됐다. 가계대출 금리가 일제히 오른 반면 평균 저축성수신금리는 거의 변동이 없어 대출·예금 금리 간 격차가 벌어졌다.
30일 은행연합회 공시에 따르면 5대 은행(KB국민·신한·하나·우리·NH농협)의
8월 신규취급 은행 가계대출 금리 4.76%⋯전월비 0.12%p ↑주담대 금리, 22년 11월 이후 가장 높아⋯신용대출도 6.3%한은 "9월에도 금리 상승세 뚜렷⋯당분간 오름세 이어질 것"
지난달 시중은행 주택담보대출(주담대) 금리가 4.6%를 넘어서며 2022년 11월 이후 가장 높은 수준을 기록했다. 일반신용대출 금리도 2년여 만에 6%를 뛰어넘으며
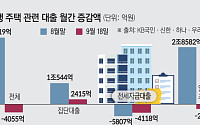
일반 주담대 2352억 감소, 집단대출은 증가주담대 금리 상단 7% 넘봐⋯차주 부담 여전농협·기업은행 금리 인하⋯확산 여부 주목
금융당국이 가계대출 총량 관리 목표를 확대하고 은행들이 대출 빗장을 일부 풀었지만 일반 주택담보대출(주담대)은 오히려 감소했다. 대출 공급 여력은 커졌지만 가파르게 오른 금리가 실수요자의 발목을 잡은 것으로 풀이된다. 입주 일정
5대 은행 정기예금 3.30~3.45%…우대형은 3.6%한미 추가 인상 가능성에 ‘4% 예금’ 재등장 기대저축은행은 되레 금리 인하…업권별 수신 전략 엇갈려
미국 연방준비제도(Fed·연준)의 기준금리 인상으로 국내 시장금리의 추가 상승 압력이 커지면서 은행권 예금금리도 들썩일 전망이다. 주요 시중은행의 정기예금 금리가 연 3%대 중반까지 오른 가운데 연준
KB국민은행이 대표 정기예금 금리를 최고 0.60%포인트(p) 올리면서 5대 은행이 이달 들어 모두 수신금리 인상에 나섰다.
14일 금융권에 따르면 KB국민은행은 이날부터 ‘KB Star 정기예금’ 금리를 만기별로 연 0.15~0.60%p 인상했다. 2년 이상 3년 미만 상품 금리는 연 2.4%에서 3.0%로 0.60%p 올라 가장 큰 인상 폭을 보였
우리은행 우대상품 최고 연 3.6%⋯주요 상품 1년물 연 3.2~3.45%5대 은행 정기예금 잔액 첫 1000조원 돌파⋯한 달 새 20조원 증가가계대출 6개월 만에 감소 전환⋯투자자예탁금 6월 말보다 11.5%↓
시중은행 정기예금 금리가 연 3%대 중반까지 치솟으면서 시중자금의 무게추가 다시 은행으로 기울고 있다. 5대 은행 정기예금 잔액은 사상 처음 1
신한 1.43%p로 가장 높아⋯농협·하나는 확대돼토스뱅크 1.18%p 축소⋯인터넷은행 평균도 하락
7월 5대 시중은행의 가계 예대금리차가 전월과 같은 수준을 유지했다. 대출금리와 예금금리가 나란히 오르면서 금리 차이가 벌어지지 않은 것으로 나타났다.
26일 은행연합회 공시에 따르면 5대 은행(KB국민·신한·우리·하나·NH농협)의 정책서민금융을 제외한 7
7월 신규취급 기준 은행 가계대출 금리 4.64%⋯전월비 0.14%p ↑
은행권 가계대출 금리가 석 달 연속 상승했다. 금리 상승기에 접어들면서 은행채 등 지표금리가 상승한 데다 일부 은행에서의 중·저신용자 비중이 증가한 영향이다. 차주들의 금리 비용 부담이 커지면서 신규 주담대에서 고정금리가 차지하는 비중 역시 2014년 2월 이후 가장 낮은 수준을 기
신규 코픽스 3.18%⋯잔액·신 잔액도 동반 상승오름세 지속에 상승 폭도 두 달 연속 0.1%p 수준미국 등 국채금리도 상승세에 흐름 지속 전망
변동형 주택담보대출 금리의 기준이 되는 코픽스(COFIX)가 4개월 연속 상승했다. 한국은행의 기준금리 인상 이후 예금금리와 금융채 금리가 오르면서 은행의 자금 조달 비용이 높아진 영향으로, 변동형 주택담보대
한 달 새 정기예금 35.5조 증가⋯금리 인상 후 ‘러시’같은 기간 금리 낮은 요구불예금은 약 39조원 빠져자체 대출 조이기에도 7월 주담대 2.8조 급증 시차 착시
기준금리 인상 이후 은행권의 예금금리 경쟁이 본격화하면서 은행들의 자금 조달비용 상승 압력이 한층 거세지고 있다. 이자가 거의 붙지 않는 요구불예금은 빠져나가는 반면, 고금리를 지급해야 하는
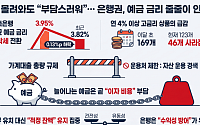
저축銀 4% 이상 예금상품 123개⋯고점서 46개 감소평균금리도 연 3.95%→3.82%⋯수신 경쟁 강도 조절대출 총량관리에 운용처 제한⋯조달비용 부담 커져
증시에서 이탈한 자금이 은행권으로 유입되고 있지만 금융회사들은 마냥 반기지 못하고 있다. 가계대출 총량 관리 등으로 늘어난 예금을 대출로 운용하기 어려운 상황에서 수신금리까지 오르면 조달비용 부담이
지난달 주요 시중은행의 가계 예대금리차가 축소됐다. 대출금리가 상승했지만 예금금리가 이보다 더 크게 올랐다.
28일 은행연합회 공시에 따르면 5대 은행(KB국민·신한·우리·하나·NH농협)의 정책서민금융을 제외한 6월 신규취급액 기준 평균 가계 예대금리차는 1.30%포인트(p)로 5월(1.39%p)보다 0.09%p 줄었다.
은행별로는 신한은행이 1.57
6월 은행권 가계대출 평균 금리 4.5%⋯전월 대비 0.04%p ↑주담대 금리 0.04%p ↑⋯일반신용대출 금리도 0.23%p 올라변동금리 선택 확대⋯고정형 주담대 비중 1년새 90%서 37%로
지난달 은행권 가계대출 금리가 두 달 연속 상승했다. 시장금리 상승 속 주택담보대출(주담대) 금리가 오른 데다 상대적으로 금리가 높은 일반신용대출이 적극 취급된
하나은행과 NH농협은행이 예·적금 금리 인상을 발표하며 5대 은행이 모두 주요 수신상품 금리를 올렸다. 한국은행의 기준금리 인상과 시장금리 상승을 반영해 주요 은행의 대표 정기예금 금리는 모두 연 3%대에 진입했다.
23일 금융권에 따르면 하나은행은 시장금리를 수시로 반영하는 ‘하나의 정기예금’ 1년 만기 금리를 기존 연 2.90%에서 연 3.20%로
한국은행의 기준금리 인상 이후 은행권의 수신금리 인상이 확산하고 있다. 우리은행에 이어 신한은행이 예·적금 기본금리를 올린다.
21일 금융권에 따르면 신한은행은 이날부터 만기 1년의 쏠편한 정기예금 금리를 연 2.9%에서 3.2%로 조정했다.
22일부터는 신한S드림 정기예금 등 거치식 예금 13종의 기본금리를 상품과 가입 기간에 따라 0.2~0.4%
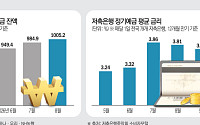
12개월 정기예금 평균금리 3.93%⋯4% 코앞수신 100조 회복했지만⋯조달비용 부담도 ↑
저축은행 정기예금 금리가 가파르게 오르고 있다. 금리 인상 흐름이 업권 전반으로 확산하면서 수신 잔액은 100조원대를 다시 회복했다. 그러나 대출 규제로 인해 새로 끌어온 자금을 굴릴 곳이 마땅치 않은 실정이다. 조달비용 부담만 오히려 커지는 '역마진' 우려 속 진
12개월 평균금리 3.88%⋯한 달 만에 0.56%p↑전체 상품 절반 육박⋯최고 우대금리 연 4.50%
저축은행의 연 4%대 정기예금 상품이 한 달 만에 151개로 늘었다. 대출 규제로 수신을 공격적으로 확대할 유인은 크지 않지만, 증시로의 자금 이탈에 대비한 유동성 확보 경쟁이 예금금리를 끌어올린 것으로 풀이된다.
2일 저축은행중앙회 소비자포털에 따르
한국은행, 5월 금융기관 가중평균금리 발표가계대출 금리 4.46%, 전월비 0.03%p ↑주택ㆍ보증대출 금리 상승⋯고정형 비중 축소
지난달 은행권 가계대출 금리가 한 달 만에 반등했다. 주택담보대출(주담대) 금리가 오른 데다 상대적으로 금리 수준이 높은 일반신용대출 비중이 확대된 영향이다. 가계의 금리 부담이 높아지면서 전체 신규취급대출에서 고정형 상품이
신규 코픽스 2.90%…전월보다 0.01%p 상승잔액·신잔액 기준도 동반 상승…조달비용 확대7월 기준금리 인상 전망 확산…대출금리 상승 압력
변동형 주택담보대출 금리의 기준이 되는 코픽스(COFIX)가 두 달 연속 상승했다. 여기에 기준금리 인상 전망까지 빠르게 확산하면서 대출 이자 부담이 더 커질 수 있다는 관측이 나온다.
15일 은행연합회에 따르면
20일 국민연금기금운용위 개최, 실버론 사업예산 540억→625억 심의·의결
국내 거주 60세 이상 국민연금 수급자 대상, 최대 1000만 원 대여
전·월세 보증금·의료비 등에 사용, 4분기 금리 연 3.21%
국민연금을 받는 고령층에게 긴급생활자금을 빌려주는 ‘실버론’의 올해 사업비가 85억 원 늘어난다. 전·월세 보증금이나 의료비 등 목돈이
은퇴 후에는 갑작스러운 지출이 생기면 당황스럽다. 예기치 않게 배우자나 본인의 병원비 등 큰돈이 들어가게 될 때는 금융회사 대출 문턱이 높게 느껴지기도 한다. 고금리 대출이나 사적 대출을 이용할 수밖에 없다.
다행히 국민연금을 받고 있다면 도움을 받을 수 있다. 국민연금공단의 ‘노후긴급자금 대부’ 이른바 실버론을 활용할 수 있다.
누가 신청할
국내 리츠 시장규모는 2002년 5584억 원을 시작으로 2013년 10조 원 돌파, 2016년 25조 원을 돌파하는 등 빠른 성장세를 보였다. 2019년 12월 기준 247개 리츠가 인가되어 운용중으로 자산규모 48.7조 원을 달성하며 금융자산시장에서 차지하는 비중이 높아져가고 있다. 해외에서도 저성장·저금리 국면을 맞아 자본시장과 부동산시장의 통합이