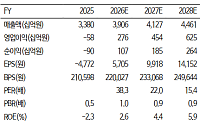
iM증권은 OCI홀딩스에 대해 미국의 중국산 배제 정책과 고순도 폴리실리콘 대량 생산 능력을 바탕으로 미국 고객사의 초기 수요를 독점적으로 흡수할 것으로 예상된다며 투자의견 '매수'와 목표주가 30만원으로 커버리지를 개시한다고 5일 밝혔다.
전유진 iM증권 연구원은 "목표주가는 자회사별 2027년 에비타(EBITDA) 기준 부분가치합산(SOTP) 방
OCI홀딩스의 자회사가 스페이스X와 폴리실리콘 장기 공급 계약을 체결했다는 소식이 전해지며 2거래일 연속 강세를 보이고 있다.
16일 한국거래소에 따르면 오후 1시42분 OCI홀딩스는 전장보다 12.13% 오른 26만3500원에 거래되고 있다.
OCI홀딩스 주가 급등 이유는 말레이시아에 있는 100% 자회사 OCI테라서스가 스페이스X에 폴리실리콘을
美 태양광 시장 10년 뒤 3배 성장 전망중국 공급망 배제 본격화…한화·OCI 수혜 기대
중국발 공급의 늪에 빠진 글로벌 태양광 시장에서 미국은 한국 기업들에게 ‘기회의 땅’이다. 전 세계적인 가격 폭락과 재고 누적이라는 거센 파도 속에서도 우리 기업들이 미국을 약속의 땅으로 낙점한 이유는 명확하다. 중국산 제품을 밀어낸 자리에 들어선 강력한 ‘공급망
현대차증권은 11일 OCI홀딩스에 대해 비중국 소재 수요가 실적에 긍정적이라며 투자의견을 매수로 밝혔다. 목표주가는 전에 제시했던 10만5000원을 유지했다.
강동진 현대차증권 연구원은 11일 "AMPC를 수취하기 위해서는 FEoC(우려 외국 기업체)가 제조한 부품, 중요 광물 사용이 제한된다"며 "이는 동사 수요에 긍정적"이라고 분석했다.
이어
미래에셋증권은 20일 OCI에 대해 폴리실리콘 평균판매가(ASP) 상승 전망으로 실적 전망치 상향이 예상된다며 투자의견 매수를 유지하고 목표가를 기존 11만3000원에서 16만6000원으로 47% 상향 조정했다. 전 거래일 기준 현재 주가는 11만5300원이다.
이진호 미래에셋증권 연구원은 "폴리실리콘에 대한 약세 전망은 유지한다. 하지만 작년 2분기