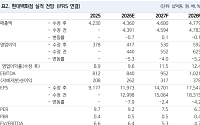
한국투자증권은 현대백화점에 대해 투자의견 '매수'를 유지했으나 목표주가는 기존 18만5000원에서 17만원으로 8.1% 하향 조정했다.
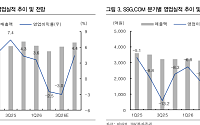
28일 김명주 한국투자증권 연구원은 원화 강세와 내국인의 해외여행 회복 등 대외 환경 영향으로 현대박화점의 올해 3분기 영업이익이 시장 전망치(컨센서스)를 소폭 밑돌 것으로 전망했다. 다만 악재 요인이 주가에 이미 선
한국투자증권은 17일 롯데쇼핑에 대해 할인점과 백화점 산업의 모멘텀을 모두 누릴 수 있다며 목표주가 18만원과 투자의견 ‘매수(Buy)’를 유지했다.
김명주 한국투자증권 연구원은 “롯데쇼핑은 마트와 백화점 산업의 모멘텀에 모두 수혜가 가능한 만큼 매크로 불확실성이 높은 현 시점에서 여러모로 안전한 선택지”라고 밝혔다.
롯데쇼핑의 3분기 연결 기준 매
NH투자증권은 11일 롯데쇼핑에 대해 백화점 성장률이 견조하게 유지되는 가운데 할인점 매출이 강하게 반등하고 있다며 목표주가 17만원과 투자의견 ‘매수(Buy)’를 유지했다.
주영훈 NH투자증권 연구원은 “하반기 실적 기저 부담 확대와 원화 강세에 따른 방한 외국인 증가 속도 둔화 우려로 투자심리가 악화된 상황”이라면서도 “3분기 백화점 기존점 성장률
IBK투자증권은 이마트의 3분기 영업이익이 지난해보다 감소할 것으로 전망했다. 다만 투자의견 '매수'와 목표주가 10만원은 기존대로 유지했다.
10일 남성현 IBK투자증권 연구원은 "2026년 3분기 이마트의 연결기준 영업실적은 기존 전망치 및 시장 전망치(컨센서스)를 밑돌 것으로 전망한다"며 "3분기 연결기준 매출액은 전년 동기 대비 4.6% 증가한
백화점주가 장 초반 강세를 보이고 있다.
8일 한국거래소에 따르면 오전 10시 기준 롯데쇼핑은 전 거래일 대비 7.30% 오른 12만500원에 거래 중이다. 이외에도 신세계(3.28%), 한화갤러리아(2.73%), 현대백화점(1.84%) 등 주요 백화점주는 상승 흐름을 탔다.
이러한 상승세는 방한 외국인 관광객 증가가 백화점 업종의 실적 개선을 이끌
iM증권이 신세계에 대해 명동 본점을 필두로 한 외국인 관광객 소비 흡수와 삼성전자·SK하이닉스 등 반도체 임직원 성과급 유입 효과가 기대된다며, 투자의견 '매수'와 목표주가 68만원을 신규 제시했다.
8일 장호 iM증권 연구원은 "본점을 중심으로 인바운드(외국인 방한객) 소비 호조가 집중될 것으로 보이며, 점포 체급과 입지 경쟁력에 기반해 고가 소비
키움증권은 롯데쇼핑에 대해 국내 백화점의 매출 성장세 둔화를 반영해 목표주가를 기존 21만 원에서 19만 원으로 9.5% 하향 조정했다. 다만 11월 이후 강해질 소득효과와 밸류에이션 매력도를 이유로 투자의견 '매수'는 유지했다.
8일 박상준 키움증권 연구원은 롯데쇼핑의 3분기 연결기준 영업이익을 전년 동기 대비 31% 증가한 1705억 원으로 전망했
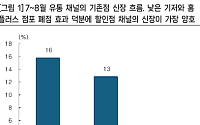
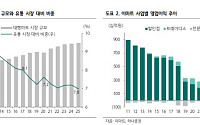
한국투자증권은 7일 원화 강세와 소비 회복 흐름 속에서 유통 업종의 채널별 실적 차별화가 나타날 것으로 전망했다. 특히 3분기에는 할인점의 기존점 매출 신장률이 백화점과 편의점을 웃돌고 있어 이마트와 롯데쇼핑에 주목할 필요가 있다고 분석했다. 이마트와 롯데쇼핑에 대한 투자의견 ‘매수’를 유지하고 목표주가는 각각 11만5000원, 18만원을 제시했다.
전체 점포 603곳으로 확대…가맹점 비중 약 83%2010년 가맹 1호점 개점 이후 16년 만에 500호점
GS리테일이 운영하는 슈퍼마켓 GS더프레시가 가맹점 500곳을 돌파했다.
GS더프레시는 20일 서울 송파구 석촌동에 가맹 500호점인 'GS더프레시 송파석촌역점'을 열었다고 밝혔다. 이에 따라 전체 운영 점포는 603곳으로 늘어났다. 송파석촌역점은
상반기 별도 영업익 1719억…전년비 15.4% 증가트레이더스·에브리데이 성장에 리뉴얼 점포도 성과"이른 추석·객수 회복 호재…자회사 실적 개선 기대"
이마트가 올해 상반기 할인점과 트레이더스 등 본업 경쟁력을 바탕으로 외형 성장과 수익성 개선을 동시에 이뤘다. 스타벅스를 운영하는 SCK컴퍼니의 부진으로 연결 실적은 주춤했지만 이른 추석과 점포 혁신 효과
키움증권은 신세계에 대해 투자의견 ‘매수’를 유지하고, 목표주가를 기존 대비 8.24% 낮춘 78만원으로 하향 조정했다.
12일 박상준 키움증권 연구원은 신세계의 2분기 백화점 패션 매출 둔화에도 면세점 적자 축소에 힘입어 영업이익이 시장 기대치에 부합했다고 평가했다. 실적 추정치 조정을 반영해 목표주가를 낮췄지만, 주가 조정에 따른 밸류에이션 매력과
키움증권은 10일 롯데쇼핑에 대해 2분기 실적이 시장 기대치를 밑돌았지만 일회성 비용을 제외하면 실적 흐름은 양호하다고 평가했다. 국내 주식시장 급락에 따른 자산효과 둔화 우려에도 소비심리와 외국인 매출, 할인점 업황을 고려하면 최근 주가 하락은 과도하다는 분석이다. 투자의견은 ‘매수’를 유지하고 목표주가는 23만원에서 21만원으로 낮췄다. 전 거래일 종
2025년보다 30% 이상 확대…수익성 강화에 역량 집중비핵심 투자자산 매각·비효율 점포 유동화 순차 추진GS25·GS더프레시·GS샵 중심의 성장 전략 구체화
GS리테일이 2028년 영업이익 3800억원 달성을 목표로 수익성과 자산 효율성 개선에 나선다. 편의점과 슈퍼마켓, 홈쇼핑 등 3대 주력사업의 경쟁력을 강화하고 주주환원 정책도 확대할 계획이다.
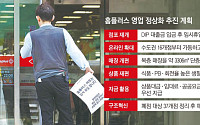
DIP 2000억원 투입해 임시휴업 67개점 재개부실 점포 37개 정리하고 매각 작업 본격화
벼랑 끝에서 회생 기회를 다시 얻은 홈플러스가 임시휴업 점포의 영업 재개와 매장 효율화에 시동을 걸었다. 업계 안팎에선 납품망을 복구하고 영업 공백 기간 동안 경쟁사로 이동한 고객을 되찾는 것이 ‘정상화의 핵심 과제’라는 분석이 지배적이다.
22일 유통업계에
하나증권은 유통업에 대해 투자의견 ‘비중확대’를 유지한다고 22일 밝혔다.
박종대 하나증권 연구원은 “정부가 대형마트의 새벽배송을 허용하는 방안을 검토하고 있지만, 새벽배송이 재개되더라도 손익 영향은 제한적일 것”이라며 “대형마트 입장에서는 2012년부터 도입된 월 2회 휴일 의무휴업의 데미지가 훨씬 컸다”고 설명했다.
산업통상부가 6차 유통산업발전
자산효과 등에 백화점 독주 속 마트·편의점 실적 개선홈플러스 영업 축소 반사이익 및 점포 효율화 전략 주효
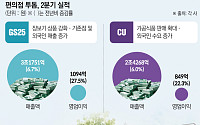
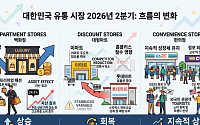
국내 주요 유통업체들의 올해 2분기 경영 실적이 업태에 따라 뚜렷한 차별화를 보일 것으로 관측된다. 자산가치 상승에 힘입은 백화점이 명품과 패션 상품을 앞세워 고성장을 주도하는 가운데, 대형마트와 편의점은 경쟁사 영업 축소에 따른 반사이익과 내실
현대백화점에 대한 투자 전망이 살아나고 있다. 현대백화점은 예년보다 춥지 않은 겨울 날씨로 고가의 의류 판매가 저조한 성적을 보이면서 수익성 하락이 예상된다. 하지만 면세점의 성장세와 신규 출점 효과로 주가 상승 모멘텀이 이어질 것이라는 증권가의 분석이 나오고 있어 관심이 쏠린다.
◇현 주가는 절대적 저평가 영역
키움증권은 현대백화점의 지난해
최근 11월 실적을 공개한 신세계와 이마트에 대해 증권사들이 잇따라 ‘매수’ 의견을 내놓고 있어 투자자들의 관심이 집중된다. 11월 소비자심리지수가 100.9를 기록해 낙관적으로 돌아섰고 내년 한·중 관계 개선 기대감이 더해지면서 이들 종목의 주가에 긍정적으로 작용할 것이라는 분석이 나온다.
◇신세계: 명품 브랜드 라인업 강점
먼저 신세계의