고정이하여신 7조6133억원⋯1년 새 1조3000억원 증가중소기업 대출 연체율 0.60%⋯도소매·건설업 부실 우려
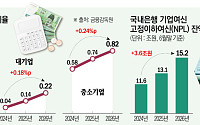
국내 5대 은행의 부실채권 규모가 8년 6개월 만에 최대 수준으로 불어났다. 중소기업 대출 연체율도 9년 6개월 만에 최고치를 기록했다. 내수 부진으로 기업들의 상환 여력이 약해진 상황에서 대출금리 상승까지 겹치면서 연체 증가가 부실채권 확대
KB국민카드가 올해 3분기 당기순이익이 1128억원으로 지난해 같은 기간보다 13.6% 증가했다고 29일 밝혔다.
3분기 누적 당기순이익은 3317억원으로 전년 동기 대비 18.2% 증가했다. 영업력 강화와 체계적인 비용 효율화를 통해 수익성을 개선한 영향이다.
3분기 당기순이익은 직전 분기(1114억원)와 비교하면 1.3% 증가했다. KB국민카드 관
수수료이익 38.5% 증가⋯비은행 이익 기여도 40%3분기 순익은 전분기 대비 4.3% 감소⋯NIM 하락국민은행 실적 개선⋯기업여신 확대에 순익 6.3%↑
KB금융그룹이 올해 3분기까지 5조8000억원에 육박하는 순이익을 거두며 3분기 누적 기준 역대 최대 실적을 기록했다. 증권과 신탁 관련 수수료이익이 크게 늘어난 데다 기업대출을 중심으로 은행 이익도
3분기 순익 2100억원·누적 5957억원…모두 사상 최대고수익 대출 확대·대손비용 감소…ROE 13.3% 기록연체율 1.76%·CET1 12.39%…주주환원율 50% 유지 전망
JB금융그룹이 3분기 역대 최대 순이익을 기록했다. 외국인 대출과 자동차 담보대출 등 수익성이 높은 자산을 확대하고 대손비용을 줄인 영향이다. 김기홍 JB금융 회장은 연간 순이익
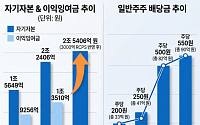
2029년 종합금융투자사업자(종투사) 진입을 목표로 내건 교보증권이 자기자본 3조원 고지를 향해 속도를 내고 있다. 최근 3000억원 규모 상환전환우선주(RCPS)를 발행해 자기자본을 2조5400억원대로 끌어올렸다. 여기에 수년째 이어온 최대주주 무배당 기조로 순이익의 90% 이상을 사내 이익잉여금으로 쌓으며 기초체력을 다지는 중이다.
27일 금융감독
두 분기 연속 순익 1조원…비이자이익 13.9% 증가“4분기 NIM 하락 멈출 것”…대손비용률 0.42%로 개선보험사 합병 후 추가 출자 배제…ABL타워 연내 매각 추진
우리금융그룹이 그룹 출범 이후 처음으로 두 분기 연속 1조원대 순이익을 기록했다. 기업대출 확대와 비은행 부문 성장으로 이자·비이자이익이 동반 증가했다. 우리금융은 내년 총주주환원율 5
두 분기 연속 순익 1조원 돌파…이자·비이자이익 동반 성장누적 순익은 4.9% 감소…일회성 요인 제외 땐 18.7% 증가
우리금융그룹이 올해 3분기 1조원이 넘는 당기순이익을 거두며 그룹 출범 이후 처음으로 두 분기 연속 1조원대 실적을 기록했다. 기업대출 확대와 비은행 부문 수익 증가에 힘입어 이자이익과 비이자이익이 동반 성장했다.
우리금융은 3분기
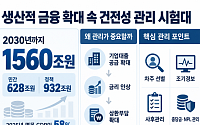
생산적 금융 추진에 기업대출 공급 확대…금리 인상에 상환부담도 커져 전문가들 “차주 선별·조기경보 강화…건전성 관리 병행해야”
기업대출 연체율이 고개를 드는 가운데 정부의 대규모 생산적 금융 확대 정책과 기준금리 인상이 맞물리며 은행권의 고심이 깊어지고 있다. 기업 자금 공급 확대라는 정책적 요구와 부실 확산을 차단해야 하는 자산건전성 방어라는 두 과제가
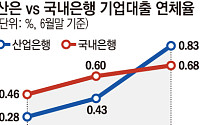
6월 말 기업대출 연체율 0.68%…1년 새 0.08%p 상승 4대銀 평균도 0.39%→0.42%…중소기업 연체 부담 더 커부동산·임대업 연체율 상승…금리 인상 후행 영향도 변수
한국산업은행뿐만 아니라 은행권 전반으로 기업대출 부실이 번지고 있다. 국내은행의 기업대출 연체율은 2년 연속 상승했고, 중소기업 연체율은 대기업의 4배에 육박했다. 정부의 ‘생산
은행권 주택담보대출의 부실 속도가 대출 증가 속도를 압도하고 있다. 최근 3년 반 동안 주담대 잔액이 21% 늘어난 사이 연체채권은 120% 급증했다. 3개월 이상 장기 연체는 세 배 가까이 불었고 고정이하여신도 두 배를 넘어섰다. 집값과 대출 규모가 커지는 동안 가계의 원리금 상환 능력은 오히려 빠르게 약화하고 있다는 경고음이다
8일 국회 정무위원회
비씨카드가 올해 상반기 연결 기준 당기순이익이 1062억원으로 지난해 같은 기간보다 11.9% 증가했다고 14일 공시했다.
상반기 영업수익은 1조8044억원으로 전년 동기 대비 1.3% 증가했다. 같은 기간 영업비용은 1조7054억원으로 0.3% 늘었다. 영업이익은 990억원으로 21.0% 증가했다.
영업지표는 신용판매 취급액이 57조8086억원, 장
한국씨티은행이 올 2분기 분기 기준 사상 최대 순이익을 냈다. 외환·파생상품 등 시장성 수익이 실적을 끌어올렸다.
한국씨티은행은 올해 2분기 순이익 1868억원을 기록했다고 14일 밝했다. 전년 동기 대비 86% 증가했다. 상반기 누적 순이익은 3196억원으로 전년 동기보다 75% 늘었다.
비이자수익이 실적 개선을 주도했다. 2분기 비이자수익은 257
순익 0.6% 늘어날 때 NPL 15.6% 증가부동산·임대업·제조업 등 연체율 상승세여신심사 강화 전망⋯중기 자금난 딜레마
5대 은행이 올해 상반기 9조원이 넘는 순이익을 거뒀지만 고정이하여신(NPL)이 늘며 자산건전성은 뒷걸음질쳤다. 기업대출 확대 속에 중소기업 연체 부담도 커지면서 은행권은 자금 공급과 부실 억제라는 과제를 동시에 안게 됐다. 하반기
기업대출 추정손실 9809억원⋯중소법인 연체율 1.11%거액 익스포저·기업회생 여파⋯은행권 건전성 관리 강화
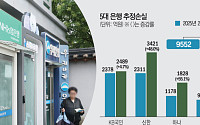
기업대출 부실이 은행 건전성의 새 부담으로 떠오르고 있다. 5대 은행이 회수가 사실상 어렵다고 판단한 ‘추정손실’ 대출이 2분기 말 1조2109억원에 달한 가운데, 10건 중 8건은 기업대출에서 발생한 것으로 나타났다. 고금리와 내수 부진이 장기화
기업대출 추정손실 9809억…전체의 81% 차지일부 거액 여신 부실에 중기·소상공인 연체 부담 겹쳐은행권, 심사·모니터링 강화…취약 차주 자금난 우려
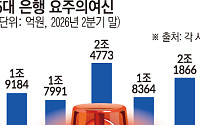
은행권의 ‘부실 시계’가 빨라지고 있다. 5대 은행의 잠재 부실 대출이 석 달 만에 9000억원 넘게 불어나며 10조원을 돌파했다. 아직 공식 부실채권은 아니지만 5개 은행에서 동시에 증가했다는 점에서 경고
비이자수익 비중 36%⋯수수료·플랫폼 사업 성장개인사업자 대출 3.7조원⋯포용금융도 확대고객 2763만명·MAU 2032만명⋯견조한 성장세
카카오뱅크가 역대 최대 반기 실적을 달성했다. 견조한 고객 기반을 바탕으로 이자이익과 비이자이익이 고르게 성장한 데다 개인사업자 금융과 플랫폼 사업을 확대하면서 수익성을 끌어올렸다.
카카오뱅크는 올해 상반기 당기순이
우리금융그룹이 지난해 경상기준 사상 최대실적으로 기록했다.
우리금융그룹은 7일 실적발표를 통해 2019년 당기순이익 1조9041억 원을 시현했다고 밝혔다. 지주전환에 따른 회계상의 순이익 감소분 1344억 원 포함 시 약 2조 원을 초과하는 규모다.
이자이익과 비이자이익으로 구성된 수익성 핵심지표인 순영업수익은 3.4% 증가한 6조9417억 원을 달