자금조달지수 69.8⋯금융비용 부담 확대
서울을 비롯한 수도권의 주택사업 경기 전망이 한 달 만에 크게 악화됐다. 반면 지방은 주택 거래 회복과 정책 호재에 힘입어 개선되면서 수도권과 비수도권의 사업 경기 전망이 엇갈리는 모습이다.
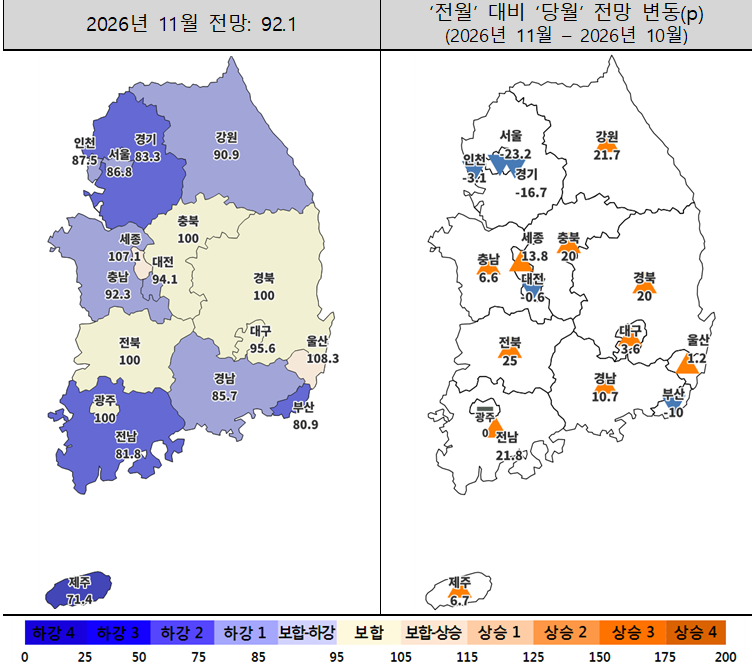
12일 주택산업연구원이 발표한 '2026년 11월 주택사업경기전망지수'에 따르면 이달 전국 전망지수는 92.1로 전월 대비 5.7포인트(p) 상승했다. 다만 수도권은 85.8로 14.4p 하락한 반면 비수도권은 93.4로 10.0p 올랐다.
특히 서울의 하락 폭이 두드러졌다. 서울은 10월 110.0에서 이달 86.8로 23.2p 떨어지며 기준선인 100을 크게 밑돌았다. 같은 기간 경기도 100.0에서 83.3으로 16.7p 하락했고 인천은 90.6에서 87.5로 3.1p 내렸다.
주택사업경기전망지수는 주택사업자를 대상으로 향후 사업 경기 전망을 조사한 지표다. 지수가 100을 넘으면 긍정적인 전망이, 100을 밑돌면 부정적인 전망이 상대적으로 우세하다는 의미다.
수도권의 전망 악화에는 금리 상승과 주택시장 관망세 확산이 영향을 미친 것으로 분석된다. 주택담보대출 금리가 5개월 연속 상승하면서 주택 구입 부담이 커진 데다 서울 아파트 매매거래 감소와 강남3구 중심의 가격 하락 등이 사업자 심리를 위축시켰다는 설명이다.
반면 비수도권에서는 대부분 지역의 전망지수가 상승했다. 전북이 75.0에서 100.0으로 25.0p 올라 가장 큰 상승 폭을 기록했다. 전남(21.8p), 강원(21.7p), 충북·경북(각 20.0p) 등도 큰 폭으로 개선됐다. 세종 역시 93.3에서 107.1로 13.8p 상승하며 기준선인 100을 넘어섰다. 울산은 108.3으로 전월보다 1.2p 올라 비수도권에서 가장 높은 지수를 기록했다.
주산연은 일부 지방에서 주택 매매거래가 회복되고 미분양주택이 감소하면서 시장 침체에 대한 우려가 완화된 것으로 분석했다. 충북은 반도체 산업의 대규모 투자에 따른 지역경제 활성화 기대감, 세종은 중앙행정기관 추가 이전 계획, 전북은 아파트 매매가격 상승세가 긍정적으로 작용한 것으로 봤다.
다만 지방에서도 지역별 온도 차는 여전했다. 부산은 전월 대비 10.0p 하락한 80.9를 기록했고 대전도 0.6p 내린 94.1로 집계됐다. 광주는 100.0으로 전월과 같았다. 준공 후 미분양 부담이 여전히 높은 만큼 지방의 주택사업 경기 회복세가 전반적으로 확산될지는 불확실하다는 분석이다.
주택사업을 위한 자금조달 여건도 악화됐다. 이달 자금조달지수는 69.8로 전월(80.8) 대비 11.0p 하락했다. 10월에는 프로젝트파이낸싱(PF) 보증 확대와 보증료 감면 등 금융지원 조치로 자금조달 여건 개선에 대한 기대감이 높아졌지만 최근 기업대출 금리가 상승하면서 금융비용 부담이 다시 커진 영향으로 풀이된다.
주택건설 수주 전망도 일제히 하락했다. 재건축 수주지수는 105.0에서 92.7로 12.3p 떨어졌고 재개발은 105.0에서 98.1로 6.9p 하락했다. 공공택지와 민간택지 수주지수도 각각 4.2p, 3.9p 내렸다.
반면 자재수급지수는 98.3으로 전월보다 3.2p 상승했다. 원·달러 환율 하락에 따른 수입 원자재 비용 부담 완화 기대감이 반영된 것으로 분석된다. 다만 국제유가 변동성이 이어지고 철근 등 주요 건설자재 가격도 높은 수준을 유지하고 있어 비용 부담은 여전한 상황이다.