10일 소비자물가ㆍ13일 생산자물가 발표
AI 투자 거품 우려에 기술주 매도세 러시
미국 뉴욕증시가 AI 투자 거품 논란 속에 4주 연속 하락세를 이어갔다. 이번 주에는 미국의 10월 소비자물가지수(CPI)와 생산자물가지수(PPI)가 잇따라 발표될 예정인 만큼, 물가 향방에 따라 증시 변동성이 확대될 것으로 전망된다.
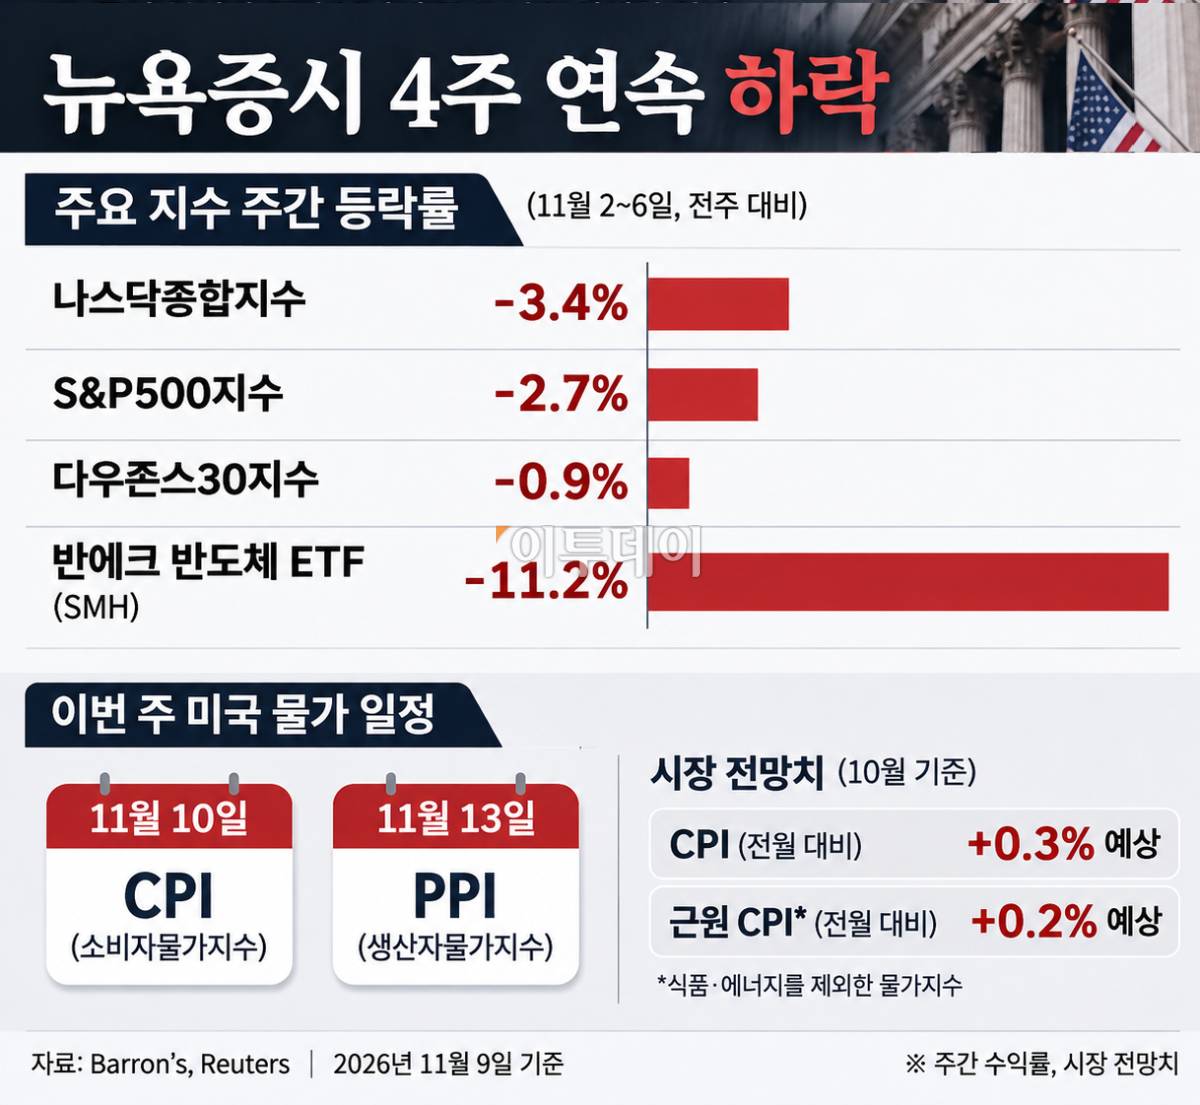
8일(현지시간) 배런스와 블룸버그 등에 따르면 지난주 기술주 중심의 나스닥 종합지수는 3.4% 하락하며 4주 연속 내림세를 기록했다. 스탠더드앤드푸어스(S&P)500지수 역시 2.7% 떨어져 1년여 만에 가장 큰 주간 낙폭을 나타냈다. 다우존스30산업평균지수도 0.9% 내렸다.
지난주 마지막 거래일인 6일 뉴욕증시에서 나스닥지수는 1.1%, S&P500지수는 0.3% 반등했으나 앞선 급락세를 만회하기에는 역부족이었다. 시장의 최대 악재는 AI 산업의 막대한 설비투자에 대한 의구심이다. 미국 중간선거 이후 데이터센터 건설과 전력 사용에 대한 규제 강화 가능성까지 불거지면서 반도체 관련주를 중심으로 매도세가 확산했다.
실제로 반에크 반도체 상장지수펀드(ETF)는 지난주 무려 11.2%나 급락했다. 연초 이후 상승률이 여전히 29%에 달해 추가 차익실현 가능성도 남아 있다.
결국, 11월 둘째 주 시장의 관심은 물가지표다. 미국 노동통계국은 10일 10월 CPI를, 13일에는 PPI를 각각 발표한다. 배런스가 집계한 시장 전망에 따르면 10월 CPI는 전월 대비 0.3%, 변동성이 큰 식품과 에너지를 제외한 근원 CPI는 0.2% 상승할 것으로 예상한다. PPI 상승률은 전년 동월 대비 6.6%, 근원 PPI는 5.0%로 전망됐다.
물가 상승 압력이 예상보다 강할 경우 미국 연방준비제도(Fed·연준)의 추가 금리 인상 가능성이 커지면서 기술주에 부담을 줄 수 있다. 반대로 물가가 예상보다 안정되면 최근 급락한 성장주에 저가 매수세가 유입될 가능성도 있다.
기업 실적은 상대적으로 탄탄하다. S&P500 기업 약 90%가 3분기 실적을 발표한 가운데 이익 증가율은 지난해 같은 기간보다 약 29%로 집계됐다. 다만 2분기 증가율 33%보다는 둔화했다.
배런스는 "뉴욕증시가 AI 산업의 성장 기대가 유지되는 가운데 물가와 금리 부담을 얼마나 견딜 수 있는지가 관건"이라며 "특히 이번 물가지표는 최근 기술주 조정이 일시적인 차익실현에 그칠지, 추가 하락으로 이어질지를 가늠할 분수령이 될 전망"이라고 분석했다.