NH투자증권은 9일 금호석유화학에 대해 단기 실적 변동성 확대를 반영해 목표주가를 기존 17만5000원에서 15만원으로 14.3% 하향했다. 다만 합성고무 산업의 견조한 수급 여건과 중장기 이익창출력 개선 전망을 근거로 투자의견 '매수'를 유지했다.
최영광 NH투자증권 연구원은 "가격 변동성 확대 속 구매자들의 관망세로 인한 수요 둔화, 운임 상승에 따른 비용 증가 등을 고려해 2027년 영업이익 전망치를 14.6% 하향한 데 기인한다"고 설명했다.
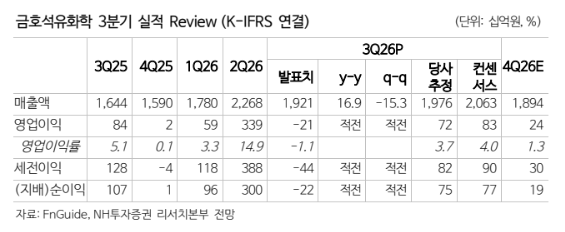
금호석유화학의 올해 3분기 매출액은 1조9210억원으로 전년 동기 대비 16.9% 증가했지만 전 분기보다는 15.3% 감소했다. 영업손실은 208억원으로 적자 전환하며 시장 예상치인 830억원 흑자를 크게 밑돌았다.
2분기 제품 가격 상승에 따른 긍정적인 래깅(원재료 가격의 후행 반영) 효과가 나타난 이후 3분기에는 역래깅 영향이 크게 반영된 것으로 분석됐다. 수급 여건이 견고한 합성고무 부문은 흑자를 유지했지만 공급과잉이 심한 페놀유도체와 합성수지 부문은 적자로 돌아섰다.
다만 4분기에는 영업이익 242억원을 기록하며 흑자 전환할 것으로 전망했다. 비수기에도 장갑 제조업체들의 가동률 상승으로 NB라텍스 판매량이 늘어나고 수익성이 개선되고 있다는 분석이다. 원재료 가격 상승분이 주요 제품의 판매가격에 시차를 두고 반영되면서 스프레드도 개선될 것으로 내다봤다.
합성고무 산업의 중장기 수급 여건도 긍정적으로 평가했다. SBR과 BR은 수요가 완만하게 증가하는 가운데 생산설비 폐쇄가 이어지고 있다. NB라텍스 역시 신규 증설이 없는 상황에서 장갑 수요가 증가하면서 수급이 점차 타이트해지고 있다는 설명이다.
현재 주가 수준은 과도한 저평가 상태라고 판단했다. 금호석유화학의 지난 6일 종가는 9만2500원으로, 올해 예상 주가순자산비율(PBR)은 0.39배에 불과하다. 이는 역사적 PBR 밴드 최하단을 밑도는 수준이다.
최 연구원은 "유가 변동에 따라 단기 실적 변동성도 커졌으나, 중장기적 관점에서 동사의 지속가능한 이익창출능력은 개선세"라며 "실적은 2026년 3분기를 저점으로 개선 흐름을 이어갈 전망"이라고 밝혔다.