iM증권은 SK가스에 대해 액화석유가스(LPG) 하락과 액화천연가스(LNG) 강세가 맞물리며 트레이딩 및 옵셔널리티 이익 창출 기회가 부각되고 있다며 투자의견 '매수'와 목표주가 33만원을 각각 유지한다고 6일 밝혔다.
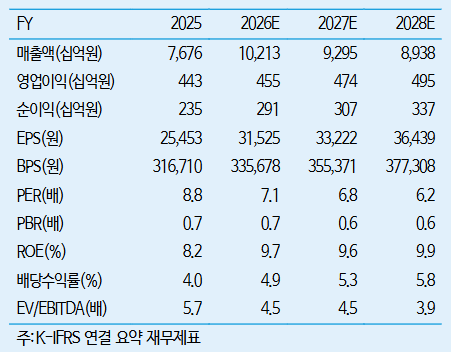
전유진 iM증권 연구원은 "SK가스의 2026년 3분기 연결 기준 영업이익은 1477억원으로 전분기 대비 흑자전환에 성공하며 시장 컨센서스(1492억원)에 부합했다"며 "대규모 파생상품 이익 반영으로 세전이익은 2858억원을 기록했다"고 말했다.
전유진 연구원은 "LPG 부문은 해외 트레이딩과 국내 석유화학 중심의 판매량이 전분기 대비 5.1% 증가하고 도입 가격도 소폭 하락하며 영업이익이 1037억원으로 큰 폭 개선됐다"며 "발전 부문 역시 전력 판매량 증가와 계통한계가격(SMP) 상승이 더해져 영업이익 440억원을 달성했다"고 설명했다.
전 연구원은 4분기 실적과 관련해 "3분기에 반영된 파생상품 이익이 4분기에 일부 환입되며 파생상품 손실이 불가피할 전망"이라며 "그러나 해당 이익 환입과 일부 손실 발생까지 보수적으로 가정해도 2026년 당기순이익 4100억원은 충분히 달성할 수 있을 것"이라고 내다봤다.
그는 "미국 중간선거 여파로 유가가 하락하며 LPG 가격이 약세를 보이는 반면 LNG는 카타르 액화설비 손상에 따른 공급 차질 장기화 우려로 강세가 이어질 전망"이라며 "LPG 가격 약세와 LNG 강세 국면은 SK가스에게 트레이딩 물량 확대와 LNG·LPG 옵셔널리티 이익 창출을 동시에 누리는 기회가 될 것"이라고 분석했다. 이어 "배당성향 35% 기준 주당배당금(DPS)은 1만1000원으로 5% 안팎의 안정적인 배당수익률이 기대된다"고 덧붙였다.