AI 데이터센터발 북미 전력 인프라 호황에 힘입어 7조원 규모 수주잔고를 쌓고 올해 3분기 영업이익을 두 배 이상 불린 LS일렉트릭을 두고 증권가에서 "앞을 보면 지금이 제일 나쁜 실적"이라는 극찬이 나왔다. 분기 사상 최대급 실적을 달성했음에도 고마진 수주 물량의 본격적인 인도와 국내외 생산능력(Capa) 확충이 맞물려 향후 실적 상승 곡선이 더욱 가팔라질 것이라는 분석이다.
23일 한국거래소에 따르면 전날 증시에서 LS일렉트릭 주가는 전 거래일보다 2.83% 내린 16만1400원에 마감했다. 올해 종가 기준 최고가인 31만8500원 대비 49.3% 하락하며 고점 대비 절반 수준에 머물러 있으나, 증권가가 바라보는 향후 전망은 밝다.
LS일렉트릭 올해 3분기 연결 기준 잠정 매출은 전년 동기 대비 54.4% 증가한 1조8778억원, 영업이익은 131.7% 급증한 2335억원을 기록했다. 전 분기와 비교해도 매출과 영업이익이 각각 19.1%, 30.8% 늘어난 수치다.
특히 잠정 매출액과 영업이익은 시장 전망치 평균이였던 1조6750억원과 1939억원을 각각 12.1%, 20.4% 웃돌며 '어닝 서프라이즈'를 시현했다. 같은 기간 지배주주 순이익 역시 전년 동기보다 112.7% 증가한 1412억원으로 집계됐다.
이번 실적 급증을 이끈 핵심 동력은 미국향 매출이 폭발적으로 확대된 전력사업 부문이다. 3분기 전력사업 부문 매출은 1조2924억원으로 전년 동기 대비 75.4% 증가했으며, 영업이익은 1935억원으로 161.8% 급증했다.
상대적으로 납기가 짧은 배전반의 경우 지난해 말부터 올해 상반기까지 확보한 북미 빅테크향 수주 물량이 본격적으로 인도되면서 매출 5416억원이 전년 동기 대비 119.8% 치솟았다. 초고압변압기 매출도 1830억원으로 106.3% 늘었고, 배전기기 매출 역시 3058억원으로 31.6% 성장했다.
이 같은 고마진 제품 중심의 매출 믹스 개선에 힘입어 전력 부문의 영업이익률은 전년 동기 대비 5%포인트 높아진 15%를 달성했다.
자회사 부문에서는 중국 법인 구조조정 과정에서 선제적으로 대손상각비용을 반영하며 일회성 손실이 발생했으나, 미국 법인의 큰 폭의 수익성 개선과 3분기 중 일부 회수된 미국 관세 환급 이익으로 대부분 상쇄된 것으로 추정된다.
이에 따라 전사 기준 3분기 영업이익률 12.4%는 일회성 요인에 기대지 않은 경상적인 두 자릿수 고수익 구조로 안착했다는 평가를 받는다.
이처럼 가파른 실적 성장에도 증권가에서는 이번 3분기 실적이 앞으로 이어질 호실적의 출발점에 불과하다고 보고 있다.
유재선 하나증권 연구원은 "배전반과 초고압변압기 매출이 크게 증가했으며 현재 7조원 규모 수주잔고 레벨을 감안하면 향후에도 이번 분기 수준의 외형이 지속될 수 있다"고 진단했다.
이어 "전력기기도 미국 시장 중심 성장이 나타나고 있으며 유럽과 동남아 시장 역시 원재료 상승분을 판매가격으로 전가함에 따라 4분기부터 매출 증가에 추가로 기여할 전망"이라고 덧붙였다.
하나증권은 LS일렉트릭 4분기 영업이익이 2671억원으로 3분기 실적을 다시 한번 넘어설 것으로 추산했다.
일각에서 제기됐던 AI 데이터센터 시황 속도 조절 우려 역시 탄탄한 수주 지표로 불식시켰다. LS일렉트릭 3분기 신규 수주 규모는 1조6000억원으로 전년 동기 대비 132.9% 급증했는데, 이 가운데 데이터센터향 비중이 50%를 웃돈다.
10월 들어서도 이미 3건, 3500억원 이상의 데이터센터향 대규모 전력설비 수주 계약이 공시로 확인됐으며 4분기에도 1조원 후반 규모 신규 수주가 이어질 전망이다. 3분기 누적 신규 수주액은 4조8000억원에 달해 기존 연간 신규 수주 목표치인 6조~6조5000억원도 무난히 달성할 것으로 보인다.
밀려드는 글로벌 수요에 대응하기 위한 국내외 증설 작업도 본궤도에 올랐다. LS일렉트릭은 내년 상반기 청주공장 배전기기 증설을 시작으로, 내년 8월 미국 유타 공장, 내년 하반기 자회사 LS파워솔루션의 초고압 및 중저압 변압기 설비 증설을 순차적으로 진행할 예정이다. 특히 배전반 및 배전설비는 2030년까지 생산능력을 현재 대비 3배 이상으로 확장한다는 목표 아래 증설 속도를 앞당기고 있다.
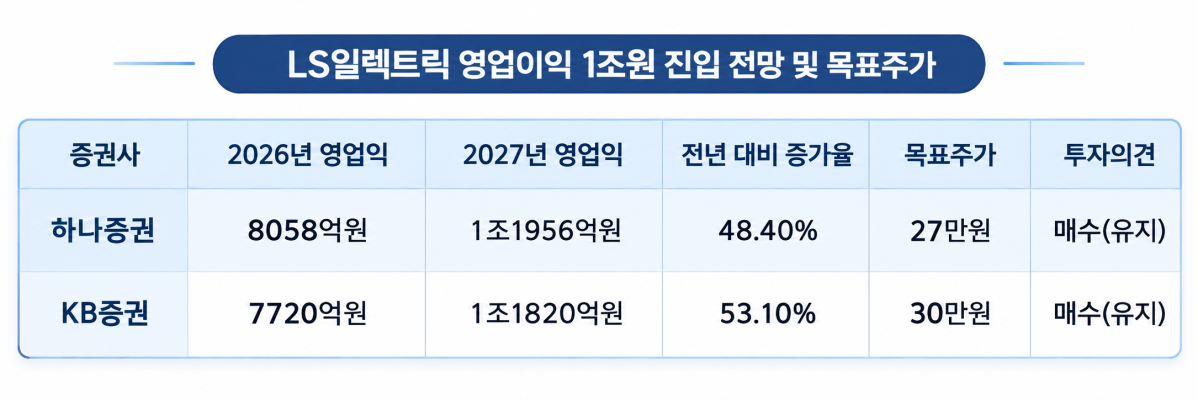
증권가는 수주 잔고 소화와 증설 효과가 맞물리면서 LS일렉트릭이 내년부터 본격적인 '연간 영업이익 1조원 시대'에 진입할 것으로 입을 모은다. 하나증권은 LS일렉트릭 연간 영업이익이 올해 8058억원에서 내년 1조1956억원으로 48.4% 증가할 것으로 내다봤고, KB증권 역시 올해 7720억원에서 내년 1조1820억원으로 53.2% 늘어날 것으로 전망했다.
정혜정 KB증권 연구원은 "신규 고객 확보와 제품군 확장이 진행되는 가운데 빠른 리드타임을 유지하기 위해 국내외 생산설비 증설에 나서고 있는 점이 긍정적"이라고 평가했다.
이날 하나증권은 투자의견 매수와 목표주가 27만원을 유지했으며, KB증권은 목표주가를 30만원으로 9.1% 하향 조정하면서도 21일 종가 16만6100원 대비 상승여력을 82.1%로 제시하며 투자의견 매수를 유지했다.