NH투자증권은 13일 DB손해보험에 대해 실적 변동성에도 예측 가능한 주주환원과 높은 배당수익률이 투자 매력으로 작용할 것이라며 목표주가 25만6000원과 투자의견 ‘매수(Buy)’를 유지했다.
정준섭 NH투자증권 연구원은 “DB손해보험은 해외 인수합병(M&A)과 명료한 자본정책 측면에서 상장 보험사 가운데 가장 앞서 있다”며 “주주환원의 예측 가능성과 기대 배당수익률도 높은 수준”이라고 밝혔다.
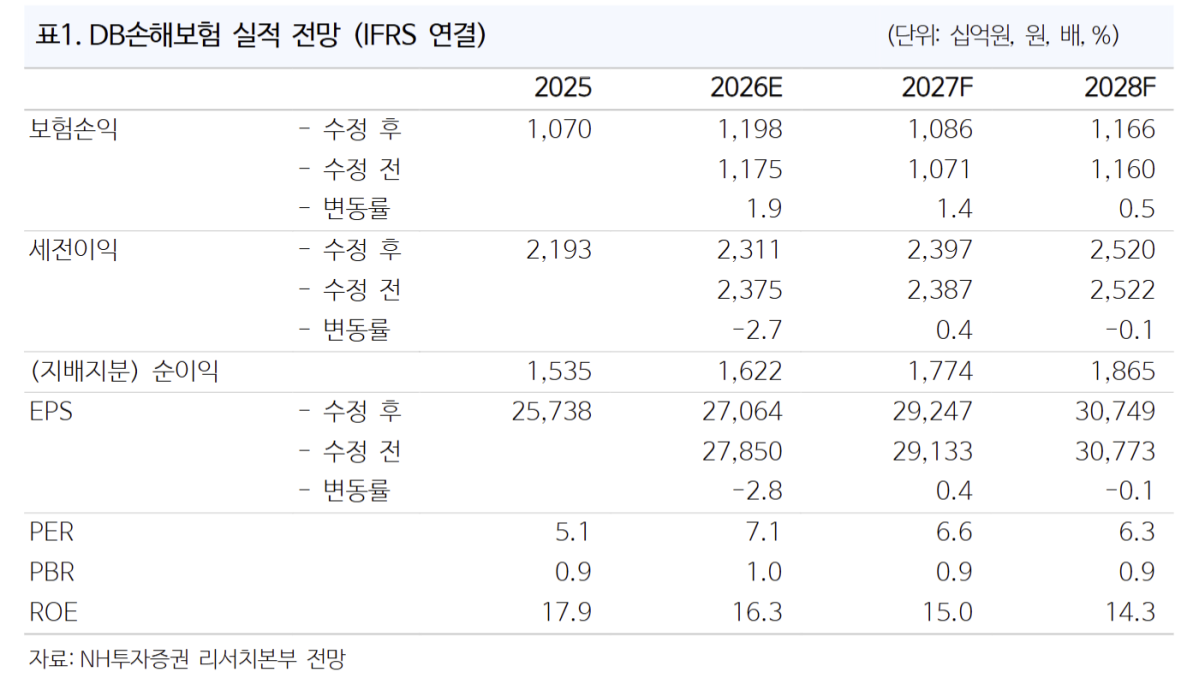
DB손해보험은 지난 8월 발표한 자본정책을 통해 자본비율과 신계약, 배당가능이익을 적정 수준에서 관리하면서 주당배당금(DPS)을 매년 10% 이상 늘리겠다는 계획을 제시했다. 올해 예상 DPS 기준 배당수익률은 4.8%다.
3분기 별도 순이익은 전년 동기 대비 31.7% 증가한 3859억원으로 시장 기대치를 소폭 밑돌 것으로 전망했다. 지난해 3분기 예실차 부진에 따른 기저효과로 보험손익은 크게 개선되지만 투자손익은 부진할 것으로 봤다.
정 연구원은 “3분기 실적은 2분기보다 부진하겠지만 안정적인 배당수익이 주가 하방을 지지하는 역할을 할 것”이라고 말했다.