신한투자증권은 현대모비스에 대해 A/S 부문의 구조적인 고수익성과 제조 부문의 수익성 정상화가 결합되며 중장기 실적 개선세가 기대된다며 투자의견 '매수'를 유지하고 목표주가를 기존 79만원에서 71만원으로 하향 조정했다고 12일 밝혔다.
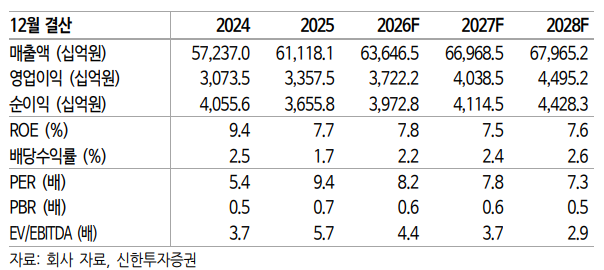
박광래 신한투자증권 연구위원은 "현대모비스의 2026년 3분기 연결 기준 매출액은 15조5332억원으로 전년 동기 대비 3.3% 증가하고 영업이익은 9041억원으로 15.9% 늘어날 것으로 추정된다"며 "완성차 생산과 판매 부진, 환율 하락에도 불구하고 양호한 수익성을 기록할 것"이라고 말했다.
박 연구위원은 "A/S 부문 영업이익이 8841억원으로 전년 동기 대비 8.2% 증가하며 25.2%의 높은 영업이익률을 기록할 전망"이라며 "모듈 및 핵심부품 부문 영업이익도 인도 관련 화재 비용(약 500억원)과 반도체 관련 비용(약 650억원) 등 일회성 부담에도 불구하고 전동화 적자 축소와 믹스 개선에 힘입어 200억원을 기록해 2개 분기 연속 흑자를 달성할 것"이라고 설명했다.
그는 "4분기 영업이익은 고객사 비용 정산과 물류비 감소로 전년 동기 대비 11.8% 증가한 1조400억원을 기록할 전망"이라며 "2027년에는 전동화 사업 적자 축소(2000억원)와 램프 사업 매각에 따른 포트폴리오 재편, 전장부품 비중 확대 등으로 제조 부문 영업이익이 2026년 805억원에서 2027년 2600억원으로 크게 개선될 것"이라고 내다봤다.
그는 "2027년 연간 연결 기준 영업이익 추정치를 하향 조정한 점을 반영해 목표주가를 10.1% 낮췄다"면서도 "현재 주가는 12개월 선행 PER(주가수익비율) 7.2배, PBR(주가순자산비율) 0.5배 수준으로 실적 개선 가능성을 충분히 반영하지 못하고 있어 저평가 매력이 높다"고 분석했다.