권민규 키움증권 연구원은 12일 “3분기보다 4분기부터 실적 수준이 한 단계 높아질 것”이라며 “7월부터 진행한 판가 인상이 대부분 고객사에 반영되고 구글의 차세대 AI 가속기 TPUv8 양산 효과도 본격화할 것”이라고 밝혔다.
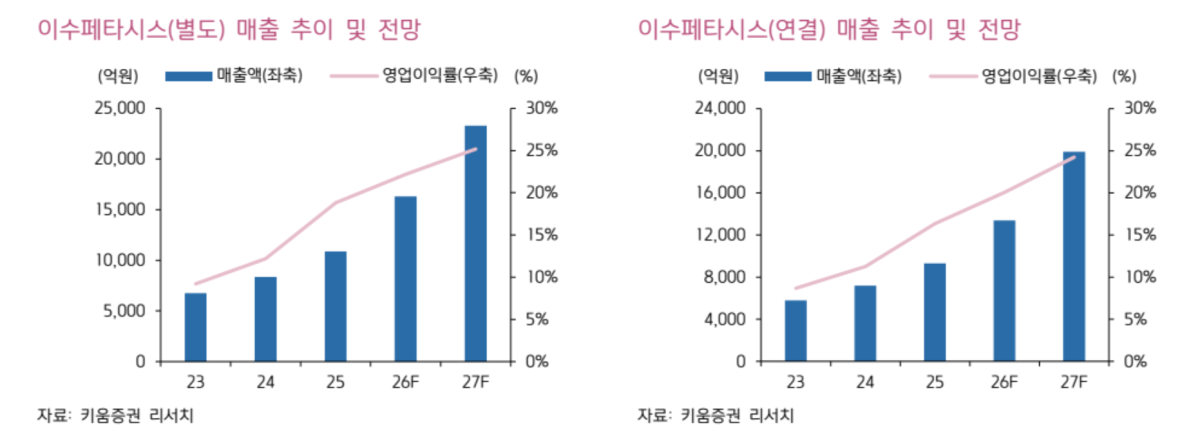
키움증권은 3분기 매출액을 4337억원으로 전년 동기 대비 46% 증가하고 영업이익은 959억원으로 64% 늘어날 것으로 추정했다. 영업이익률은 22%로 시장 기대에 부합하는 수준이다.
환율 하락에도 수익성은 견조할 것으로 봤다. 주요 고객사 대상 판가 인상분이 일부 반영된 데다 기존 Vippo 공법보다 평균판매가격이 2배 이상 높은 다중적층 제품 양산도 확대되고 있어서다.
4분기부터는 실적 개선 폭이 더 커질 전망이다. 판가 인상분이 대부분 고객사에 반영되고 동박적층판(CCL) 등 원재료 가격 상승분을 추가로 전가할 여지도 남아 있다.
구글의 차세대 AI 가속기 TPUv8과 800G·1.6T 스위치 양산 확대도 성장 동력으로 꼽았다. 다중적층 매출 비중은 3분기 14%에서 4분기 30%, 내년 말 60%까지 높아질 것으로 추정했다.
다중적층 제품은 가공비가 높아 기존 제품보다 평균판매가격과 이익률이 높은 구조다. 키움증권은 4분기부터 이수페타시스 별도 기준 영업이익률이 약 24%까지 올라갈 수 있다고 봤다.
내년 1분기부터는 6공장 증설 효과와 기존 주력 고객사 외 하이퍼스케일러 2곳의 매출 성장도 반영될 예정이다. 그동안 우려 요인이었던 고밀도회로기판(HDI) 공법도 전용 공장 증설과 양산 경험 축적으로 부담이 완화되고 있다는 평가다.
권 연구원은 “TPU 출하량 전망이 계속 높아지는 가운데 ASIC 시장 점유율 확대와 다중적층 적용으로 이익률 상승이 기대된다”며 “국내 기판 업체 가운데 중장기 매력도가 가장 돋보인다”고 말했다