국내 금융기관의 외화채 조달에 블록체인 기반 발행·결제 인프라 활용이 확산하고 있다. 홍콩 HSBC 오리온을 활용한 발행에 이어 하나은행이 유로클리어의 D-FMI를 통해 당일 결제까지 구현하면서 디지털채권 발행 경로도 다양해지고 있다.
비트플래닛 리서치랩은 7일 보고서를 통해 국내 금융권의 디지털채권 발행이 홍콩 중심에서 유로클리어 인프라까지 확대되고 있다고 분석했다. 하나은행은 지난달 18일 유로클리어의 분산원장 기반 플랫폼 D-FMI를 통해 1억달러 규모의 5년 만기 변동금리부 채권을 발행했다. 국내 시중은행의 첫 D-FMI 발행 사례다.
D-FMI는 채권 생성과 최초 배정, 대금 결제에 분산원장을 활용하고 이후 유통시장 거래는 기존 유로클리어 결제망과 연결하는 구조다. 발행과 대금 지급이 동시에 이뤄지는 증권대금동시결제(DvP)를 지원한다. 투자자는 별도 시스템을 구축하지 않고 기존 유로클리어 계좌를 그대로 이용할 수 있다.
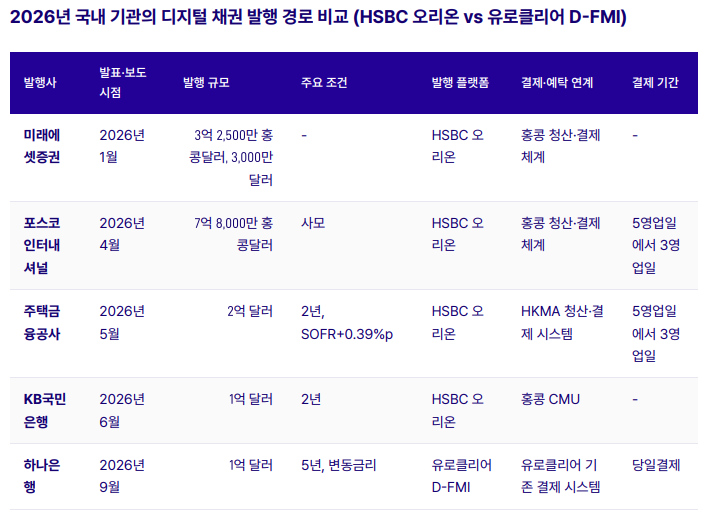
하나은행 채권은 발행 당일 채권 배분과 대금 정산을 마치는 당일 결제(T+0) 방식으로 처리됐다. 기존 외화채 결제에 3~5영업일이 걸리는 것과 비교하면 자금 조달 확정까지 걸리는 시간이 줄어든 셈이다. 기존 100억달러 규모 글로벌 중기채(GMTN) 프로그램과 계약 서류, 투자자 계좌도 대부분 그대로 활용했다.
국내 기관의 디지털채권 발행은 올해 들어 이어지고 있다. 미래에셋증권과 포스코인터내셔널, 한국주택금융공사, KB국민은행은 앞서 홍콩에서 HSBC 오리온을 활용해 디지털채권을 발행했다. 하나은행은 유로클리어 D-FMI를 선택하면서 국내 기관의 발행 경로가 두 갈래로 확대됐다.
결제 기간도 차이를 보인다. 포스코인터내셔널과 주택금융공사는 기존 5영업일에서 3영업일로 줄였고, 하나은행은 당일 결제를 구현했다. 다만 보고서는 발행사마다 결제 기간 산정 기준이 달라 이를 근거로 플랫폼 간 우위를 단정하기는 어렵다고 설명했다.
향후 관건은 반복 활용과 실제 비용 절감 여부다. 하나은행 발행의 금리와 수수료 등 세부 조건이 공개되지 않아 일반 외화채보다 조달 비용이 낮았는지는 확인하기 어렵다. 비트플래닛 리서치랩은 후속 발행이 이어지고 가산금리와 총발행비용 비교 자료가 축적돼야 D-FMI가 정례적인 외화 조달 수단으로 자리 잡았는지 판단할 수 있다고 봤다.