깐위 터미널 지분 14% 확보…올해 11월 가동
중장기 공급 확대 대비해 중국 판매망 강화
글로벌 액화천연가스(LNG) 시장의 대규모 공급 과잉 국면에 SK이노베이션 E&S가 중국 사업 판도를 재편한다. 기존 투자 자금을 성공적으로 회수하는 동시에 신규 터미널을 새 거점으로 확보해 ‘물량’ 중심에서 ‘판로’ 중심으로 LNG 사업 전략의 체질 개선에 나섰다. SK E&S는 중국 저우산 LNG 터미널 지분을 정리해 약 1500억원을 회수했다. 11월에는 새 판매거점으로 확보한 깐위 LNG터미널 상업운전을 시작한다. 기존 투자금을 회수하면서 해외에서 조달한 LNG를 중국에 판매할 기반을 강화하는 전략이다.
7일 본지 취재에 따르면 SK E&S는 지난해 8월 저우산 터미널 지분 10%에 대한 풋옵션을 행사했다. 같은 해 11월 약 1500억원을 수취하면서 지분 정리 절차를 마쳤다. 풋옵션은 약정한 조건에 따라 지분을 되팔 수 있는 권리다. 이번 수취액은 지분 처분 대금으로, 매각차익과는 다르다. 저우산은 SK의 중국 LNG 시장 진출 거점이었다. SK E&S는 2020년 중국 민간 에너지기업 ENN이 보유한 터미널 지분 10%를 인수했다. 미국·호주 등에서 확보한 LNG를 중국에 공급하기 위한 투자였다. 지난해 지분 정리 추진 사실이 알려졌지만 회수 금액과 대금 수취 시점은 이번에 확인됐다.
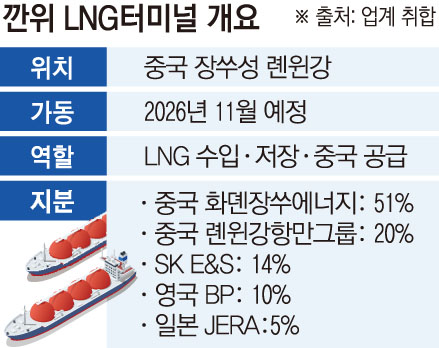
새 거점은 장쑤성 롄윈강의 깐위 터미널이다. SK는 지난해 12월 최종투자결정(FID)을 마쳤으며 지분은 14%다. 중국 국영 발전기업 화뎬그룹 계열 화뎬장쑤에너지 51%, 중국 롄윈강항만그룹 20%, 영국 에너지기업 BP 10%, 일본 발전기업 제라(JERA) 5%가 나머지 지분을 보유한다.
깐위는 선박으로 운반한 LNG를 하역·저장한 뒤 기체로 바꿔 중국 고객에게 공급하는 수입터미널이다. 천연가스를 액화해 수출하는 호주 다윈·미국 프리포트 시설과 역할이 다르다. 해외 공급원에서 확보한 물량을 중국 발전소와 산업체 등 최종 소비처에 연결하는 기반이다.
안정적인 판매처는 LNG 사업의 수익성을 좌우한다. 가스전과 액화시설은 개발부터 가동까지 장기간이 걸리고 대규모 자금이 투입된다. 생산 물량을 확보하더라도 꾸준히 구매할 고객이 없으면 투자금 회수가 어렵다. 중장기 공급 증가에 대비해 판매망을 확보해야 하는 이유다.
중국 판매망은 국내 수요 의존도를 낮추는 역할도 한다. 국내 발전소에만 공급하면 전력 수요와 발전소 가동률 변화에 영향을 받는다. 해외 고객을 함께 확보하면 특정 시장의 수요가 줄었을 때 대응할 여지가 커진다. 공급원뿐 아니라 판매처도 분산하는 구조다.
다만 터미널 지분 확보가 판매 수익을 보장하지는 않는다. 실제 판매량과 공급가격, 시설 이용조건에 따라 수익성이 달라진다. SK가 호주 사업 설명회에서 생산·운송 기반과 함께 물량을 소화할 수요처의 중요성을 강조한 배경이다.
깐위 투자는 SK그룹의 ‘리밸런싱’(자산 재조정) 과정에서도 유지한다. SK E&S는 중국 판매거점으로서의 가치를 고려해 현재 깐위를 매각 대상으로 검토하지 않고 있다. 저우산 투자금 회수와 깐위 투자 유지를 병행해 중국 사업의 효율성을 높인다는 구상이다. 에너지업계 관계자는 “LNG 공급이 늘수록 장기간 물량을 소화할 판매처가 중요하다”며 “중국 터미널은 현지 고객을 확보하고 국내 수요 변동에 대응하는 데 필수적인 기반이 될 수 있다”고 말했다.