자산관리선 디지털 취약층 정보·서비스 접근 격차 우려
AI기업 자금쏠림 확대…고금리 장기화 땐 조달격차 커질 수도
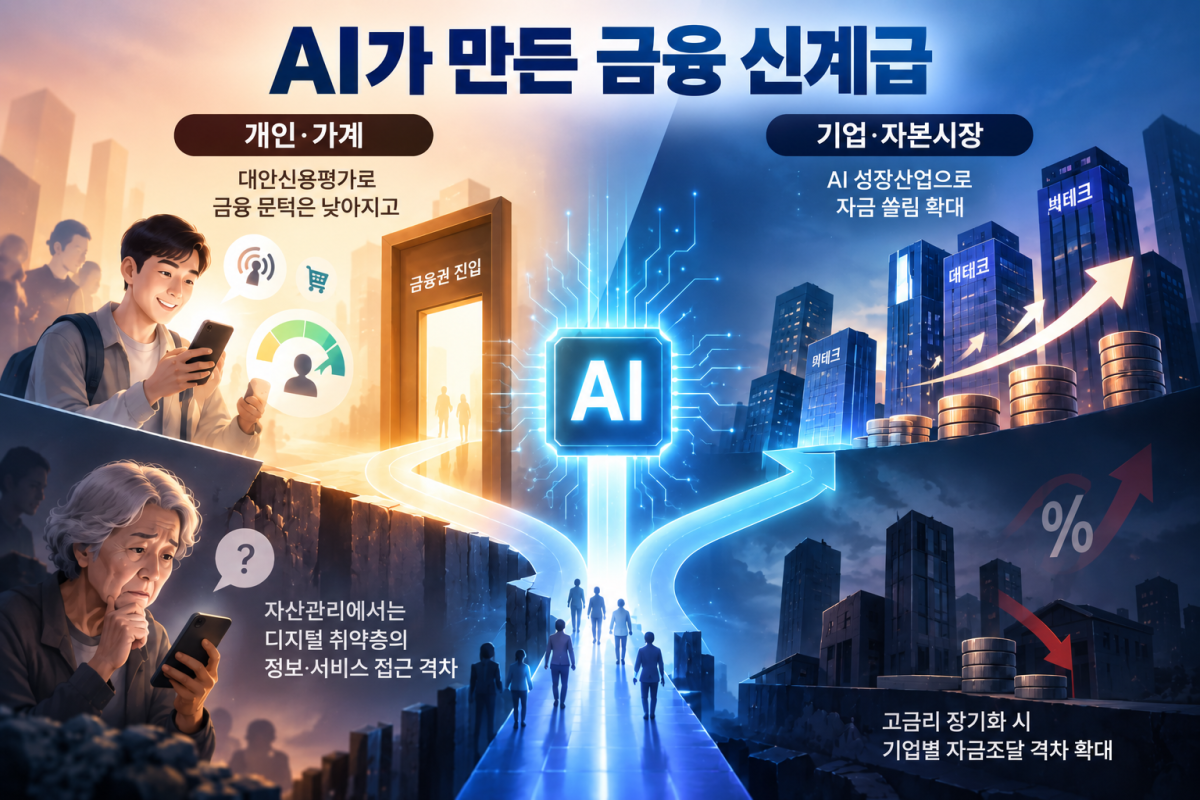
AI가 금융의 문턱을 낮추는 동시에 새로운 격차를 만들고 있다. 대안신용평가는 기존 금융이력이 부족한 사람에게 새로운 기회를 열어주지만, 자산관리에서는 AI를 얼마나 잘 활용하느냐에 따라 정보와 서비스의 질이 달라질 수 있다. 기업 역시 AI 성장산업으로 자금이 빠르게 이동하는 과정에서 성장성과 현금창출력, 재무건전성에 따라 자금조달 여건이 갈릴 가능성이 커지고 있다.
전문가들은 AI 시대 금융격차가 고착화되지 않도록 개인에게는 AI 금융 활용 역량을 높이고 디지털 취약계층의 대체 접근수단을 보장하는 한편, 기업에는 고금리와 산업 재편을 견딜 수 있는 재무체력을 키워야 한다고 제언한다.
7일 서병호 한국금융연구원 선임연구위원은 AI가 금융소외를 줄이는 도구인 동시에 새로운 정보격차를 만들 수 있다고 진단했다. 대표적인 순기능은 신용평가다. 기존 금융거래 이력만으로 신용도를 평가하기 어려웠던 차주도 통신·소비 등 다양한 비금융 데이터를 활용한 대안신용평가를 통해 금융권에 진입할 가능성이 커졌기 때문이다.
서 연구위원은 “신용평가 측면에서는 AI를 활용한 대안신용평가가 기존 금융정보의 한계를 보완하면서 금융격차를 줄일 수 있다”고 말했다.
문제는 AI 금융서비스를 활용할 수 있는 사람과 그렇지 못한 사람 사이에 또 다른 격차가 생길 수 있다는 점이다. 특히 자산관리 영역에서는 정보 탐색과 분석, 상품 추천까지 AI 활용이 빠르게 확대되면서 디지털 활용 능력 자체가 금융서비스의 질을 가르는 변수가 될 수 있다.
고액자산가는 AI 활용에 익숙하지 않아도 프라이빗뱅커(PB) 등 기존 대면 자산관리 서비스를 이용할 수 있다. 반면 자산이 많지 않고 디지털 활용에도 익숙하지 않은 고령층은 AI 서비스에서도, 기존 고액자산가 대상 서비스에서도 모두 소외될 가능성이 있다.
서 연구위원은 “디지털 활용에 취약하면서 자산도 많지 않은 고령층은 AI 확산 과정에서 금융서비스 격차가 더 벌어질 수 있다”며 “AI 기반 금융서비스가 확대되는 만큼 금융당국과 금융회사도 디지털 취약계층을 위한 AI 금융교육과 지원 체계를 함께 마련해야 한다”고 말했다.
AI가 금융 포용성을 높이려면 기술 고도화만으로는 부족하다는 의미다. AI 서비스 접근성이 낮은 계층에는 대면 상담 등 대체 수단을 유지하고, 금융소비자가 AI가 제시하는 정보를 이해하고 활용할 수 있도록 교육하는 ‘AI 금융 문해력’ 정책이 병행돼야 한다는 것이다.
기업 금융에서는 또 다른 형태의 격차가 나타나고 있다. 글로벌 자본시장에서 AI와 데이터센터 등 성장산업으로 자금이 빠르게 이동하면서 자본을 끌어올 수 있는 기업과 그렇지 못한 기업의 차이가 커지고 있다.
JP모건에 따르면 올해 알파벳·메타 등 하이퍼스케일러가 발행한 회사채는 약 1100억 달러로 미국 투자등급 회사채 발행액의 15.5%를 차지했다. 전년 약 3%에서 비중이 크게 뛰었다.
정화영 자본시장연구원 채권연구센터장은 이 같은 자금 이동 자체를 부정적으로 볼 필요는 없다고 설명했다. 정 센터장은 “현재 AI 관련 산업을 중심으로 성장과 투자가 확대되고 있는 만큼 경제에서 자금이 필요한 분야로 자원이 이동하는 과정으로 볼 수 있다”고 말했다.
다만 AI 투자 확대에 고금리 장기화까지 맞물리면 기업별 자금조달 격차가 더욱 뚜렷해질 수 있다. 성장성과 현금창출력이 충분한 기업은 높은 금리에도 자금을 조달해 AI 투자를 이어갈 수 있지만, 수익성과 재무건전성이 취약한 기업은 조달비용 상승 자체가 투자 여력을 떨어뜨릴 수 있어서다.
결국 AI 시대 기업의 경쟁력은 기술 보유 여부뿐 아니라 이를 감당할 수 있는 재무체력에도 좌우될 수 있다는 얘기다.
정 센터장은 “고금리 환경이 장기화되면 높은 자금조달 비용을 견딜 수 있는 기업과 그렇지 못한 기업이 나뉘게 될 것”이라며 “이 과정에서 기업 간 자금조달 여건의 격차도 확대될 수 있다”고 말했다.