중국, 내수 발판 삼아 글로벌 점유율 79% 차지⋯나트륨·전고체 등 차세대 기술 맹추격
한국 배터리 산업이 전기차 수요 둔화(캐즘)와 주력 제품인 삼원계(NCM) 배터리의 부진이 맞물리며 구조적인 위기에 갇혔다. 반면 중국은 막강한 내수 시장과 인산철(LFP) 배터리 공급망을 무기로 글로벌 점유율을 폭발적으로 끌어올리고 있어 국내 산업 생태계의 전면적인 체질 개선과 위기 대응이 시급하다는 진단이 나온다.
11일 산업통상부와 배터리 업계에 따르면 글로벌 배터리 시장은 제조 기술 성숙에 힘입어 과거의 혁신적 성능 경쟁에서 효율적 생산과 원가 절감을 최우선으로 하는 가격 경쟁 시대로 완전히 진입했다.
이러한 기조 변화의 주된 요인은 전체 배터리 시장의 70%를 차지하는 전기차(EV) 시장의 성장 둔화에 있다. 미국과 유럽 등 주요국의 지원 정책 후퇴 여파로 전기차 시장의 연평균 성장률(CAGR)은 2022년 81%에서 2025년 24% 수준으로 급락했다.
이러한 전기차 캐즘은 경제성을 앞세운 보급형 LFP 배터리로의 시장 지형 재편을 가속화했다. 전기차용 LFP 배터리 비중은 2021년 27%에서 2025년 54%로 급증할 것으로 예상되며, 에너지저장장치(ESS) 시장에서는 이미 LFP 비중이 약 95%에 달하고 있다.
시장 재편의 최대 수혜자는 단연 중국이다. 중국은 자국 내 탄탄한 광물 소재 공급망과 거대한 내수 시장을 기반으로 LFP 배터리 원가 경쟁력을 확보하며 글로벌 시장을 잠식하고 있다.
글로벌 배터리 시장 점유율에서 중국은 2021년 55.1%에서 2025년 79.4%까지 덩치를 키운 반면, 같은 기간 한국의 점유율은 31.1%에서 15.3%로 반토막 났다.
여기에 중국은 리튬 공급망 리스크를 덜어낼 차세대 보급형 '나트륨 배터리'를 2026년 하반기 세계 최초로 양산하고, 2027년에는 '전고체 배터리' 제품까지 출시하겠다는 계획을 밝히며 미래 핵심 기술 패권마저 위협하고 있다.
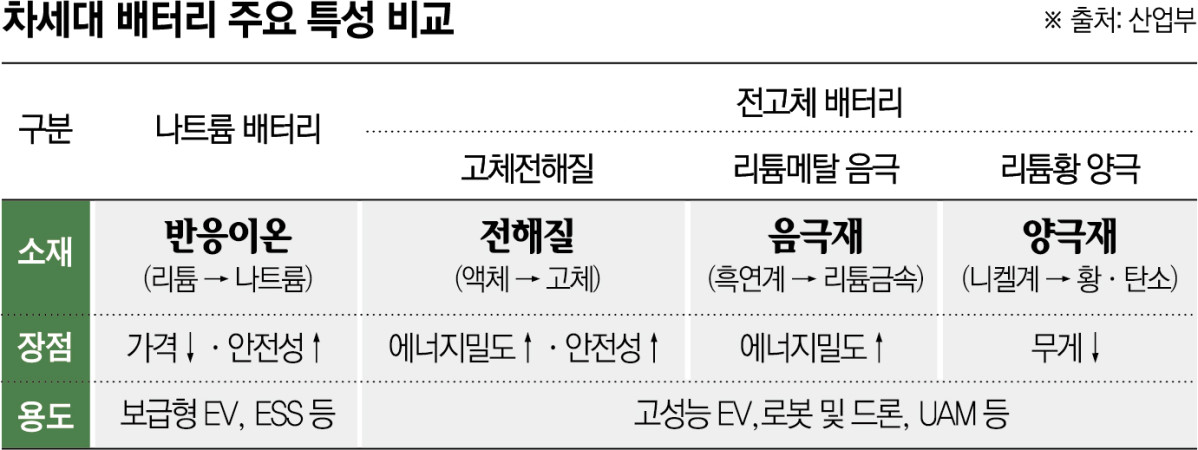
반면 K배터리는 구조적 취약점에 직면해 있다. 국내 기업들이 전기차용 고성능 삼원계(하이니켈) 배터리에 역량을 집중하는 사이 급성장한 보급형 LFP 시장 대응에 한발 늦었고, 차세대 나트륨 배터리 개발 등 중장기 기술 확보에서도 속도를 내지 못했다는 평가다.
원가 경쟁력의 핵심인 소재 분야의 높은 해외 의존도 역시 주된 부담 요인으로 꼽힌다. 배터리 셀 제조사들의 저가 해외 소재 조달이 이어지면서 국내 소재 산업의 자생력 확보가 지연됐고 그 결과 양극재 핵심 원료인 전구체의 70% 이상, 음극재의 약 65%를 여전히 중국에 의존하고 있다.
여기에 국내 완제품·셀·소재 기업 간의 독자 전략에 따른 연구개발(R&D) 중복 투자와 글로벌 표준 협력 부재도 경쟁력 확대를 가로막는 요인으로 지목된다.
배터리 업계 관계자는 "현재의 구조적 위기를 타개하기 위해서는 개별 기업의 독자 생존 전략에서 벗어나 완제품·셀·소재 기업 간의 강력한 공동 R&D 협력 생태계 구축이 시급하다"며 "해외 의존도가 높은 전구체 등 핵심 소재를 국산화해 원가 경쟁력을 끌어올리는 동시에 나트륨 및 전고체 배터리 등 차세대 핵심 기술에 집중 투자해 글로벌 시장 주도권을 빠르게 되찾아야 한다"고 지적했다.