주담대 금리, 22년 11월 이후 가장 높아⋯신용대출도 6.3%
한은 "9월에도 금리 상승세 뚜렷⋯당분간 오름세 이어질 것"
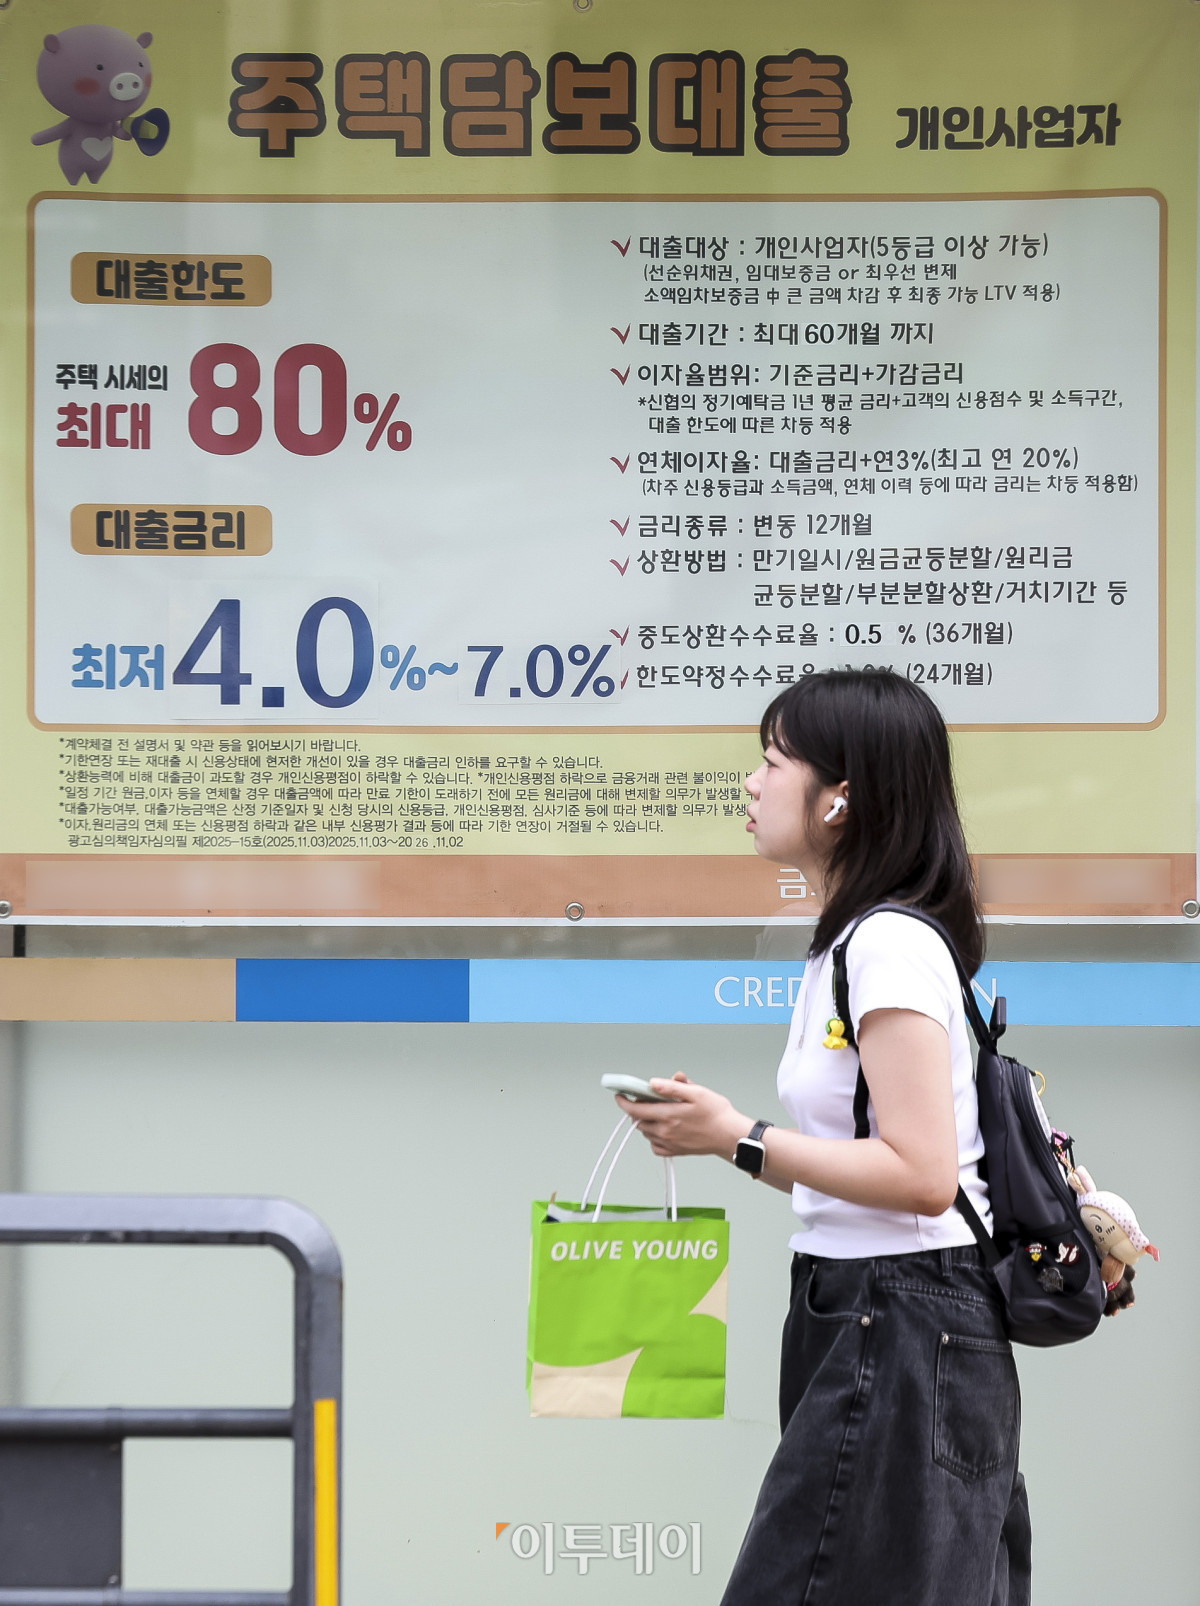
지난달 시중은행 주택담보대출(주담대) 금리가 4.6%를 넘어서며 2022년 11월 이후 가장 높은 수준을 기록했다. 일반신용대출 금리도 2년여 만에 6%를 뛰어넘으며 본격적인 고금리시대의 개막을 알렸다.
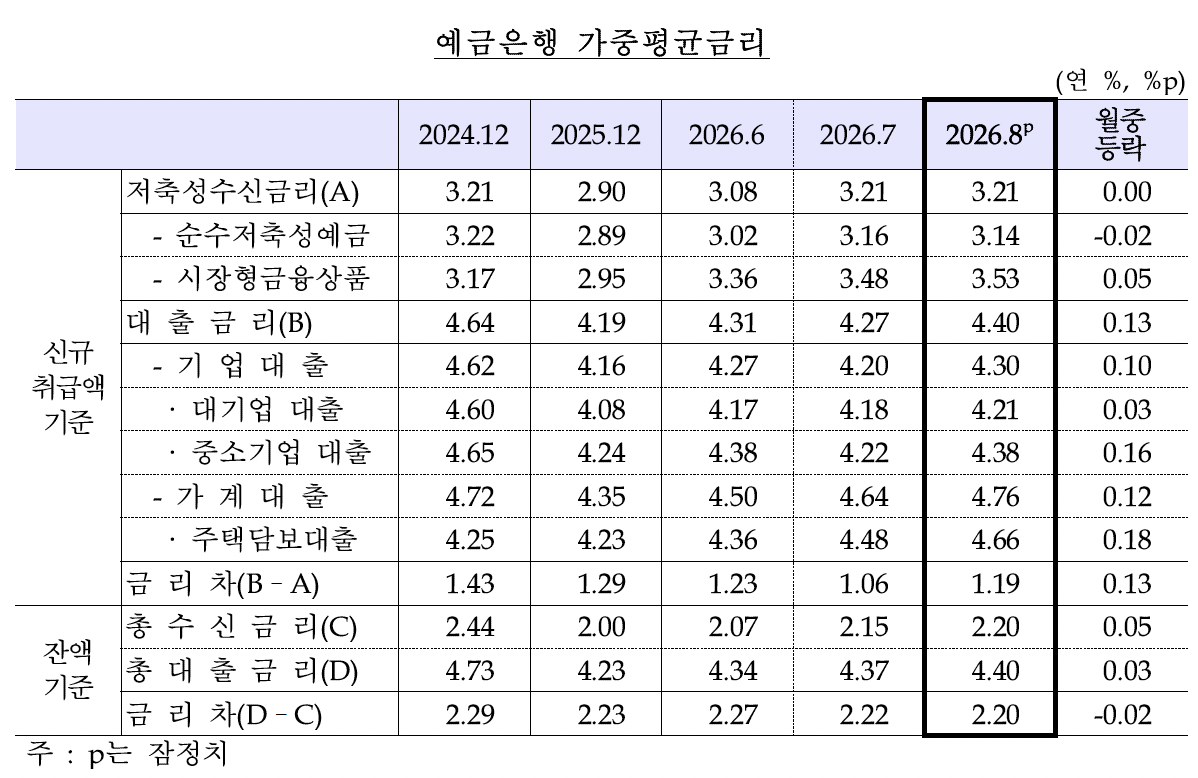
30일 한국은행이 발표한 '8월 금융기관 가중평균금리'에 따르면 지난달 예금은행의 가계대출 금리는 전월보다 0.12%포인트(p) 높은 연 4.76%(신규취급액 기준)로 집계됐다. 기업대출(4.3%)도 한 달 전보다 0.1%p 오르면서 8월 전체 대출금리는 4.27%에서 4.4%로 상승했다.
가계대출을 세부 항목별로 살펴보면 주담대 금리가 전월 대비 0.18%p 뛴 4.66%를 기록했다. 이는 올해 5월 이후 상승세를 이어간 것으로, 2022년 11월(4.74%) 이후 3년 9개월(45개월)만에 최고치다. 주담대 가운데선 고정형 상품(4.88%)이 0.12%p 오르며 지난해 10월 이후 11개월 연속 상승 흐름을 이어갔고, 변동형 상품 금리도 0.18%p 오른 4.53%를 나타냈다.
김성준 한은 경제통계1국 금융통계팀장은 은행 주담대 금리 상승 배경에 대해 "(고정형 주담대 지표금리인) 은행채 5년물 금리는 소폭(4.39→4.35%) 하락했다"면서도 "정책대출과 비교해 상대적으로 금리가 높은 일반은행 취급 주담대 비중이 늘어난 점 등이 평균 금리 상승에 반영됐다"고 설명했다.
일반신용대출 금리 상승세도 가팔랐다. 전월 5.97%였던 일반신용대출 금리는 한 달 만에 0.36%p 급등한 6.33%를 기록했다. 이는 2024년 1월(6.38%) 이후 가장 높은 수준이다. 이 역시 지표금리인 은행채 단기물 금리가 상승한 가운데 중·저신용자 대출 비중이 증가한 영향이 컸다.
금리 상승 기조가 본격화된 가운데 고정형 대출상품을 선택하는 차주 비중은 12개월 만에 깜짝 반등했다. 8월 가계대출 고정금리 비중(신규취급액·정책대출 제외)은 23.5%로 전월 대비 2.5%p 상승했다. 고정금리 주담대 취급 비중(35.3%) 역시 한 달 전보다 3.4%p 확대됐다. 김 팀장은 "8월 변동금리 상승폭이 커지자 차주들이 고정형 상품으로 이동한 것으로 보인다"며 "금리상승기에 고정금리와 변동금리 간 격차가 좁혀질수록 고정금리를 택하는 경향이 짙어진다"고 설명했다.
기업대출의 경우 대기업 대출 금리(4.21%)가 0.03%p 오른 반면, 중소기업 대출 금리(4.38%)는 0.16%p 뛰며 상대적으로 높은 상승폭을 보였다. 이는 전월 은행권이 중소기업 여신 확대를 위해 정책성 대출을 적극 취급하면서 일시 하락했던 금리가 되돌려졌다는 것이 한은 판단이다. 김 팀장은 "긴 흐름으로 보면 지난해 하반기 이후 대체로 상승 흐름을 이어가는 추세"라고 밝혔다.
이 기간 수신금리(저축성수신금리)는 연 3.21%로 전월 수준을 유지했다. 정기예금 등 순수저축성예금 금리(3.14%)는 0.02%p 내렸으나, 시장형 금융상품 금리(3.53%)가 양도성예금증서(CD)와 환매조건부채권(RP) 등을 중심으로 0.05%p 오른 결과다. 이에 따라 신규취급액 기준 예대금리차(대출금리-저축성수신금리)는 1.19%p로 전월(1.06%p) 대비 0.13%p 확대됐다.
한은은 시장금리 상승세가 지속되고 있는 만큼 당분간 대출금리 오름세가 이어질 것으로 봤다. 김 팀장은 "9월 하순까지의 데이터를 보면 장단기 시장금리가 이미 20bp(1bp=0.01%p) 이상 올랐다"며 "이러한 흐름이 이어질 경우 은행 대출상품 금리에도 반영돼 추가 상승할 가능성이 높다"고 말했다.