한국투자증권은 현대백화점에 대해 투자의견 '매수'를 유지했으나 목표주가는 기존 18만5000원에서 17만원으로 8.1% 하향 조정했다.
28일 김명주 한국투자증권 연구원은 원화 강세와 내국인의 해외여행 회복 등 대외 환경 영향으로 현대박화점의 올해 3분기 영업이익이 시장 전망치(컨센서스)를 소폭 밑돌 것으로 전망했다. 다만 악재 요인이 주가에 이미 선반영된 만큼, 기업가치 대비 주가 수준(밸류에이션) 매력을 바탕으로 향후 주가 반등 가능성에 주목해야 한다고 진단했다.
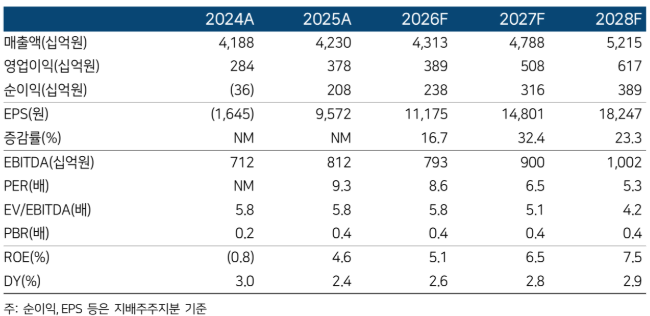
그는 "2026년 3분기 현대백화점의 연결기준 매출은 전년 동기 대비 7.1% 증가한 1조817억원, 영업이익은 23.5% 늘어난 898억원, 영업이익률 8.3%를 기록하여 영업이익이 시장 전망치를 6.4% 하회할 것"이라고 전망했다.
환율 변동과 여행 수요 변화가 주요 원인이다. 김 연구원은 "7월을 기점으로 원화 강세가 나타나면서 백화점 산업 내 외국인 매출의 증가 속도에 부정적인 영향을 줬다"며 "동시에 잠시 주춤했던 내국인의 해외여행(아웃바운드) 수요까지 회복하면서 8~9월의 기존점 매출 증가율이 6월을 넘어서지 못했다"고 분석했다.
다만 사업부별로는 양호한 이익 수준을 이어갈 것으로 진단했다. 김 연구원은 "이러한 부정적 요인으로 3분기 회사의 백화점 사업부 영업이익은 시장의 높은 기대에는 부합하지 못하나, 여전히 양호한, 전년 동기 대비 26.8% 증가한 1132억원"이라고 설명했다.
면세점 사업부에 대해서는 "최근 시내 면세점의 수수료가 소폭 올라간 것으로 확인되나, 현대백화점은 수익성 위주로 사업을 영위하기 때문에 이러한 상황에 큰 영향을 받지 않는다"며 "3분기 면세점 영업이익은 전 분기와 유사한 수준인, 전월 대비 10.6% 상승한 69억원을 기록할 것"이라고 전망했다.
자회사 지누스에 대해서는 "최근 매출 흐름도 회복세를 보이는 것으로 파악되고 미국 물류창고 임대 계약 종료 등 체질 개선을 위한 다양한 노력도 진행 중"이라면서도 "원화 강세와 컨테이너선 운임지수 상승 등 실적에 부정적인 요인이 존재하기 때문에 2분기와 유사한 수준의 영업적자(-203억원) 추정을 유지한다"고 덧붙였다.
김 연구원은 악재 선반영에 따른 주가 반등 가능성을 강조했다. 김 연구원은 "백화점 사업부의 실적 추정치 하향은 아쉬우나 이는 원화 강세와 주가 조정을 받기 시작했던 7월부터 이미 예측된, 그리고 모두가 알고 있는 조정"이라며 "7월의 급격한 원화 강세를 고려할 때 백화점 산업 내 외국인 매출 증가 속도가 더뎌지는 것은 당연하며, 내국인 해외여행 수요 회복도 일부 부정적인 영향을 주었으나 이러한 요인들은 주가에 충분히 반영되어 있다"고 판단했다.
이어 "여름휴가 시즌과 추석 연휴가 종료됨에 따라 백화점 산업 내 내국인 고객 방문 수 감소에 대한 우려는 어느 정도 사라질 것"이라며 "작년 4분기 높은 실적에 따른 역기저 효과와 성과급 지급을 앞둔 분기 특성상 4분기 실적에 대한 시장 눈높이가 높지 않은 상황"이라고 짚었다.
끝으로 김 연구원은 "비우호적인 거시경제(매크로) 환경이 이어지지 않는다면 기업 가치 대비 주가 수준(밸류에이션) 매력이 부각되며 주가는 양호한 흐름을 보일 것"이라며 "원화가 추세적인 강세로 가지 않는다면 이제는 현대백화점의 주가 반등 가능성에 주목할 시점"이라고 전했다.