iM증권은 28일 대덕전자에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 15만원에서 19만원으로 높였다. 2027년 예상 주당순이익(EPS) 6086원에 목표 주가수익비율(PER) 31배를 적용했다.
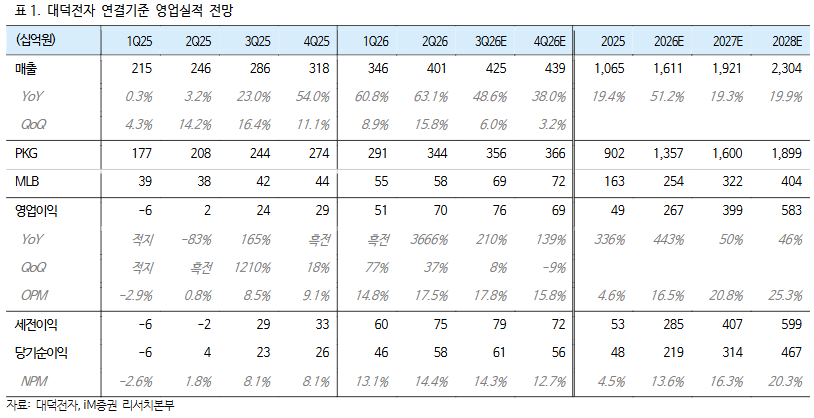
3분기 매출액은 4250억원으로 전년 동기 대비 48.6%, 영업이익은 760억원으로 210% 증가할 전망이다. 영업이익률은 17.8%로 예상됐다. 올해 연간 매출액은 1조6110억원, 영업이익은 2670억원으로 각각 51.2%, 443% 증가할 것으로 추정됐다.
원·달러 환율 하락에도 실적 눈높이는 유지되고 있다. 고의영 iM증권 연구원은 "3분기 평균 환율이 1410~1420원 수준으로 낮아질 것으로 예상되지만 회사는 700억원 초중반의 영업이익 계획을 유지하고 있다"라며 "환율이 2분기 수준이었다면 영업이익 800억원 이상도 가능했을 것"이라고 진단했다.
중장기 성장의 핵심은 플립칩 볼그리드어레이(FC-BGA)다. 고 연구원은 "대덕전자는 광모듈과 낸드컨트롤러용 기판을 중심으로 공급하고 있으며 6월 양산을 시작한 스위치용 FC-BGA의 수율도 안정적으로 유지되고 있다"라며 "4분기에는 다른 고객사향 스위치 제품, 2027년 하반기에는 피지컬AI 기판 양산도 예정돼 있다"라고 전했다.
이어 "이에 따라 FC-BGA 연간 생산능력은 올해 4500억원에서 내년 상반기 6500억원으로 확대될 계획"이라며 "BT기판 역시 서버용 더블데이터레이트(DDR)5·저전력D램(LPDDR)·컨트롤러 수요에 대응해 연 9500억원에서 내년 상반기 1조2000억원으로 늘릴 계획"이라고 밝혔다.
iM증권은 2027년 매출액을 1조9210억원, 영업이익을 3990억원으로 전망했다. 기존보다 각각 1.0%, 4.5% 높인 수치다. ABF 기판 리드타임이 최대 56주까지 늘어나는 등 공급 부족이 이어지는 가운데 추가 장기공급계약과 선수금 유입도 장기 수요 가시성을 높이는 요인으로 꼽혔다.