내년 예상이익 대비 PER 5.77배
AI 수요·자사주 매입에 재평가 기대
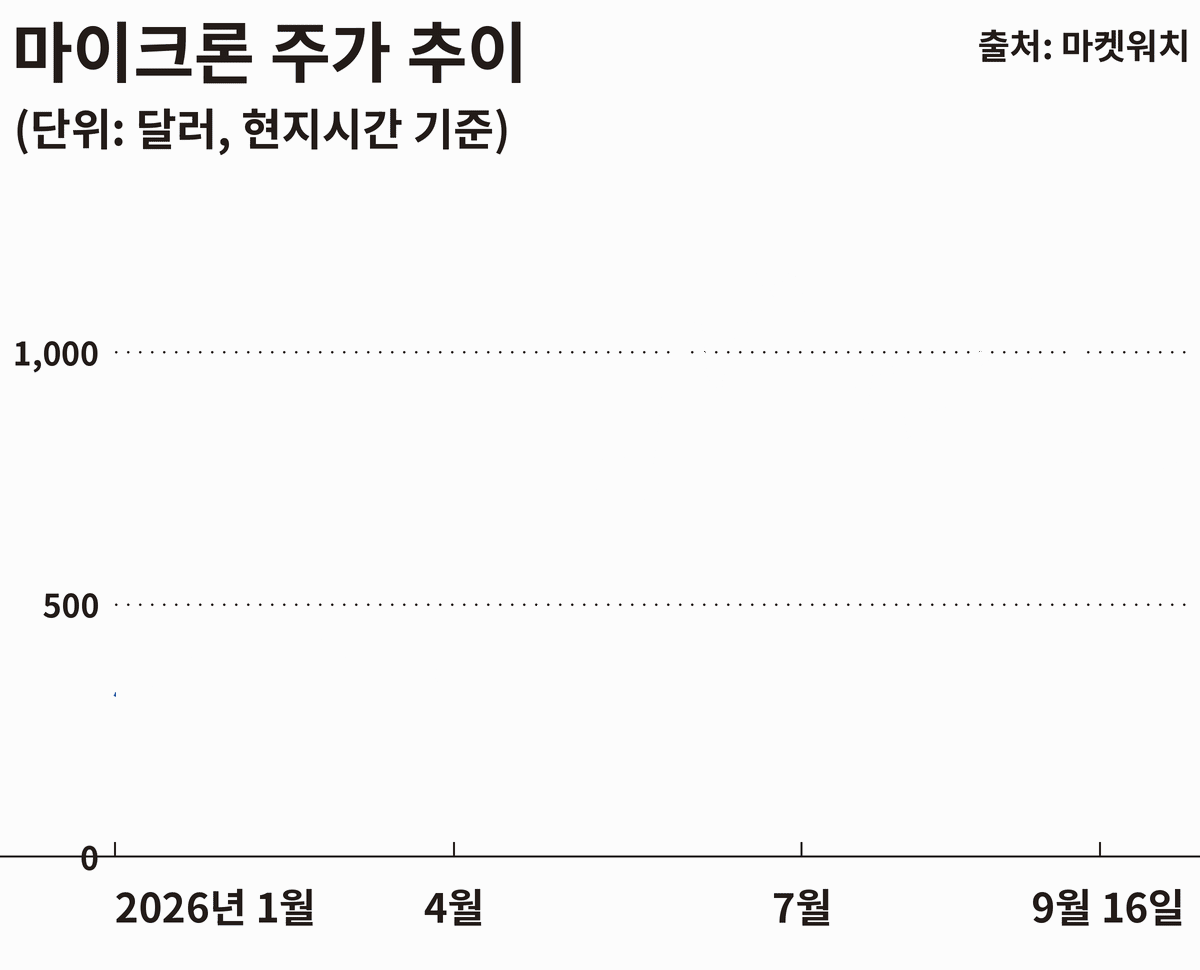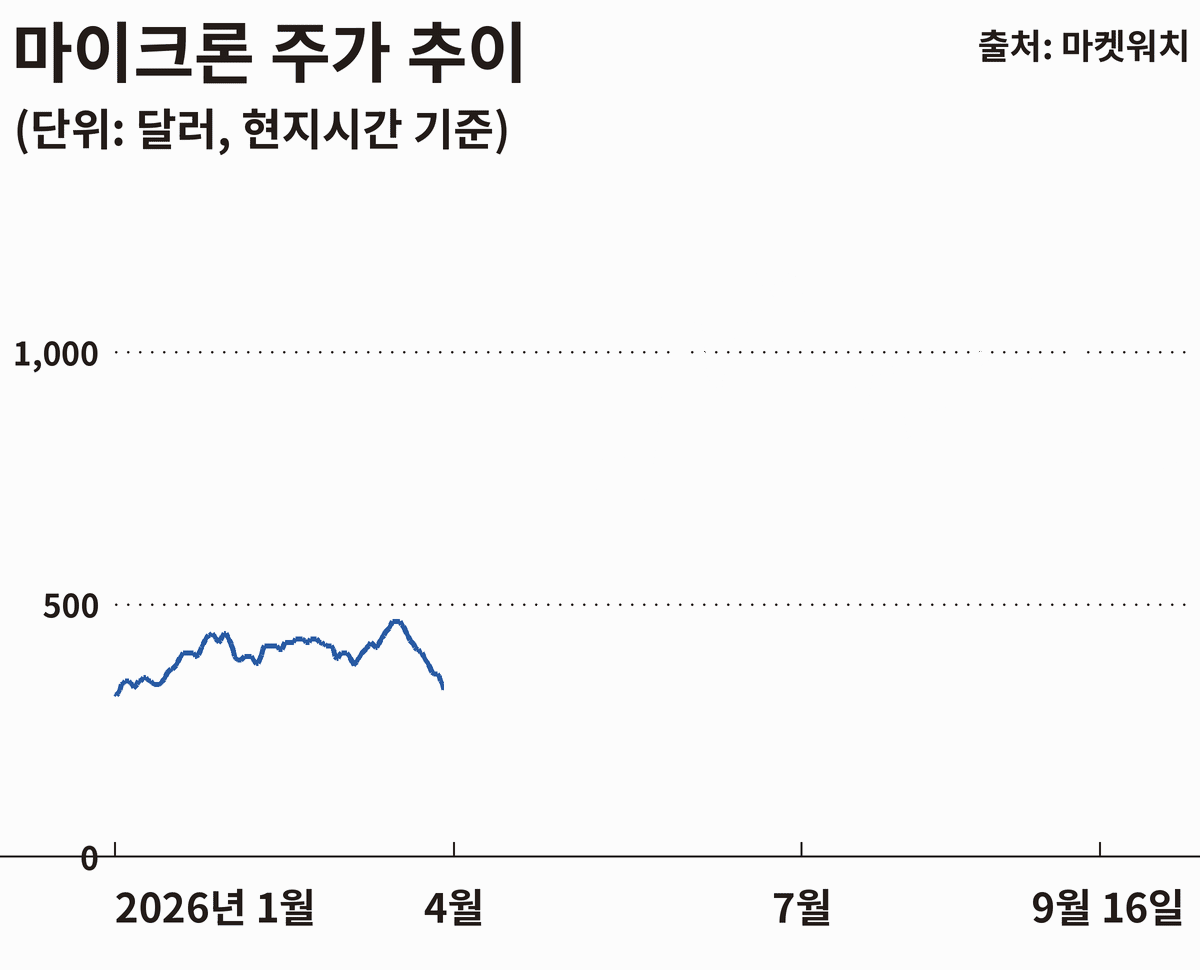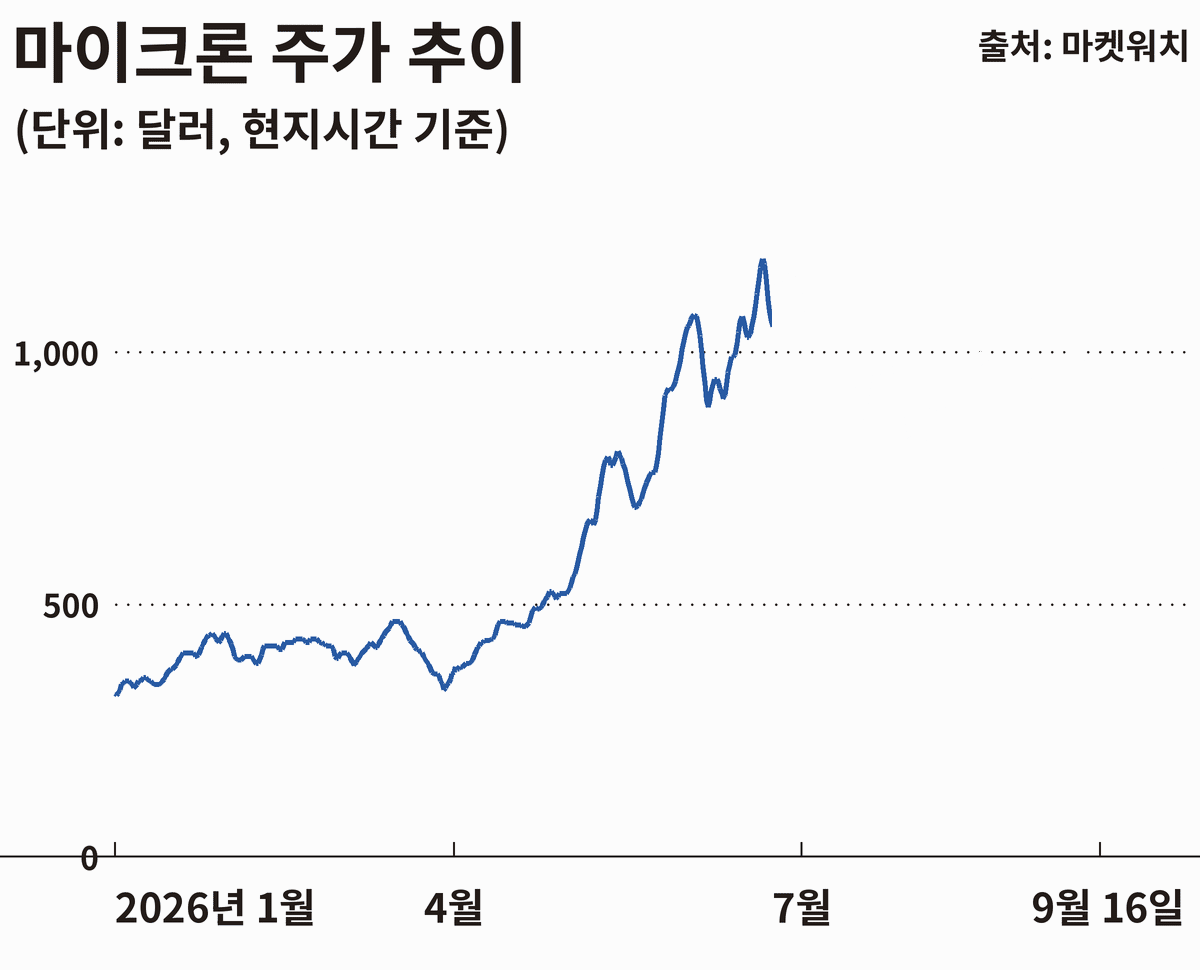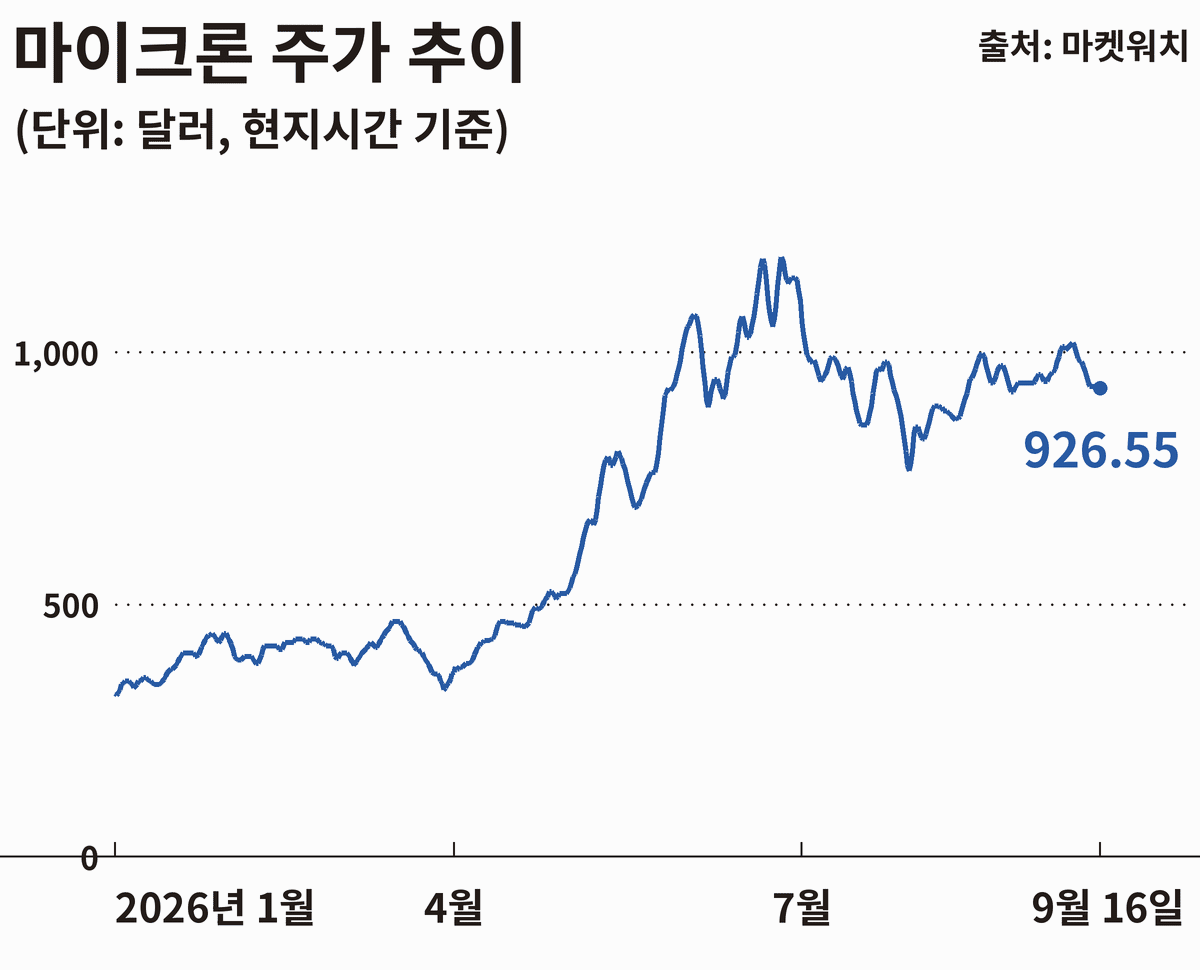
미국 메모리 반도체 기업 마이크론테크놀로지의 주가가 올해 세 배 이상으로 뛰었지만 추가로 약 70% 상승할 여력이 있다는 분석이 제기됐다. 지금까지 주가를 끌어올린 동력이 가파른 이익 증가였다면 앞으로는 AI 수요에 힘입은 기업가치 재평가가 상승세를 이끌 수 있다는 진단이다.
16일(현지시간) 미국 금융전문매체 마켓워치에 따르면 투자은행 TD코웬의 크리시 샌커 애널리스트는 마이크론의 목표주가를 1600달러(약 220만원)로 제시했다. 보도 당시 주가인 약 934달러보다 70%가량 높은 수준이다.
마이크론 주가는 올해 들어 225% 폭등했다. 그러나 내년 예상 순이익을 기준으로 한 주가수익비율(PER)은 5.77배에 그쳤다. 다우존스 마켓데이터에 따르면 S&P500지수 편입 종목 가운데 다섯 번째로 낮다. 주가가 크게 올랐지만 이익 전망도 급증하면서 이익 대비 주가 수준은 여전히 낮다는 의미다.
샌커는 2027년 예상이익에 PER 9배를 적용해 목표주가를 산정했다. 투자자들이 메모리 업황의 지속성을 신뢰하면 같은 이익에도 지금보다 높은 주가를 인정할 수 있다는 판단이다.
그는 마이크론이 통상 18개월가량 이어지는 수익성 개선 주기의 약 80%를 지난 것으로 추정했다. 앞으로 이익 전망치가 최근처럼 가파르게 상향되기는 어려울 수 있다는 뜻이다. 마이크론은 가장 최근 발표한 분기 실적에서 메모리 가격 급등에 힘입어 주당순이익(EPS)이 1215% 폭증했다.
다만 샌커 애널리스트는 이익이 정점에서 낮아지더라도 주가는 상승세를 이어갈 수 있다고 봤다. 수익성 개선 속도가 둔화해도 메모리 수요의 장기 성장에 대한 확신이 커지면 주가에 적용되는 평가 배수가 높아질 수 있어서다.
핵심 근거는 AI가 바꾼 수요 구조다. 과거 메모리 호황은 스마트폰과 PC 등 소비자 전자제품 수요에 크게 좌우됐다. 반면 이번에는 AI 확산이 D램 수요를 견인하면서 소비자 전자제품 시장의 한계를 넘어설 수 있다는 설명이다. 샌커 애널리스트는 공급이 수요를 앞질렀던 2019년과 2022년의 하강 국면과는 상황이 다르다고 평가했다. 그는 미국 철강업체 뉴코어를 비교 사례로 들었다. 뉴코어는 2022년 이후 이익 증가 자체보다 업황의 지속성과 미국 정책 지원에 대한 신뢰가 높아지면서 평가 배수가 크게 상승했다. 마이크론 역시 미국의 유일한 주요 D램 제조업체라는 지위가 투자자 신뢰를 높이는 요인이 될 수 있다는 분석이다.
30일 예정된 실적 발표에서는 주주환원 정책도 관심사다. 샌커 애널리스트는 마이크론이 200억달러 초반대 규모의 자사주 매입 프로그램을 승인할 가능성을 예상했다. 다만 실제 매입은 빨라도 12월 이후 시작될 것으로 내다봤다.
추가 상승 전망은 AI 메모리 수요가 견조하게 유지되고 투자자들이 마이크론의 이익에 더 높은 가치를 부여한다는 전제에 따른 것이라고 마켓워치는 설명했다. 마이크론 주가는 이날 0.11% 하락한 926.55달러로 마감했다.