신한투자증권이 1일 삼성바이오로직스에 대해 투자의견 '매수'를 유지했으나, 임금·단체협상(임단협) 리스크와 파업 여파를 반영해 목표주가를 기존 대비 5.2% 낮춘 180만원으로 하향 조정했다.
이호철 신한투자증권 연구원은 "2분기 실적은 컨센서스에 부합할 전망이며, 5월 파업에 따른 단기 실적 영향도 제한적"이라며 "다만 노사 입장차가 이어지는 가운데 협상 세부 조건에 따라 하반기 매출 가이던스와 중장기 수익성 변동이 가능하다"고 말했다.
이 연구원은 향후 성장 모멘텀으로 미국 록빌 공장 매출 본격화와 연내 송도 6공장 착공 결정을 꼽았다.
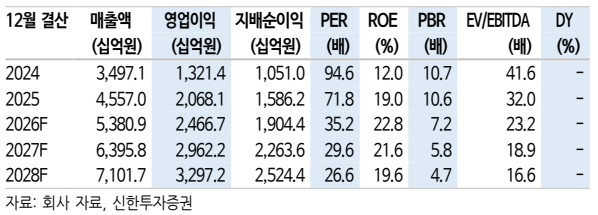
신한투자증권은 파업에 따른 영향은 올해 3분기부터 반영될 것으로 진단했다. 이에 따른 올해 2분기 매출은 전년 동기 대비 30.5% 증가한 1조3200억원, 영업이익은 27.3% 오른 6071억원으로 예측했다.
이 연구원은 "5월 첫째 주 파업에 의한 생산 차질분 약 1500억원은 3분기 매출에 반영될 것"이라며 "일시적 생산량 감소분은 4분기부터 추가 생산을 통해 만회 예정"이라고 했다.
이어 "1분기 대비 우호적인 환율 효과가 더해져 연간 매출 가이던스(전년 대비 15~20% 성장)는 유지될 전망"이라며 "2025년 12월 GSK로부터 인수한 미국 록빌 공장은 올해 2분기부터 가동을 시작해 3분기부터 매출이 본격적으로 발생할 것"이라고 덧붙였다.
그러나 향후 진행될 임단협 결과는 리스크 요인으로 지목됐다.
그는 "노사 합의가 이뤄지더라도 임금 인상에 따른 중장기 인건비 부담은 불가피하다"며 "협상 결과로 일회성 성과급 금액 확정 시, 해당 사항 충당금 반영 및 이익 추정치 변경 예정"이라고 언급했다.
그럼에도 불구하고 중장기적인 성장 잠재력은 여전히 높다는 평가다.
이 연구원은 "연내 착공 여부 확정될 6공장은 착공 결정 자체가 견조한 수주잔고를 방증하는 것"이라며 "경쟁사 우시앱텍 6월 미국 국방부 1260H(중국군 사기업) 명단 등재되며 생물보안법상 우려 바이오기업 지정 가능성이 상승하고 있다"고 짚었다.
그는 "올해 최종 명단 확정 예정으로 미중 갈등 격화에 따른 반사 수혜를 기대할 수 있다"고 전망했다.