국고3년·10년 한주새 14bp 넘게 상승…미 10년물도 5%대 재진입미 소매판매·FOMC 의사록·외국인 선물 매매 주목국고채 담합 제재 후 PD사 대응, 국고10년물 입찰서 가늠
지난주 채권시장은 약세로 돌아섰다(금리 상승). 주가 조정과 안전자산 선호 속에 내달렸던 강세가 미국 물가와 추가 긴축 경계감에 제동이 걸린 모습이다.
실제 지난 한 주(6일
한은 최종금리 3.50% 중론, 1분기 인상 마무리 전망 속 2분기 관측도반도체 호황·초장기물 수급도 변수
내년엔 한국은행 기준금리 인상이 마무리되면서 국고채 금리가 하향 안정될 것이라는 전망에 무게가 실렸다. 최종 기준금리(터미널레이트)도 3.50% 전망이 주를 이뤘다. 다만 국고채 금리가 언제 고점을 찍을지를 놓고는 시각차가 있었다. 내년 1분기 고점
불플랫, 50년물 10bp 가까이 하락, 11월 국발계도 우호적…산생 호조 희석내주 미 중간선거·넌펌 및 한국 CPI 등 발표, 입찰 재개와 레벨부담도3년물 기준 3.70~3.80% 사이 박스권 등락 예상
채권시장이 강세를 기록했다(금리 하락). 국고3년물 금리는 3.7%대 하단까지 떨어지며 2개월만에 최저치를 경신했고, 5년물 이상 장기물도 5개월만에
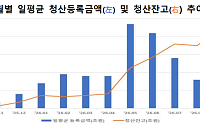
한국거래소가 한국무위험지표금리(KOFR) 기반 장외파생상품(OIS) 중앙청산 도입 1주년을 맞아 누적 청산금액 492조원을 기록하며 괄목할 만한 성과를 거뒀다.
26일 한국거래소에 따르면 거래소 청산결제본부는 오는 27일 KOFR OIS 중앙청산 개시 1주년을 앞두고 그간의 시장 정착 성과를 분석하고 향후 발전 계획을 제시했다.
지난 1년간 KOFR
우호적 대외환경+외국인 선물 대량 매수+한은 국감 안도+주가 급락에 안전자산 선호10년-3년 장단기금리차 4개월만 최저, 50-30년 금리차 7년10개월만 최대강세 분위기 이어갈 듯 하나 과도한 급락 되돌림 가능성도
채권시장이 강세를 기록했다(금리 하락). 특히 국고10년물 금리는 장중 11bp 넘게 급락했으며, 4.30%대를 기록해 한달보름만 최저치를
지난주 채권시장은 초장기물을 제외하고 약세분위기를 이어갔다(금리 상승). 개천절 대체휴일과 한글날로 주중 앞뒤로 휴장하면서 거래일이 짧았던 탓에 대외금리 변동과 국고채 30년물 입찰에 연동한 흐름이었다.
실제 지난 한주(2일 대비 8일 기준) 통안2년물은 1.7bp, 국고3년물은 4.6bp, 국고10년물은 3.0bp, 국고20녀물은 3.1bp씩 오른 반면
30년물 입찰 소화하며 초장기구간만 강세…추가 강세엔 새로운 재료 필요
채권시장이 전반적으로 약세(금리 상승)를 기록한 가운데 초장기구간에서만 강세를 보였다(금리 하락). 특히 이날 입찰이 진행된 국고30년물 구간이 상대적으로 강한 모습이었다. 이에 따라 국고50년물과 30년물간 금리차는 3년9개월만에 정상화됐다. 이로써 일드커브(수익률곡선) 전구간에서
한은 국고채 단순매입 만기 대응 성격…연 4~5조 매입해도 보유잔액 유지 수준올 세입 최대 50조 초과 가능성에도 미래대응기금 우선…4분기 초장기물 공급 일부 감소
최근 채권금리가 급등하고 있지만 한국은행과 정부가 당장 시장 안정화에 나설 여지는 제한적이라는 분석이 나왔다. 한은의 국고채 단순매입은 시장안정보다는 보유채권 만기에 대응하기 위한 기술적 성격
한국은행의 두 차례 연속 기준금리 인상과 주요국 장기금리 상승 여파로 지난달 국고채 금리가 모든 만기 구간에서 올랐다. 외국인은 국내 채권시장에서 순매도로 돌아섰고 회사채 발행 규모는 전월의 절반 이하로 줄었다.
금융투자협회는 10일 ‘2026년 8월 장외채권시장 동향’를 발표하고 지난달 말 국고채 3년물 금리는 연 3.838%로 전월 말보다 8.0bp
미 넌펌 서프라이즈에 9월 FOMC 금리인상 우려, 미국채도 단기물 상대적 약세국고20년·50년물 입찰 대기 속 장기구간 변동성 우려
채권시장이 단기물 약세(금리상승) 초장기물 강세(금리하락)로 엇갈렸다. 특히 국고3년물 금리는 사흘만에 3.9%대로 올라섰다. 다만, 시장은 이번주 나올 미국 물가지표를 대기하면서 전반적으로 한산했다.
주말사이 나온 미국
선물 롤오버 시작…중동정세 주목 속 대외금리·외국인 연동 장 이어질 듯
채권시장이 5거래일만에 강세를 기록했다(금리하락, 국고3년물 기준). 단중기물이 초장기물보다 상대적으로 강한 흐름이었다. 이달 중순 국채선물 근월물 만기를 앞둔 상황에서 롤오버도 시작됐다.
밤사이 미국채가 강세 전환한 가운데 아시아장에서도 주요국 채권이 강세를 보였다. 외국인이 3년
WGBI 실제 보유증가 33.4조, 기대경로의 71%, 시장 예상치 웃돈 내년 국고채 발행한은 추가 금리인상까지 겹쳐…액티브자금 유입 기대 어려워 ‘장기물 부담’
채권시장에 ‘수급발 금리발작’ 경계감이 켜졌다. 믿었던 세계국채지수(WGBI) 편입 자금 유입은 기대에 못 미치는 반면, 내년 국고채 발행은 220조원을 웃돌 전망이기 때문이다. 여기에 한국은행
순증 96.3조, 차환 110.7조, 시장조성 15.9조재경부 “장기물 발행비중 조정 여지 있어”
내년 예산안이 큰 폭 증가한 가운데 국고채 발행물량은 되레 줄었다. 반도체 경기 호조 등에 따른 세수 확대에 따른 영향으로 풀이된다.
1일 기획예산처와 재정경제부에 따르면 2027년 국고채 발행 계획 물량은 222조8000억원으로 결정됐다. 이는 올해 계획
지난 한주 채권시장은 강세를 기록했다(금리 하락). 실제 한주간(21일 대비 28일 기준) 통안2년물은 4.2bp, 국고3년물은 6.6bp, 국고10년물은 9.2bp씩 하락했고, 국고30년물은 17.9bp 급락했다.
무엇보다 한국은행이 백투백(7월·8월 연속 25bp 기준금리 인상)을 단행했음에도 불구하고 비둘기파(통화완화파)적 입장을 내놨기 때문이다.