외국인 소비·면세점 매출 확대에 자회사 적자 축소 기대올해 영업익 4116억·내년 5055억 전망…수익성 개선
현대백화점이 실적 회복에 속도를 내고 있다. 외국인 소비 증가로 본업이 호조를 보이는 데다 실적을 억누르던 지누스도 적자를 줄이고 있는 덕이다. 내년에는 연간 영업이익이 사상 처음으로 5000억원을 넘어설 것이라는 전망도 나온다.
5일 현대백화
해외궐련 호조에 담배사업 영업이익률 32.6% 기록주당배당금 8000원 책정…자사주 1조2000억원 소각글로벌 생산망 정비로 4년간 5500억원 이상 절감
KT&G가 올해 3분기 매출과 영업이익 모두 역대 분기 최고치를 기록했다. 해외궐련 판매 증가와 담배사업 수익성 개선이 실적을 뒷받침했다. 아울러 2030년까지 총 5조원 규모의 주주환원을 추진한다
카카오가 카카오톡 광고·커머스 성장에 힘입어 3분기 실적이 개선됐다는 소식에 장 초반 강세다.
5일 오전 9시21분 카카오는 전 거래일 대비 8.59% 오른 3만1600원에 거래 중이다.
카카오는 이날 3분기 연결 매출이 2조867억원, 영업이익이 2403억원으로 잠정 집계됐다고 밝혔다. 카카오게임즈와 카카오헬스케어의 중단영업을 반영한 기준으로 전년
NH투자증권은 5일 산일전기에 대해 3분기 실적이 시장 기대치를 밑돌았지만 북미 데이터센터를 중심으로 수주 확대가 이어지고 있다며 투자의견 ‘매수(Buy)’를 유지했다. 목표주가는 기존 28만원에서 24만원으로 하향 조정했다.
이민재 NH투자증권 연구원은 “데이터센터와 재생에너지, 에너지저장장치(ESS) 등 전방시장 수요가 확대되고 있고 생산능력 확대
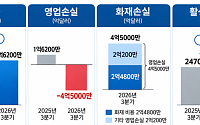
3분기 매출 14조원 돌파에도 영업손실 6423억원…적자 전환물류센터 화재 비용 제외해도 적자…개인정보 사고 여파 지속와우 회원 역대 최대·대만 사업 확대…4분기 수익성 개선 전망
쿠팡이 올해 3분기 매출 14조원을 돌파했지만 6000억원이 넘는 영업적자를 기록하며 수익성에 빨간불이 켜졌다. 물류센터 화재에 개인정보 사고 여파까지 겹친 탓이다. 김범석
SK증권은 4일 한국항공우주에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 19만원에서 15만원으로 낮췄다. 올해 일부 납품 물량이 내년으로 이연되면서 실적 추정치를 조정했지만, 2027~2028년 완제기 납품 확대와 KF-21 수출 모멘텀은 유효하다고 평가했다.
한국항공우주의 3분기 연결 매출은 1조643억원으로 전년 동기 대비 51.6%, 영
매출 11% 성장에도 적자…물류센터 화재 비용 2억4800만달러 반영대만 투자 확대·물류 자동화 강화…4분기 매출 13~14% 성장 전망
김범석 쿠팡Inc 의장이 개인정보 사고에 따른 고객 이탈과 수익성 악화가 여전히 영향을 미치고 있지만 내년 중반까지 실적 회복을 추진하겠다고 강조했다. 와우 멤버십 혜택과 로켓배송 상품군을 확대해 고객 유입을 늘리는 한
한진칼 지분을 공격적으로 사들이며 최대주주 등극을 눈앞에 둔 호반그룹이 추가 지분 매입에 나설 실탄은 빠듯한 것으로 보인다.
4일 금융감독원 전자공시시스템과 나이스신용평가에 따르면 한진칼 지분 11.50%를 쥔 호반건설은 본업 현금 창출력이 식고 있는 것으로 나타났다.
지난해 연결 매출은 1조2326억원으로 전년 대비 반토막 났고, 영업이익도 271
LS증권은 3일 LG씨엔에스에 대해 금융권 대형 프로젝트와 AI 전환(AX) 사업 성장이 본격화하고 있다며 투자의견 ‘매수(Buy)’와 목표주가 10만1000원을 유지했다.
선유진 LS증권 연구원은 “시장 전반의 AI 전환 투자가 실제 실적 기여로 이어지면서 회사가 연간 매출 성장률 가이던스를 기존 한 자릿수 중반에서 한 자릿수 후반으로 상향했다”고
현대제철이 한국거래소의 저PBR 기업 첫 공표 속에 장 초반 강세다. 올해 3분기 실적 부진에도 낮은 주가 수준과 4분기 수익성 개선 가능성에 매수세가 유입되는 것으로 풀이된다.
2일 오전 9시20분 현대제철은 전 거래일 대비 11.22% 오른 2만8750원에 거래 중이다.
한국거래소는 전날 유가증권시장 96곳과 코스닥시장 55곳 등 총 151곳을
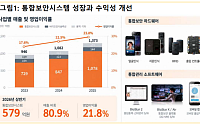
스몰인사이트리서치는 2일 슈프리마에 대해 고수익 생체인식 사업을 기반으로 AI 영상보안과 통합관제, 로봇 보안까지 사업 영역을 확대하고 있다고 평가했다.
슈프리마의 올해 상반기 연결 매출액은 715억원으로 전년 동기 대비 16.5%, 영업이익은 155억원으로 17.3% 증가했다. 영업이익률은 21.8%를 기록했다. 자체 생체인식 알고리즘과 소프트웨어
한화에어로스페이스 주가가 이달 들어 30% 넘게 하락한 가운데 증권가도 실적 충격을 반영해 목표주가를 줄줄이 낮췄다. 다만 수출 물량의 인도 시점에 따른 일시적 부진이라는 평가가 우세해, 4분기 납품 확대와 수익성 회복이 주가 반등의 관건으로 떠올랐다.
30일 한국거래소에 따르면 한화에어로스페이스는 전 거래일 대비 8.42% 내린 69만6000원에 거
2030년 9월까지 선주사 인도 예정
한화오션이 버뮤다 지역 선주로부터 초대형원유운반선(VLCC) 2척을 수주했다.
30일 금융감독원 전자공시시스템에 따르면 한화오션은 버뮤다 지역 선주와 VLCC 2척에 대한 건조 계약을 체결했다고 공시했다. 계약금액은 3568억원으로, 지난해 연결 매출 대비 2.8% 수준에 해당한다.
계약 기간은 이달 29일부터
한국투자증권은 30일 한화에어로스페이스에 대해 3분기 지상방산 부문의 수익성 악화는 양산 물량 감소에 따른 일시적 현상이라며 투자의견 ‘매수(Buy)’를 유지했다. 다만 실적 추정치 조정을 반영해 목표주가는 기존 대비 6.7% 낮춘 154만원으로 제시했다.
장남현 한국투자증권 연구원은 “3분기 연결 매출액은 전년 동기 대비 6.0% 감소한 6조943억
삼성증권은 30일 한화에어로스페이스의 목표주가를 기존 136만원에서 100만원으로 26.5% 하향 조정했다. 3분기 실적이 시장 기대치를 크게 밑돈 데다 원화 강세와 방산업종 전반의 기업가치 하락 등을 반영한 결과다. 다만 주요 수출 물량이 4분기에 집중되면서 실적 반등이 예상된다며 투자의견 '매수'는 유지했다.
한화에어로스페이스의 3분기 연결 매출액은
홈택스 기본정보 자동입력 추진…신탁·펀드 고유번호 부여 법령 개정 건의회계사·세무사 협력망 구축…현장 개선 의견 재경부·OECD에 전달
국세청이 글로벌최저한세에 따라 한국이 걷을 수 있는 세금을 빠짐없이 확보하기 위해 신고 체계를 손본다. 기업이 쉽고 빠르게 신고하도록 홈택스 기능을 개선하고 신탁·펀드 등의 신고용 고유번호 부여도 추진한다. 특히 회계사·
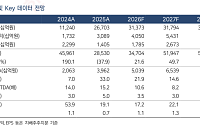
NH투자증권은 29일 호텔신라에 대해 면세점 사업이 안정적인 흑자 구조에 진입한 가운데 호텔·레저 부문의 실적 개선까지 더해지며 실적 측면에서 바닥을 통과했다고 평가했다. 다만 유통업종 전반의 밸류에이션 하락을 반영해 목표주가는 기존 대비 17.4% 낮춘 5만7000원으로 조정했다. 투자의견은 ‘매수(Buy)’를 유지했다.
주영훈 NH투자증권 연구원은
지난해 매출 3조4098억원→2032년 6조 목표…연평균 8% 성장 한세실업 과테말라 내년 본격 가동…YES24·동아출판은 AI, 모빌리티는 현지화 승부
한세예스24그룹이 2032년 연결 매출 6조원 달성을 목표로 AI와 모빌리티, 글로벌 생산 수직계열화를 앞세워 성장판을 넓힌다. 인수합병(M&A)에 의존하기보다 한세실업을 비롯한 주력 계열사의 자체 경
한미약품이 실적 부진 우려를 주가에 상당 부분 반영했다는 평가와 비만 신약 성과 기대에 강세다.
28일 오전 9시11분 한미약품은 전 거래일 대비 9.27% 오른 38만3000원에 거래되고 있다.
한미약품의 3분기 연결 매출액은 3774억원으로 전년 동기 대비 4.2% 증가했지만, 영업이익은 378억원으로 31.4% 감소했다. 중국 자회사 북경한미의
글로벌 전기동력차시장은 올 하반기부터 장기 가속 성장 구간에 진입할 전망이다. 또 내년부터 현대차그룹 전기차 전용플랫폼(E-GMP) 도입도 본격화될 예정이다. 이에 현대차그룹의 전동화 핵심부품을 담당하고 있는 현대모비스에 대한 투자자들의 관심이 뜨겁다. 증권가에서도 현대모비스의 중장기 성장성을 기대하는 분위기다.
◇중장기 외형성장과 수익개선 추세
삼성바이오로직스가 지난해 4분기에 이어 40% 수준의 매출총이익을 유지하면서 가동률 상승에 따른 레버리지 효과가 본격화되고 있다.
특히 최근 비어(Vir)바이오테크놀로지와 4400억 원 규모의 신종코로나바이러스감염증(코로나19) 치료용 항체 공급계약을 체결하고, 올해는 3공장 수주목표 60%를 조기에 달성해 투자자들 사이에서는 기대가 커지는 분위기다.
KT&G의 실적과 주가가 힘을 잃은 모양새다. 지난해 4분기 실적은 시장 기대치를 밑돌았고 주가는 바닥을 찍었다. 다만 증권사들은 KT&G에 대한 투자의견으로 ‘매수’를 유지했다. KT&G 주가가 반등할 가능성이 존재한다는 분석이다.
◇중동향 수출 해결과제
KT&G 주가가 지난해 10월 이후 하락세에서 벗어나지 못하고 있다. 지난 17일 9만30
유진투자증권은 8일 헥토이노베이션에 대해 정보기술(IT) 서비스와 핀테크 사업의 안정적 성장 속 헬스케어 사업 성장세가 이어질 것으로 전망했다. 기존 목표주가 2만1000원과 투자의견 ‘매수’는 유지했다.
박종선 유진투자증권 연구원은 “올해 3분기 헥토이노베이션 연결 매출과 영업이익으로 각각 전년 대비 13.3%, 14.9% 증가한 909억 원, 16
폴라리스오피스가 상반기 연결기준 매출 1542억 원, 영업이익 56억 원을 기록했다고 18일 밝혔다. 매출은 전년 동기 대비 28% 증가했으며, 영업이익은 전년 대비 7% 감소했다.
이는 계열사 전반에 걸친 다변화된 사업 포트폴리오가 특정 산업 경기 변동에도 흔들리지 않는 실적을 뒷받침한 결과로 풀이된다. 특히 본업인 소프트웨어(SW) 부문은 개인고객시