8월 평균 1.46%p⋯전월보다 0.16%p 벌어져5개 은행 모두 확대⋯NH농협 1.71%p로 가장 커
8월 주요 은행의 가계 예대금리차가 5개월 만에 확대됐다. 가계대출 금리가 일제히 오른 반면 평균 저축성수신금리는 거의 변동이 없어 대출·예금 금리 간 격차가 벌어졌다.
30일 은행연합회 공시에 따르면 5대 은행(KB국민·신한·하나·우리·NH농협)의
美 10년물 쇼크에 국내 국고채 4%대 '훌쩍'⋯은행 조달비용→대출금리 반영8월 은행권 주담대 4.66%' 3년여 만에 최고치 경신⋯신용대출 6.33% 돌파미 국채 발작 심화할수록 국내 차주 비용 부담도 '눈덩이'⋯한은도 예의주시 중
미국 국채 금리가 20년 만에 최고 수준으로 치솟으면서 국내 차주들의 발등에도 불이 떨어졌다. 미 국채 금리가 글로벌
8월 신규취급 은행 가계대출 금리 4.76%⋯전월비 0.12%p ↑주담대 금리, 22년 11월 이후 가장 높아⋯신용대출도 6.3%한은 "9월에도 금리 상승세 뚜렷⋯당분간 오름세 이어질 것"
지난달 시중은행 주택담보대출(주담대) 금리가 4.6%를 넘어서며 2022년 11월 이후 가장 높은 수준을 기록했다. 일반신용대출 금리도 2년여 만에 6%를 뛰어넘으며
22일 금융안정상황 보고서 발표
한국은행이 최근 두 차례 연속 기준금리 인상을 단행하는 등 과감한 긴축 정책을 시행하면서 일선 금융권 시중금리 상향으로 영향을 미치고 있는 가운데 과거 인상기 대비 차주별 대응여력이 양호하다는 평가를 내놨다.
22일 한국은행은 2026년 9월 금융안정 상황 보고서 중 '기준금리 인상에 따른 주요 금융안정 상황 점검' 이
5대 은행 고정·주기형 주담대, 보름 새 상단 0.17%p·하단 0.21%p 상승은행채·예금금리 상승 이어지면 코픽스 거쳐 변동형 주담대도 오름 압력대출금리 0.5%p 상승 땐 가계 이자 연 6.5조원↑…연체·부실 확대 우려
미국 국채금리 급등의 여파가 국내 주택담보대출 금리를 밀어올리고 있다. 국내 시장금리가 뛰면서 주요 시중은행의 고정·주기형 주택담보
신규 코픽스, 2024년 12월 이후 최고 수준 유지잔액·신잔액 기준은 상승⋯일부 기존 대출 영향시중금리보다 낮은 자금 유입이 상승분 상쇄
은행권 변동형 주택담보대출 금리의 기준이 되는 신규취급액 기준 코픽스(COFIX·자금조달비용지수)가 넉 달 연속 상승한 뒤 멈춰 섰다. 은행의 신규 자금 조달비용 상승세가 일단 숨을 고른 모습이지만, 잔액 기준과 신잔
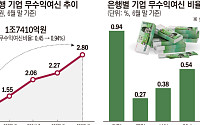
기업은행 기업 무수익여신 4년 새 164% 증가4대 은행 평균 두 배⋯중소기업 부실 부담 확대추가 금리 상승 땐 취약차주부터 부실 확산 우려
기준금리가 두 달 새 0.50%포인트(P) 오르며 중소기업과 개인사업자 등 취약 차주의 이자 상환 부담이 한계에 다다르고 있다. 특히 중기 대출 비중이 큰 IBK기업은행에서는 이자를 제때 받지 못하는 부실 채권이 급
기업대출 연체율 전년보다 상승…생산적금융 확대 속 건전성 부담7·8월 두 차례 기준금리 인상…변동금리 기업 차주 이자부담 변수
생산적금융 확대 기조에 기업대출을 늘리고 있는 은행권이 건전성 관리에 신경을 곤두세우고 있다. 기업대출 연체율이 이미 상승세를 보이는 가운데 최근 두 차례 기준금리가 인상되면서 시장금리를 거쳐 기업 차주의 이자 부담으로 이어질 가
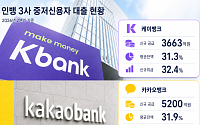
올 2분기 카뱅 31.9%·케뱅 31.3%·토뱅 34.2% 기록상반기 중저신용·서민금융 공급 확대⋯누적 실적도 증가대안신용평가·대환대출로 이자 부담 완화와 신용 개선 지원
인터넷전문은행 3사가 올해 2분기 중·저신용자 대출 비중을 모두 30%대로 유지하며 목표치를 웃돌았다. 중저신용자 대상 대출 공급을 늘리는 한편, 대환대출 등을 통해 이자 부담 완화와
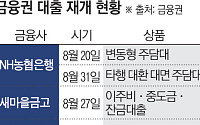
농협은행·새마을금고·삼성화재 등 대출 취급 재개8·13 대책 영향⋯하반기 ‘대출 오픈런’ 없어질듯가파른 금리 상승에 실수요자 이자 부담은 커져
정부가 가계대출 총량관리를 완화하면서 대출 빗장이 조금씩 풀리고 있지만, 대출금리 상승 압력에 차주들의 이자 부담이 확대했다. 금리가 상대적으로 낮을 때는 대출 신청 자체에 어려움을 겪다 대출 취급에 여력이 생기자
신한 1.43%p로 가장 높아⋯농협·하나는 확대돼토스뱅크 1.18%p 축소⋯인터넷은행 평균도 하락
7월 5대 시중은행의 가계 예대금리차가 전월과 같은 수준을 유지했다. 대출금리와 예금금리가 나란히 오르면서 금리 차이가 벌어지지 않은 것으로 나타났다.
26일 은행연합회 공시에 따르면 5대 은행(KB국민·신한·우리·하나·NH농협)의 정책서민금융을 제외한 7
7월 신규취급 기준 은행 가계대출 금리 4.64%⋯전월비 0.14%p ↑
은행권 가계대출 금리가 석 달 연속 상승했다. 금리 상승기에 접어들면서 은행채 등 지표금리가 상승한 데다 일부 은행에서의 중·저신용자 비중이 증가한 영향이다. 차주들의 금리 비용 부담이 커지면서 신규 주담대에서 고정금리가 차지하는 비중 역시 2014년 2월 이후 가장 낮은 수준을 기
금융당국이 잔금대출 ‘오픈런’ 해소를 위해 집단대출 공급을 독려하면서 주요 은행이 잇따라 대출 한도를 늘리고 있다. KB국민·신한·하나은행에 이어 NH농협은행과 우리은행도 입주를 앞둔 디에이치방배 잔금대출 공급 규모를 확대했다.
21일 금융권에 따르면 NH농협은행과 우리은행은 디에이치방배 잔금대출 한도를 기존 1000억원에서 각각 3000억원, 200
신규 코픽스 3.18%⋯잔액·신 잔액도 동반 상승오름세 지속에 상승 폭도 두 달 연속 0.1%p 수준미국 등 국채금리도 상승세에 흐름 지속 전망
변동형 주택담보대출 금리의 기준이 되는 코픽스(COFIX)가 4개월 연속 상승했다. 한국은행의 기준금리 인상 이후 예금금리와 금융채 금리가 오르면서 은행의 자금 조달 비용이 높아진 영향으로, 변동형 주택담보대
주요 시중은행들이 가계대출 총량 관리를 위해 문턱을 높이면서 주택담보대출(주담대) 가산금리가 7년 만에 최고 수준까지 치솟았다.
17일 은행연합회 공시에 따르면 지난 6월 KB국민·신한·하나·우리·NH농협 등 5대 은행이 신규 취급한 분할상환방식 주담대의 평균 가산금리는 3.27%로 집계됐다. 이는 전달(3.23%) 대비 0.04%포인트(p) 오른 수치이
KB국민은행이 비대면 상품을 중심으로 주요 가계대출 금리를 올린다.
29일 금융권에 따르면 KB국민은행은 31일부터 신용대출과 주택담보대출, 전세자금대출 등 주요 가계대출 상품 금리를 상향 조정한다.
KB신용대출과 KB급여이체신용대출, KB스타신용대출 등 주요 신용대출 금리는 0.10~0.50%포인트(p) 인상한다.
주택 관련 대출은 비대면 전용 상
지난달 주요 시중은행의 가계 예대금리차가 축소됐다. 대출금리가 상승했지만 예금금리가 이보다 더 크게 올랐다.
28일 은행연합회 공시에 따르면 5대 은행(KB국민·신한·우리·하나·NH농협)의 정책서민금융을 제외한 6월 신규취급액 기준 평균 가계 예대금리차는 1.30%포인트(p)로 5월(1.39%p)보다 0.09%p 줄었다.
은행별로는 신한은행이 1.57
6월 은행권 가계대출 평균 금리 4.5%⋯전월 대비 0.04%p ↑주담대 금리 0.04%p ↑⋯일반신용대출 금리도 0.23%p 올라변동금리 선택 확대⋯고정형 주담대 비중 1년새 90%서 37%로
지난달 은행권 가계대출 금리가 두 달 연속 상승했다. 시장금리 상승 속 주택담보대출(주담대) 금리가 오른 데다 상대적으로 금리가 높은 일반신용대출이 적극 취급된
한국은행이 3년 6개월 만에 기준금리를 인상하면서 주택담보대출(주담대) 이자 부담이 한층 커질 전망이다. 가계대출 총량 규제로 은행권의 신규 대출 문턱이 높아진 가운데 시장금리와 조달금리 상승 가능성이 겹치며 차주들은 대출 절벽과 이자 부담이란 이중고에 직면하게 됐다.
16일 한국은행은 금융통화위원회를 열어 기준금리를 0.25%포인트(p) 올린 연 2.
코픽스 1년 5개월 만에 3%대⋯기준금리 인상도 초읽기0.25%p 인상 시 이자 1.8조↑⋯차주당 30만원 늘어은행권 총량 관리 속 대출금리 상승세⋯“이중 부담 불가피”
한국은행 금융통화위원회의 기준금리 인상이 유력시되면서 가계의 이자 부담도 한층 커질 전망이다. 고강도 가계대출 규제로 신규 자금 조달 통로가 좁아진 상황에서 기존 대출금리마저 오르면 실
은퇴 후에는 갑작스러운 지출이 생기면 당황스럽다. 예기치 않게 배우자나 본인의 병원비 등 큰돈이 들어가게 될 때는 금융회사 대출 문턱이 높게 느껴지기도 한다. 고금리 대출이나 사적 대출을 이용할 수밖에 없다.
다행히 국민연금을 받고 있다면 도움을 받을 수 있다. 국민연금공단의 ‘노후긴급자금 대부’ 이른바 실버론을 활용할 수 있다.
누가 신청할
‘저금리 파티’가 끝났다. 2008년 글로벌 금융위기 이후 대략 10년간 지속돼온 저금리시대가 저물고 있다. 이미 국내 금융시장에서도 금리 인상의 기운이 꿈틀거리고 있다. 금리 인상은 은퇴 후 예금 이자로 생활하는 이들에게는 다소 숨통을 틔워줄 수 있지만, 빚을 가진 이들에게는 직격탄이 될 수 있다. 당장 은퇴 후 자영업에 뛰어든 ‘베이비부머(1955~19