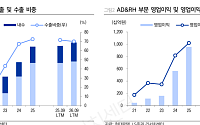
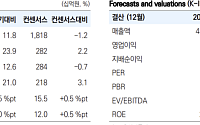
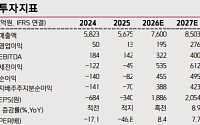
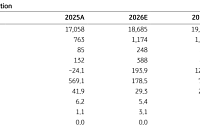
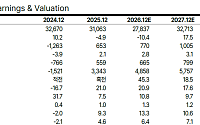
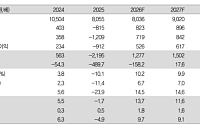
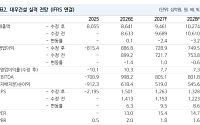
NH투자증권은 27일 HD현대마린솔루션에 대해 선박과 육상발전용 엔진 사업의 성장성이 유효하다며 투자의견 ‘매수’를 유지했다. 다만 원화 강세와 시장금리 상승을 반영해 목표주가는 기존 31만원에서 28만원으로 9.7% 하향 조정했다.
정연승 NH투자증권 연구원은 “원화 강세를 반영해 2027년과 2028년 이익 추정치를 각각 4%, 7% 하향했으며, 시
글로벌 방산주 견조한데 韓 5사만 6~15% 급락…12MF P/E 19배 ‘과매도 할인 구간’대신證 “과거 민주당 다수당 때도 美 국방비 증가…미사일·방공 증산은 초당적 수요”유진·DS證 “유럽 방산주 이미 반등…獨 총리·UAE 대통령 방한 등 하반기 수주 70% 집중”
글로벌 방위산업 주가들이 견조한 흐름을 유지하는 가운데 유독 국내 주요 방산주만 최근
LS증권은 현대로템이 글로벌 방산주 밸류에이션 하락으로 주가 조정을 받았지만 K2 전차의 수출 경쟁력은 여전히 유효하다고 평가했다. 투자의견 매수를 유지하면서 목표주가는 기존 33만원에서 15만5000원으로 낮췄다.
이재광 LS증권 연구원은 21일 “현대로템 주가는 지난 5월 고점 26만9000원 대비 67% 하락했다”며 “금리 상승에 따른 방산주 전반의
대신증권은 20일 국내 주요 방산주가 일제히 급락했지만 수주 지연과 미국 방위비 축소 우려가 과도하게 반영됐다며, 이번 조정을 비중 확대 기회로 활용할 필요가 있다고 21일 밝혔다. 방위산업에 대한 투자의견은 ‘비중확대’를 유지했다.
최정환 대신증권 연구원은 “한화에어로스페이스와 LIG넥스원, 한화시스템, 한국항공우주, 현대로템 등 국내 방산 5개사만
현대로템이 3분기 시장 기대치를 밑도는 실적을 거둔 데다 해외 수주 지연 우려까지 겹치며 장 초반 10% 넘게 급락하고 있다.
20일 한국거래소에 따르면 현대로템은 오전 9시 16분 기준 전 거래일 대비 10.63% 내린 9만원에 거래 중이다.
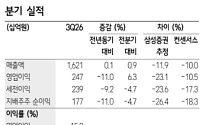
주가 하락의 배경에는 3분기 실적 부진이 자리 잡고 있다. 현대로템은 전날 공시를 통해 올해 3분기 연결 기
삼성증권은 20일 현대로템에 대해 추가 방산 수출 수주 지연과 미래 사업의 기대 이하 성과를 반영해 목표주가를 기존 25만원에서 15만6000원으로 37.6% 하향 조정했다. 다만 최근 주가 하락으로 성장성에 대한 우려가 상당 부분 반영됐다며 투자의견은 '매수'를 유지했다.
한영수 삼성증권 연구원은 "현대로템의 3분기 매출액은 시장 예상치를 10% 하회
유안타증권은 7일 현대로템에 대해 3분기 실적이 시장 기대치에 부합할 것으로 전망했다. 다만 부진한 수주 흐름과 글로벌 비교기업의 멀티플 하락을 반영해 목표주가를 기존 30만원에서 15만원으로 하향 조정했다. 투자의견은 ‘매수(Buy)’를 유지했다.
백종민 유안타증권 연구원은 “현대로템의 3분기 연결 기준 매출액은 1조7961억원으로 전년 동기 대비
키움증권은 신성이엔지에 대해 반도체 공장 정상화와 원가 개선 사업장 반영, 전방산업 다변화로 하반기 본격적인 실적 및 이익률 개선이 기대된다며 투자의견 '매수'와 목표주가 2만7000원을 각각 유지한다고 26일 밝혔다.
김학준 키움증권 연구원은 "신성이엔지의 2026년 2분기 연결 기준 매출액은 2018억원으로 전년 동기 대비 44% 증가했고 영업이익
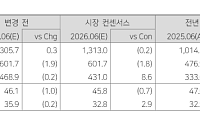
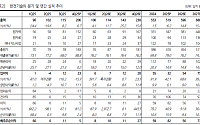
현대로템이 올해 2분기 실적이 시장 기대치(컨센서스)를 하회한 데다, 폴란드 K2 전차 2차 계약 및 신규 해외 수주 지연 우려까지 겹치면서 주가가 장 초반 급락하고 있다.
27일 한국거래소에 따르면 현대로템은 이날 오전 9시 18분 기준 전 거래일 대비 13.95% 내린 13만6500원에 거래 중이다.
현대로템 주가 급락세는 시장 기대에 미치지 못한
KB증권이 두산에너빌리티에 대해 신규 원전 수주 시점 이연을 반영해 목표주가를 14만원으로 하향 조정했지만, 투자의견 '매수'는 유지했다.
23일 정혜정 KB증권 연구원은 목표주가 하향 요인에 대해 "가중평균자본비용(WACC) 상승과 미국 시장에서의 원전 수주 시점을 올해에서 내년으로 이연한 것이 주된 원인"이라고 말했다.
KB증권은 두산에너빌리티
교보증권은 현대건설에 대해 고원가 현장 준공에 따른 본업 안정화와 하반기 원전 수주 기대감을 바탕으로 느리지만 양호한 회복세가 이어질 가능성이 높다며 투자의견은 '매수'로 유지하고 목표주가는 18만원으로 하향한다고 20일 밝혔다.
이상호 교보증권 연구원은 "현대건설의 2026년 2분기 연결 매출액은 7.1조원, 영업이익은 1898억원으로 전사적인 실적
IBK투자증권은 15일 대우건설에 대해 주택·건축 부문의 수익성이 예상보다 빠르게 개선되고 있다며 투자의견 ‘매수’를 유지했다. 다만 원전 수주 지연을 반영해 목표주가는 기존 3만6000원에서 3만1000원으로 하향했다. 전 거래일 종가는 1만5830원이다.
조정현 IBK투자증권 연구원은 대우건설의 올해 2분기 매출액을 전년 동기 대비 13.8% 감소
한화에어로스페이스가 2분기 영업이익이 시장 기대치를 밑돌 것이라는 전망과 목표주가 하향 조정에 장 초반 약세를 보이고 있다.
14일 오전 9시10분 한화에어로스페이스는 전 거래일 대비 6.84% 하락한 87만2000원에 거래 중이다.
이날 유안타증권은 한화에어로스페이스의 2분기 연결 기준 매출액을 전년 동기 대비 17.3% 증가한 7조4036억원,
다올투자증권은 30일 삼성바이오로직스에 대해 투자의견 '매수'를 유지하되 적정주가는 기존 대비 4.55% 내린 210만원으로 하향 조정했다.
이지수 다올투자증권 연구원은 1~4공장 전체 가동과 고환율 효과로 삼성바이오로직스의 2분기 실적은 시장 기대치에 부합하겠으나, 노조 파업 여파와 신규 수주 지연 등 단기 불확실성을 반영해 목표주가를 하향했다고 설
NH투자증권은 대우건설의 목표주가를 기존 5만원에서 3만6000원으로 28% 하향 조정했다.
26일 이은상 NH투자증권 연구원은 대우건설에 대해 "동종 기업들의 주가 약세와 수주 지연을 고려해 목표주가를 하향했다"면서도 "하지만 팀 코리아 원전 시공 파트너의 지위가 확고하고 올해 이후 실적 정상화가 가능하다는 점에서 달라진 건 없다"고 평가했다.
이
이번 주(3월 23~27일) 코스피 시장은 개별 종목의 실적 발표와 대규모 자금 조달 소식에 따라 극명한 희비가 갈렸다.
28일 한국거래소에 따르면 이번 주 코스피 지수는 20일 5781.20에서 27일 5438.87로 5.92% 하락했다. 이 기간 개인은 13조342억원을 순매수했고, 외국인과 기관은 각각 14조1999억원, 5396억원 순매도 했다
두산·테라파워 협력 SMR 제작 앞둔다발주·수주 시점 초점 수주 파이프라인 변화업계 “SMR 시장 본격 속도경쟁”
한국 소형모듈원자로(SMR) 시장의 문법이 ‘이름값’에서 ‘실익’으로 급격히 이동하고 있다. 그동안 ‘글로벌 브랜드와의 파트너십’이라는 상징성에 무게를 뒀다면 이제는 실제 발주 가능성과 수주 속도를 전략의 최우선 잣대로 삼기 시작했다. 화려한
테라파워 건설 허가 막바지 단계 PF 인허가 이뤄져야 SMR 계약루마니아 프로젝트 지연도 변수뉴스케일과 수주 순서 조정 수순
두산에너빌리티가 소형모듈원자로(SMR) 협력 구도에서 사실상 ‘속도’ 중심 재편에 나선 배경에는 뉴스케일파워의 6GW에 달하는 미국 테네시밸리전력청(TVA) 사업 수주 지연이 자리하고 있다.
루마니아 프로젝트도 변수다. 루마니아
15일 신한투자증권은 대우건설에 대해 원전 시공사로 주가 재평가를 위해서는 지속적인 수주 확대에 대한 확신이 필요하다고 평가했다. 단기적으로는 독보적인 주택부문 경쟁력(높은 원가경쟁력, 시행사 네트워크)으로 승부해야 하는 가운데 2026년 주택시장 업황 회복과 함께 동사 신규분양 계획 확대가 확인될 때 주가가 안정적인 상승 전환이 가능할 것이라는 판단이