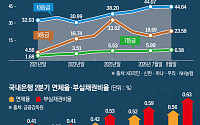
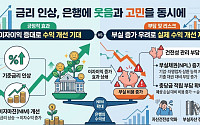
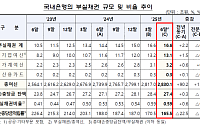
올해 상반기 국내은행의 당기순이익이 지난해 같은 기간보다 감소한 가운데 연체율과 부실채권비율은 상승한 것으로 나타났다. 시장금리 상승에 따른 이자이익 증가가 예상되지만 기업과 가계의 부실 위험이 커지고 있어 건전성 관리가 주요 과제로 꼽힌다.
19일 한국금융연구원의 ‘2026년 상반기 국내은행 영업실적과 향후 과제’ 보고서에 따르면 국내은행의 올해 상반
대출금리 올라 이자이익 확대 기대기업·자영업자 부실 땐 충당금 부담 가중“하반기 마진보다 건전성 관리가 핵심
기준금리 인상은 통상 은행의 순이자마진(NIM)에 긍정적으로 작용한다. 대출금리 상승으로 이자수익이 늘 수 있어서다. 하지만 가파른 금리 상승 국면에서 은행이 마냥 웃기는 어렵다. 기업과 자영업자를 중심으로 부실 부담이 이미 커진 가운데 추가 금리
국내은행의 부실채권이 1년 새 2조원 넘게 늘면서 19조원에 육박했다. 기업대출을 중심으로 부실이 증가했다.
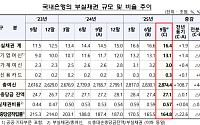
2일 금융감독원에 따르면 6월 말 국내은행의 부실채권은 18조9000억원으로 전년 동기보다 2조3000억원 증가했다. 이는 2018년 6월(19조4천억원) 이후 8년 만에 가장 많은 규모다. 부실채권비율은 0.63%로 같은 기간 0.04%포인트
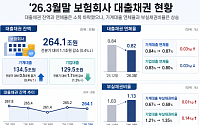
올해 2분기 보험회사의 대출채권 잔액이 266조원으로 늘었다. 가계대출 연체율은 하락한 반면 기업대출 연체율은 상승했다.
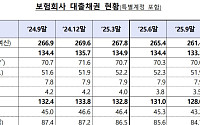
28일 금융감독원에 따르면 올해 6월 말 보험회사의 대출채권 잔액은 266조원으로 전분기 말 264조1000억원보다 1조9000억원(0.7%) 증가했다.
가계대출 잔액은 136조1000억원으로 전분기 말보다 1조6000억원(1.2%
국내 은행권의 부실채권비율이 다시 상승하며 건전성 관리 부담이 커지고 있다. 특히 개인사업자와 중소기업 대출 부실이 확대되는 흐름이 이어지면서 은행권의 대손충당금 적립 여력도 빠르게 낮아지는 모습이다.
29일 금융감독원에 따르면 올해 3월 말 기준 국내은행의 부실채권(고정이하여신) 비율은 0.60%로 집계됐다. 지난해 말(0.57%) 대비 0.03%포인
금감원 “ 보험사 대손충당금 확충·건전성 관리 강화”
1분기 보험회사의 대출채권 잔액과 연체율 모두 소폭 줄어든 것으로 나타났다.
금융감독원이 27일 발표한 ‘2026년 3월 말 보험회사 대출채권 현황’에 따르면 보험회사의 대출채권 잔액은 264조1000억원으로 전 분기보다 1조1000억원 줄었다. 이 가운데 가계대출 잔액은 134조5000억원으로 50
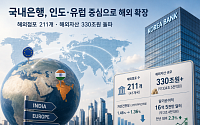
인도와 유럽을 중심으로 국내은행의 해외 확장이 이어지고 있다. 지난해 해외 점포 수는 211개로 늘었고 해외 자산 규모도 330조원을 넘어섰다. 수익성과 건전성도 전반적으로 개선된 모습이다. 다만 금융당국은 중동 전쟁 장기화와 글로벌 금융시장 변동성 확대 등을 고려해 해외점포 리스크 관리 강화에 나섰다.
20일 금융감독원이 발표한 ‘2025년 국내은행
대출채권 잔액, 전 분기보다 3조8000억원 늘어연체율 0.84%·부실채권비율 1.03%로 상승
지난해 말 보험회사 대출채권 잔액이 265조원을 넘어선 것으로 나타났다. 연체율과 부실채권비율도 함께 상승해 자산건전성 관리 강화 필요성이 커졌다는 평가가 나온다.
금융감독원은 27일 지난해 말 보험회사의 대출채권 잔액이 265조2000억원으로 전 분기보다
한은, 26일 '취약요인 고려 금융시스템 스트레스테스트' 결과 발표"지방ㆍ저축은행 자본비율 3%p 이상 급락⋯증권ㆍ보험사 손실도"
중동 전쟁 여파 등이 국내 실물경제 부진으로 확산할 경우 지방ㆍ저축은행 등을 중심으로 기업대출 부실 채권이 쌓이고, 보험·증권사 시장손실이 커질 수 있다는 금융시스템 스트레스테스트 결과가 나왔다.
한은은 26일 금융안정상
국내 은행의 신용대출 부실이 10년9개월 만에 최고 수준으로 치솟았다. 특히 기업대출을 중심으로 신규 부실이 늘며 건전성 부담이 커지고 있다.
25일 금융감독원에 따르면 지난해 4분기 말 기준 국내은행의 부실채권비율은 0.57%로 전 분기와 유사했다. 다만 전년 동기(0.54%) 대비 0.03%포인트(p) 상승했다.
부실채권 규모는 16조6000억원으
폐업·미분양·PF경색, 중소 건설사부터 상환 지연 확산“부실 전이 속도 주시”⋯은행권, 건전성 점검·채무조정 강화
건설 시장 침체가 심화되면서 은행권의 건설업 연체율이 빠르게 상승하고 있다. 폐업 증가와 유동성 악화로 건설사들의 상환 여력이 떨어지면서 은행권이 직접적인 리스크에 노출되고 있다는 분석이다. 부동산 프로젝트파이낸싱(PF) 경색, 공사 원가 상
국내 은행권의 부실채권비율이 전분기보다 소폭 하락했다. 경기 둔화와 중소기업 연체 부담이 이어지는 가운데서도 신규 부실 발생 규모가 줄어들며 전체 부실채권 잔액이 소폭 축소된 영향으로 분석된다.
27일 금융감독원에 따르면 올해 9월 말 국내은행의 부실채권비율은 0.57%로 집계됐다. 이는 전분기(0.59%)보다 0.02%포인트(p) 낮아진 수준이다. 부
3분기 보험사 대출채권 잔액이 전분기보다 줄어든 261조 원 수준으로 집계됐다. 가계대출과 기업대출이 모두 감소했다.
25일 금융감독원에 따르면 올해 9월 말 기준 보험회사 대출채권 잔액은 261조4000억 원으로 6월 말 대비 4조 원 감소했다. 가계대출은 133조3000억 원으로 전분기 보다 1조1000억 원 줄었고, 같은 기간 기업대출은 128조
저축은행 건전성 수도권·비수도권 격차 확대"지역 경기 둔화와 부동산 침체 영향"'지역 금융 공백' 현실화 우려
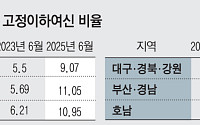
지역 경기 둔화와 부동산 침체 영향으로 지방 저축은행의 부실 위험이 빠르게 커지고 있다. 서울에 있는 저축은행의 고정이하여신(부실채권) 비율이 9% 수준에 머문 반면 지방은 12%까지 치솟아 최대 1.3배 격차를 보였다. 지역 기반 금융기관의 건
고정이하여신 비율, 3년새 6.27%p↑점포·지점 줄고 임직원 수도 감소
'깜깜이 공시'로 지적돼 온 새마을금고의 통합 경영지표가 5일 처음으로 공개됐다. 고정이하여신(부실채권) 비율은 가파른 상승세를 보였고 인력과 점포 수는 감소하는 흐름을 보였다.
이날 공개된 새마을금고 통합재무정보시스템에 따르면 올해 상반기 전국 새마을금고의 평균 고정이하여신
올해 상반기 전북 지역 새마을금고의 부실채권 비율이 전국에서 가장 높은 것으로 나타났다.
국회 예산결산특별위원회 위원장인 한병도 더불어민주당 의원이 5일 행정안전부로부터 제출받은 새마을금고 경영지표 자료에 따르면 올해 상반기 전국 1267개 금고 중 623곳(49.2%)이 고정이하여신 비율 8%를 초과한 것으로 나타났다.
고정이하여신은 금융가 빌려준
부실채권 비율, 전년 대비 0.06%p↑2분기 신규 부실 6.4조 원, 중소기업 중심 확대
국내은행의 부실채권(고정이하여신) 비율이 올해 6월 말 기준 0.59%로 전분기와 동일한 수준을 유지한 것으로 나타났다. 다만 대손충당금적립률은 165.5%로 내려가며 충당 여력이 다소 약화됐다.
5일 금융감독원에 따르면 6월 말 국내은행의 부실채권 잔액은 16조
예치 전 보호 대상 금융기관·상품인지 확인펀드, 증권사 CMA 등은 제외여러 금융사로 분산 예치해야 안전보호 범위 넓어졌지만 금리 전가 우려도
1일 예금보호한도가 1억 원으로 상향되면서 금융권 예금 수요가 늘어날 전망이다. 금융소비자들의 물리적ㆍ심리적 안전망이 대폭 강화되면서 예적금 선호 현상이 더욱 뚜렷해질 것으로 보인다. 다만 주의할 점도 있다. 금융