최민기 신한투자증권 선임연구원은 16일 “대만과 한국, 유럽 등 주요 지역의 입찰제도와 정책 개편으로 중장기 해상풍력 프로젝트 수주 여건은 개선되고 있다”며 “다만 고금리 환경에서 개발사들의 투자 불확실성이 커지면서 단기 프로젝트 지연이 나타나고 있다”고 밝혔다.
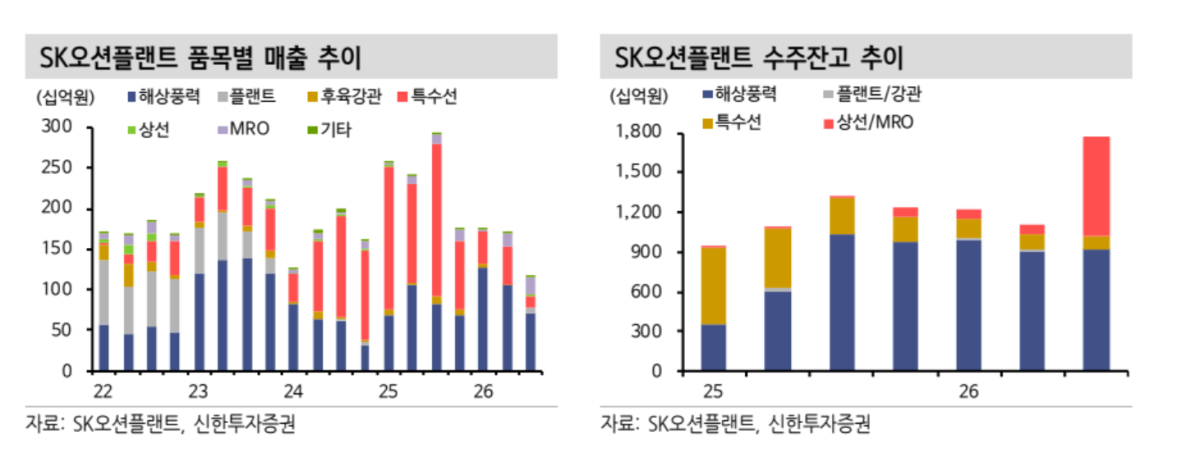
SK오션플랜트의 3분기 매출액은 전년 동기 대비 60.2% 감소한 1168억원, 영업이익은 12.3% 줄어든 169억원을 기록했다. 매출 감소에도 영업이익은 시장 전망치를 51% 웃돌았다.
특수선 매출 감소로 외형은 축소됐지만 수익성이 높은 해상풍력 매출 비중이 61%까지 높아지면서 이익률을 방어했다. 대만 펑먀오1 프로젝트 준공 정산도 약 40억원의 매출과 영업이익률 3%포인트 개선에 기여했다.
분기 말 수주잔고는 탱커 수주 효과로 전 분기보다 59.8% 늘어난 1조7692억원으로 확대됐다. 다만 4분기에는 특수선 매출 비중이 높아지면서 영업이익률이 6.0%로 낮아질 것으로 예상했다.
2027년 실적 전망은 보수적으로 낮췄다. 신한투자증권은 내년 매출액을 기존 7258억원에서 6704억원으로 7.6% 하향했다. 영업이익도 536억원에서 493억원으로 8.0% 낮췄다. 안마해상풍력 착공 지연에 따른 영향이다.
다만 주요 해상풍력 프로젝트의 본계약 전환은 내년부터 본격화될 것으로 예상했다. 대만 펑먀오2는 연초, 완도금일은 3분기, 해송3은 4분기 발주가 기대된다. 관련 매출은 주로 2028년부터 반영될 전망이다.
해상풍력 외 사업 다변화도 긍정적으로 평가했다. 상선 수주 확대와 유럽 해상변전설비(OSS) 시장 진출, FPSO 등 대체 수주가 가동률 부담을 완화하고 중장기 매출 기반을 강화할 수 있다는 분석이다.
최 선임연구원은 “단기적으로는 프로젝트 지연에 따른 불확실성이 남아 있지만 2027년 주요 풍력 프로젝트의 본계약 전환 시점이 중요하다”며 “지연 중인 경영권 매각이 마무리되고 신야드 잔여 투자 일정과 사업 방향성이 구체화되면 재평가 계기가 될 수 있다”고 말했다.