SK증권은 삼성증권에 대해 증시 위축에도 불구하고 경쟁사 대비 양호한 3분기 실적을 거뒀다며 투자의견 '매수'를 유지하되 목표주가를 기존 15만8000원에서 10만5000원으로 하향 조정했다고 13일 밝혔다.
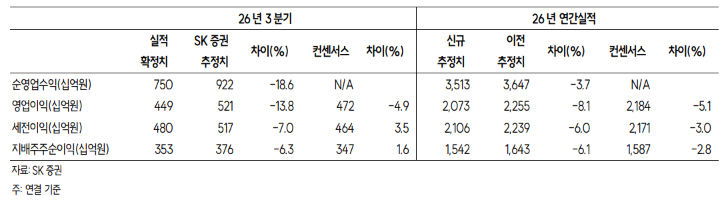
장영임 SK증권 연구원은 "삼성증권의 2026년 3분기 지배주주순이익은 3528억원으로 전년 동기 대비 14.1% 증가하고 전분기 대비 27.7% 감소해 시장 컨센서스에 부합했다"며 "일평균 거래대금이 전분기 대비 36.2% 감소한 상황에서 주식 관련 평가이익 노출이 적어 운용손익 변동성이 낮았던 덕분에 타사 대비 양호한 실적을 거뒀다"고 말했다.
장영임 연구원은 "위탁매매(BK)와 자산관리(WM) 부문 수수료 수익은 국내외 거래대금 감소와 펀드, 랩어카운트 판매 둔화로 전분기 대비 각각 40.0%, 49.4% 감소했다"며 "투자은행(IB) 부문은 주식자본시장(ECM) 개선에도 구조화금융 수수료 감소로 10.4% 줄었으나 분기마다 500억원대 수익을 내며 체력이 높아진 점은 긍정적"이라고 설명했다.
장 연구원은 "운용 및 기타 손익은 시장금리 상승에도 채권 운용이 선방하며 전분기 대비 35.3% 감소에 그쳤다"며 "일평균 거래대금 추정치 하향과 무위험이자율 상승에 따른 자기자본비용(COE) 상향을 반영해 목표주가를 내렸다"고 분석했다.
그는 다만 "증시 변동성이 높은 상황에서 유가증권 평가이익 기여가 적고 보수적인 운용 기조로 이익 변동성이 낮다는 점은 투자 매력도를 높인다"며 "올해 주당배당금(DPS)은 6200원(배당성향 35.9%)으로 예상되며 8.7%에 달하는 배당수익률이 주가 하방을 지지할 것"이라고 내다봤다. 아울러 "연내 밸류업 정책 발표에 대한 기대감도 유효해 불확실한 환경 속 업종 내 최고선호주(Top Pick)로 유지한다"고 덧붙였다.