도소매업체 영업이익률 클리닉·온오프라인 판로 확장 지원
고령 노포 성실 상환 이력 반영 보증 한도 확대·AI 전환 제공
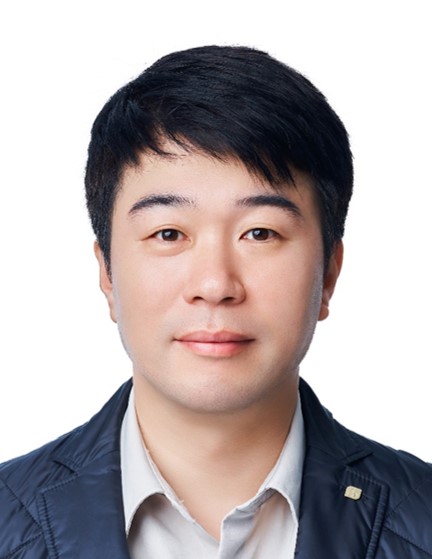
“청년 창업자를 위한 지원 프로그램은 많지만 은퇴 후 생계를 위해 창업하는 중장년층을 위한 프로그램도 필요합니다. 성실하게 빚을 갚아온 장수 노포에는 보증 한도를 확대하는 등 소상공인의 특성에 맞춘 지원이 이뤄져야 합니다.”
‘2026 서울시 소상공인 금융진단 리포트’ 발간을 총괄한 안영수 서울신용보증재단 소상공인정책연구센터장은 11일 소상공인 금융 지원 정책의 정교화를 강조했다. 같은 소상공인이라도 연령과 업력, 업종에 따라 채무 구조와 경영 여건이 다른 만큼 획일적인 금융 지원에서 벗어나 맞춤형 처방이 필요하다는 것이다.
안 센터장은 특히 50대 생계형 창업자와 도소매업체, 고령 장수 노포를 주목해야 할 집단으로 꼽았다. 신규 창업자에게는 창업 준비부터 폐업까지 이어지는 지원 체계가, 도소매업에는 수익성 개선이, 장수 노포에는 성실 상환 이력을 반영한 금융 지원이 필요하다는 설명이다.
가장 시급한 과제로는 은퇴 후 생계형 창업에 나선 50대의 경영 안정을 제시했다. 안 센터장은 “청년 창업자를 위한 프렙아카데미는 많은데 은퇴한 사람들을 위한 창업 프로그램도 필요하다”며 “생계형 창업이기 때문에 예산도 사실 더 중요하다”고 말했다.
사업을 지속하기 어려운 소상공인에게는 폐업을 선택할 수 있는 여건을 마련해줘야 한다고 강조했다. 그는 “이 사람들이 폐업할 수 있는 퇴로를 확보해주는 것도 굉장히 중요하다”며 “폐업 비용을 조금 더 현실화해주는 내용들이 같이 필요하다”고 설명했다.
도소매업에 대해서는 매출 확대보다 영업이익률 개선이 우선이라고 진단했다. 업력 3~7년 도소매업체는 평균 매출이 3억원을 넘지만 고금리·다중채무 비중이 서울 평균을 웃돌았다. 매출 규모만으로는 실제 채무 부담을 판단하기 어렵다는 의미다.
안 센터장은 “매출이 크다고 도소매업이 좋은 게 아니다”라며 “결국에는 매출이 아니라 영업이익률을 높이기 위한 클리닉들이 필요하다”고 강조했다. 이어 “동대문에서 도매하는 사람들을 많이 만나보는데 매출은 엄청 높다”면서도 “영업이익이 낮으니까 빚에 허덕이는 경우도 굉장히 많고 특히 청년들이 그런 개념이 없다 보니까 시행착오를 많이 겪는다”고 말했다.
온라인 판로 확대도 주요 과제로 제시했다. 그는 “인터넷이 요즘에 워낙 강세이기 때문에 디지털 전환 및 특화 마케팅을 통해서 온오프라인 판로를 확장하는 지원들이 필요하다”고 제언했다.
반면 60대 이상이면서 업력 15년 이상인 장수 노포에는 금융 지원을 확대할 필요가 있다고 봤다. 이들은 매출 대비 대출 비중이 서울 평균보다 높지만 고금리·다중채무 비중은 상대적으로 낮아 ‘클린 채무군’으로 분류됐다.
안 센터장은 “어르신들이 빚에 대한 부담을 청년들보다 훨씬 강하게 느낀다”며 성실 상환 이력을 반영해 보증 심사를 고도화하고 한도를 확대하는 방안을 제안했다. 단순히 대출 규모만 볼 것이 아니라 그동안의 채무 관리 이력까지 평가해야 한다는 취지다.
고령 소상공인에 대한 AI 활용 지원도 강조했다. 안 센터장은 “재단에서 디지털 전환 AI 쪽을 지원했더니 70세 넘은 할머니가 릴스를 매일 올리시는 분도 있다”며 “중장년, 노포에도 AI 지원이 충분히 필요하다”고 말했다.