4050 비중, 30대이하·60대 웃돌아...창업 3년미만은 2.9%p 급등
강북·중랑 고금리 채무자 비중 14%대...종로·동작은 10% 안팎
서울 소상공인 6명 중 1명은 여러 금융업권에 걸쳐 돈을 빌리고 있는 것으로 나타났다. 또 올해 상반기 소상공인 1명당 전년 대비 평균 대출액 감소 폭보다 매출액 감소 폭이 더 커 채무 부담은 더 늘어난 것으로 해석됐다. 외형적인 대출 총량보다 빚을 갚아나갈 기초체력인 매출이 더 큰 폭으로 꺾이며 골목상권의 부채 구조가 질적으로 악화하고 있다는 우려가 나온다.
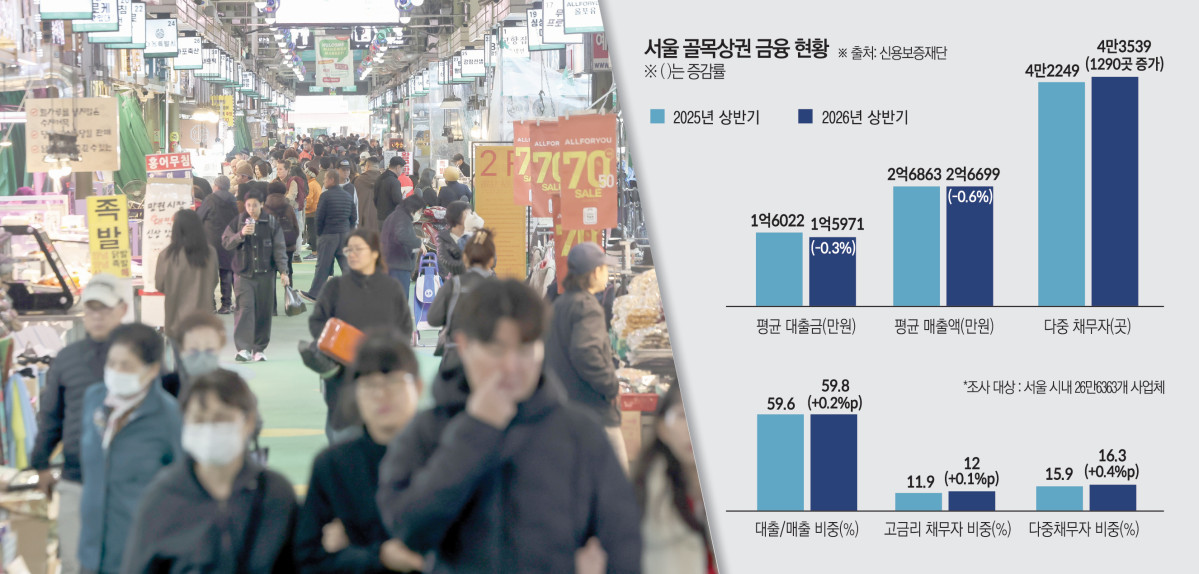
11일 서울신용보증재단이 발행한 ‘2026 서울시 소상공인 금융진단 리포트’에 따르면 올해 상반기 3개 이상 금융업권에서 돈을 빌린 소상공인 사업체는 4만3539곳으로 지난해(4만2249곳)보다 1290곳 늘었다. 다중채무 사업체 비중은 전체 조사 대상(26만6363곳)의 16.3%로 전년보다 0.4%포인트(p) 상승했다. 제2금융권 대출 비중이 높은 고금리 채무 사업체 비중도 12.0%(3만1842곳)로 전년 대비 0.1%p 높아졌다.
이번 조사는 보증 잔액이 남아 있는 서울 시내 26만6363개 사업체를 전수 분석한 것으로 조사 결과가 외부에 공표된 것은 처음이다.
상반기 업체당 평균 대출액은 1억5971만원으로 전년 동기보다 0.3% 줄었다. 하지만 같은 기간 평균 매출액은 2억6699만원으로 0.6% 감소하며 대출보다 더 큰 감소 폭을 기록했다. 버는 돈이 더 빠르게 줄어들면서 매출 대비 대출 비중은 59.6%에서 59.8%로 0.2%p 상승했다. 빚은 그대로인데 상환 부담은 무거워졌다는 뜻이다.
이번 조사는 소상공인의 연령과 업력, 업종, 자치구별 대출·매출 규모와 고금리·다중채무 비중을 교차 분석했다. 특히 대출을 단순 총량이 아닌 채무 악성도와 복잡도를 분석해 ‘대출의 질’을 들여다본 결과가 눈길을 끌었다. 연령대별로는 40대(18.3%)와 50대(18.9%)의 다중채무 비중이 높게 나타났다. 반면 30대 이하(13.7%)와 60대 이상(13.4%)은 낮았다. 업력별로는 창업 초기인 3년 미만 업체의 다중채무자 비중이 1년 새 15.5%에서 18.4%로 2.9%p나 치솟아 모든 구간 중 가장 가파른 증가 폭을 기록했다.
자치구별 양극화도 뚜렷했다. 고금리 채무자 비중은 강북구(14.8%)와 중랑구(14.6%)가 가장 높았고, 종로구(9.5%)와 동작구(10.0%)가 가장 낮았다. 다중채무자 비중은 강서구(18.5%), 강북구(18.4%), 중랑구(18.3%) 순으로 집계됐다.
특히 강북구는 평균 대출액이 1억2438만원으로 서울 25개 자치구 중 가장 적었지만 2금융권 고금리에 기대는 비중은 가장 높았다. 건전성 악화 속도가 가장 가파른 곳은 서대문구였다. 고금리 채무 비중이 11.2%에서 12.1%로, 다중채무 비중이 15.6%에서 16.8%로 뛰며 두 지표의 증가 폭(0.9%p·1.2%p) 모두 25개 구 가운데 1위를 기록했다.
한편 채무자 분류 기준은 총대출 가운데 제2금융권(저축은행·카드 등) 비중이 50% 이상이면 ‘고금리 채무자’로, 3개 업권 이상의 금융기관에서 돈을 빌리면 ‘다중채무자’로 분류했다. 시중은행 3곳에서 대출 받았더라도 업권 기준으로는 1개 금융기관으로 계산해 보수적으로 평가했다.
안영수 서울신보 소상공인정책연구센터장은 “빅데이터를 통해 드러난 지역별·계층별 취약 고리에 맞춰 정책 자금과 경영 지원의 타깃을 한층 정교화해야 할 시점”이라고 말했다.