한화투자증권은 현대오토에버에 대해 엔터프라이즈 IT(EIT) 부문의 견조한 성장과 현대차그룹의 인공지능 전환(AX) 가시화로 구조적 외형 성장이 기대된다면서도 투자의견 '매수'를 유지하되 목표주가는 기존 대비 하향 조정한 44만원을 제시했다고 10일 밝혔다.
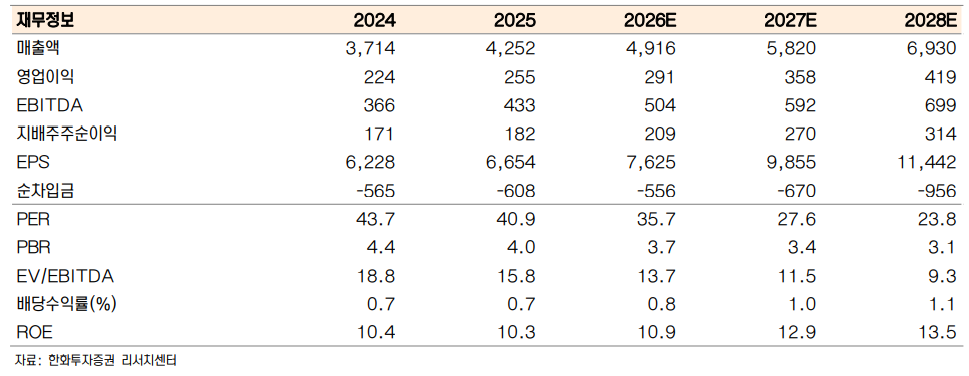
한화투자증권 리서치센터는 "현대오토에버의 2026년 연결 기준 매출액은 4조9160억원으로 전년 대비 15.6% 증가하고 영업이익은 2913억원으로 14.1% 늘어날 전망"이라며 "영업이익률은 5.9%를 기록할 것"이라고 내다봤다.
리서치센터는 "차량 소프트웨어(SW) 매출 성장은 둔화됐으나 EIT 부문의 견조한 매출 성장(19.2%)에 힘입어 2027년 매출 목표인 5조원에 근접한 실적을 낼 것"이라며 "네비게이션 SW 부진을 차세대 전사적자원관리(ERP) 및 클라우드 등 고부가가치 프로젝트 비중 증가로 상쇄하며 비즈니스 믹스 개선에 기여할 것"이라고 설명했다.
리서치센터는 "모셔널 로보택시 서비스와 그룹 스마트팩토리 기반 공장 신·증설 등 고부가 IT 투자가 수반되며 현대오토에버의 시스템통합(SI) 및 IT아웃소싱(ITO) 수요가 지속 확대되고 있다"며 "기존 IT 시스템의 클라우드 전환 프로젝트가 매출 성장을 주도할 것"이라고 분석했다.
아울러 "현대오토에버가 26% 지분(1146억원 규모)을 출자한 HMG AI 팩토리 구축 및 운영이 본격화됨에 따라 그룹의 자율주행과 로봇 인프라 수요에 맞춘 그래픽처리장치(GPU) 공급 및 구독형 GPU 서비스(GPUaaS) 수혜가 확대될 전망"이라며 "그룹의 AI 및 로봇 사업 전개에 따라 동사의 역할이 디지털 전환(DX)에서 AX로 변화하고 있어 장기 성장성이 기대된다"고 평가했다.