현대차증권은 동국제강에 대해 3분기 실적이 시장 기대치를 상회했으며 4분기에도 견조한 실적을 이어갈 것이라며 투자의견 '매수'를 유지하되 목표주가를 기존 1만3800원에서 1만2800원으로 하향 조정했다고 3일 밝혔다.
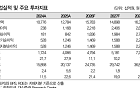
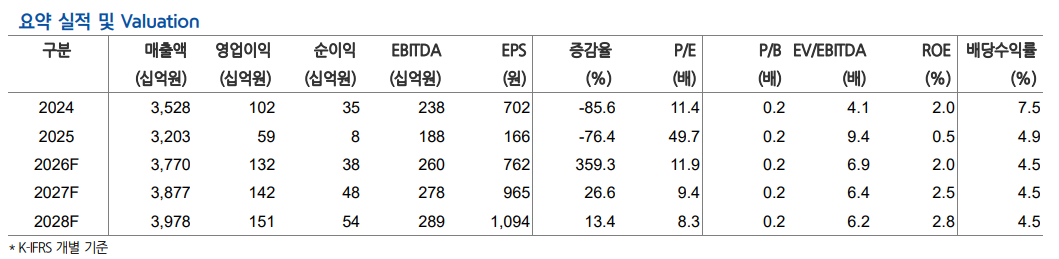
박현욱 현대차증권 연구원은 "동국제강의 2026년 3분기 별도 기준 매출액은 9323억원으로 전년 동기 대비 21% 증가하고 영업이익은 299억원으로 25% 늘어났다"며 "비수기와 철근 수요 위축에도 불구하고 반도체 등 민간 투자의 H형강 수요 호조로 봉형강 판매량이 17% 증가해 당사 추정치 및 시장 컨센서스를 상회했다"고 말했다.
박현욱 연구원은 "4분기 영업이익은 355억원으로 전분기 대비 19% 증가할 것으로 예상된다"며 "3분기 후판 대보수 완료에 따른 후판 생산 및 판매 증가와 봉형강 성수기 효과가 기대된다"고 설명했다.
박 연구원은 "국내 철근 유통가격은 3분기 말 85만원에서 현재 81만원으로 약세를 보이고 있으며 하반기 철근 수요와 수출 물량 모두 감소세가 예상된다"며 "반면 H형강 수요는 전방산업 투자 증가로 지난해 대비 올해와 내년 각각 4% 증가할 것"이라고 분석했다. 아울러 "조선향 후판 수요 확대에 힘입어 올해 국내 후판 수요가 6% 증가하고 유통가격도 유지될 전망"이라고 덧붙였다.
그는 "지속가능한 자기자본이익률(ROE 2.2%, COE 6.6%)을 고려한 적정 주가순자산비율(PBR) 0.33배를 2027년 예상 주당순자산(BPS)에 적용해 목표주가를 하향 산출했다"며 "현재 주가는 PBR 0.2배 수준으로 역사적 저평가 구간에 머물러 있어 투자의견 매수를 유지한다"고 평가했다.