혼인·출산 최대 1억원 추가 공제…가족 간 금전대차 주의
유언대용신탁으로 생전 재산관리·사후 승계…고령화 대비 필요
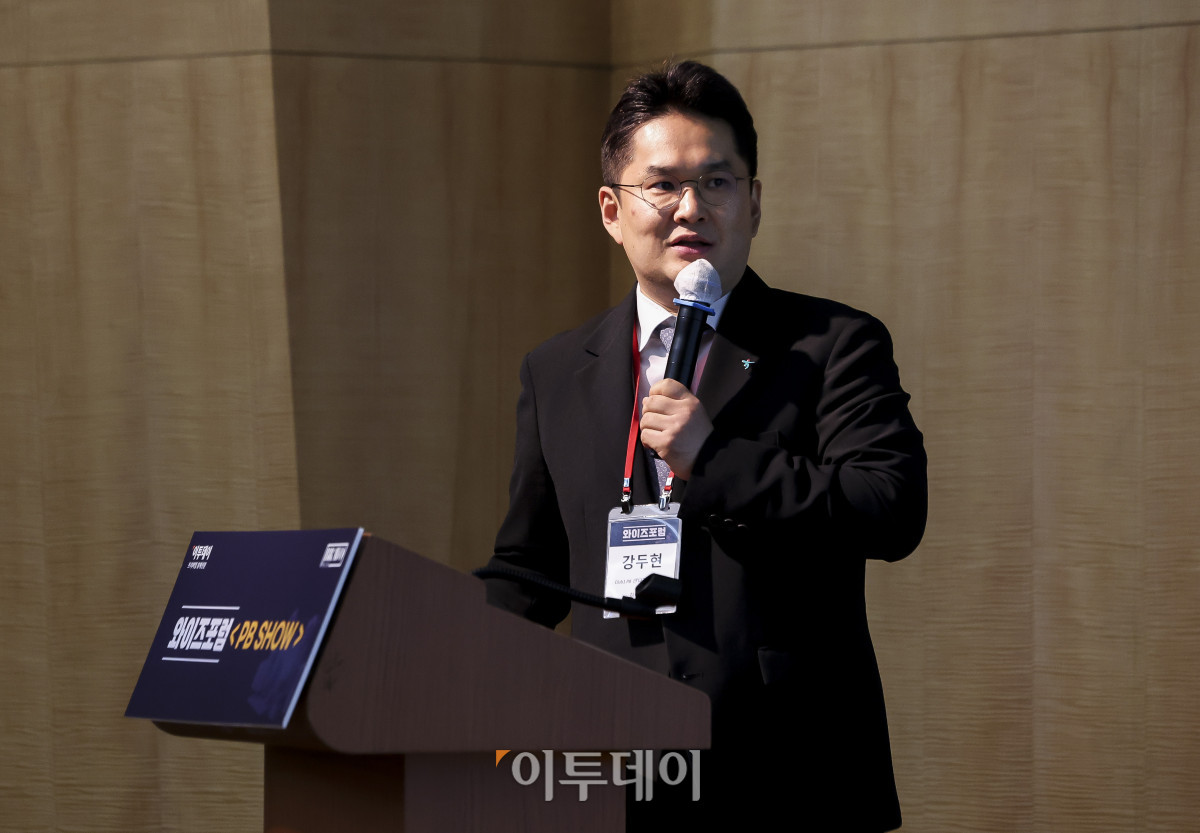
상속·증여 과정에서 세금 부담을 줄이려면 사전증여 시점과 증여재산공제 제도를 꼼꼼히 살펴야 한다는 조언이 나왔다. 생전 재산관리와 사후 자산승계를 함께 설계하는 유언대용신탁도 주요 수단으로 제시됐다.
강두현 하나은행 Club1 PB센터지점 PB팀장은 28일 이투데이가 서울 강남구 포스코타워 역삼에서 개최한 '와이즈포럼 PB쇼-부자들의 다음 수: 2027 무엇을 사고 팔고 지킬까'에서 '패밀리오피스 세무전략'을 주제로 이런 전략을 소개했다.
강 팀장은 사전증여를 통한 절세 전략을 강조했다. 상속세는 고인의 재산을 합산해 과세하지만 증여세는 재산을 받는 사람별로 과세하는 만큼 재산 이전 시점과 대상을 나눠 설계해야 한다는 설명이다.
그는 "상속이나 증여, 자녀나 배우자에게 부를 이전할 때는 미리, 일찍, 계획적으로 하는 것을 추천한다"고 말했다.
강 팀장에 따르면 상속인에게 사망 전 10년 이내 증여한 재산은 상속세 과세가액에 합산된다. 성년 자녀가 직계존속으로부터 증여받을 경우 10년간 5000만원까지 공제받을 수 있다. 부모와 조부모에게 각각 증여받더라도 공제 한도는 합산 적용된다.
혼인·출산 시에는 기본공제와 별도로 최대 1억원을 추가 공제받는다. 혼인신고일 전후 2년 또는 출생일 이후 2년 이내 증여받은 재산이 대상이다. 강 팀장은 "공제는 세법상 거주자만 가능하다"며 적용 요건을 확인할 것을 당부했다.
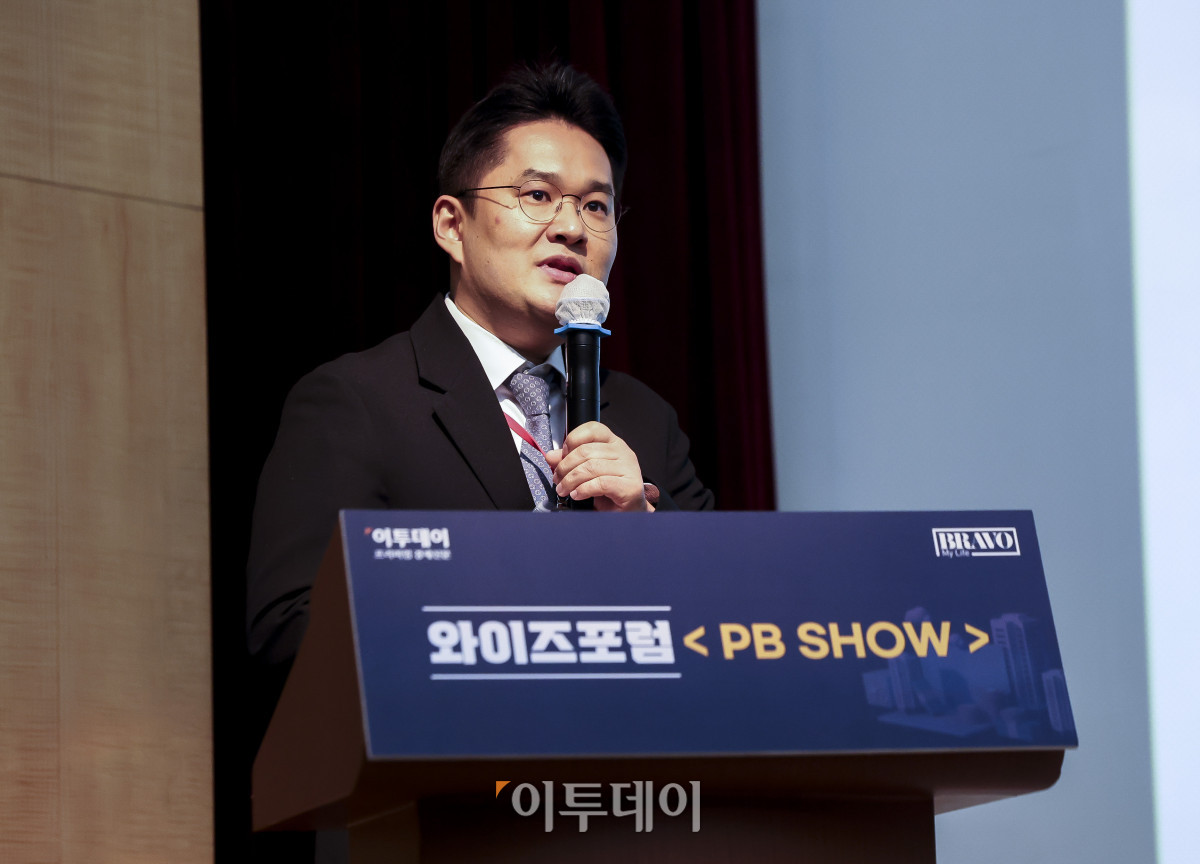
부모·자녀 간 금전대차에서는 실제 차용 사실을 입증해야 한다고 강조했다. 강 팀장은 올해 차용증 문제로 세금을 추징당한 고객 사례를 소개하며 차용증 작성과 상환내역 확보가 중요하다고 설명했다.
그는 "세무조사가 나온 뒤 차용증을 작성하면 증빙에 문제가 생길 수 있다"며 원금과 이자율, 상환방법을 명시하고 공증이나 확정일자를 받아둘 것을 권했다. 세법상 적정이자율 연 4.6%도 확인해야 한다고 조언했다.
유언대용신탁은 고령자의 생전 재산관리 수단으로 제시했다. 신탁계약에 생활비 인출 한도와 병원비 지급 조건, 사후 수익자 등을 지정하면 건강 악화로 금융거래가 어려워져도 계약에 따라 자산을 관리할 수 있다는 것이다.
이어 "유언대용신탁은 생전 재산관리뿐 아니라 건강 악화나 사망 이후에도 계약에 따라 자산을 관리하고 이전할 수 있는 수단"이라며 "상속과 증여를 미리 계획하고 자산승계 방안을 준비하는 것이 중요하다"고 밝혔다.