3분기 GDP 서프라이즈에도 선반영 인식, 외인 3선 16거래일째·10선 9거래일째 순매수
FOMC 등 주요국 통화정책 및 PCE 발표, 금리 하단 인식에 보수적 대응 나설 듯
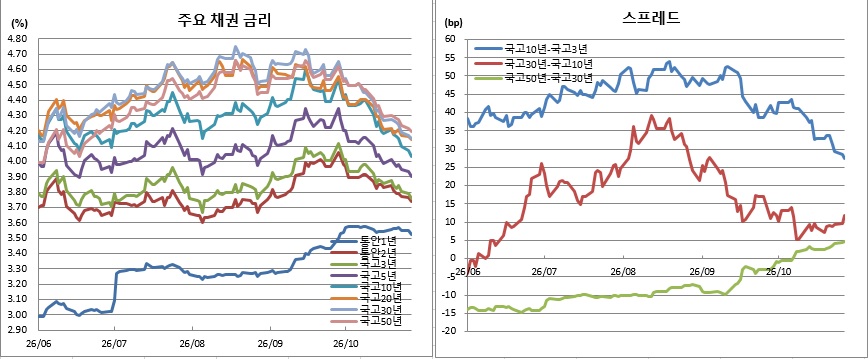
채권시장이 6거래일연속 강세를 이어갔다(국고10년물 기준, 금리 하락). 주요 구간 금리는 2개월에서 5개월만에 최저치를 경신했다. 대표적 장단기금리차인 국고10년물과 3년물간 스프레드는 7개월만에 최저치를 기록한 반면, 국고50년물과 30년물간 금리차는 사흘째 역대 최대치를 이어갔다.
약세출발했던 시장을 되돌린 건 외국인 매수세다. 특히 3년 국채선물시장에서는 16거래일째, 10년 국채선물시장에서는 9거래일째 순매수를 기록했다.
개장전 한국은행이 발표한 3분기 국내총생산(GDP) 속보치는 전분기대비 1.0% 전년동월대비 3.4%를 기록했다. 이는 당초 한은 전망치(각각 0.3%, 2.6%)를 훌쩍 뛰어넘은 것이다. 한은 관계자는 산술적으로 연간 4% 성장도 가능하다고 밝혔다.
이번주 미국 연방준비제도(Fed·연준), 유럽중앙은행(ECB), 일본은행(BOJ) 금리결정이 예정돼 있다. 미국에서는 개인소비지출(PCE) 물가도 발표한다. 이같은 이벤트들을 주목할 것으로 보이며, 금리가 단기간에 큰 폭으로 떨어진 만큼 보수적 대응에 나설 것이란 관측이다.
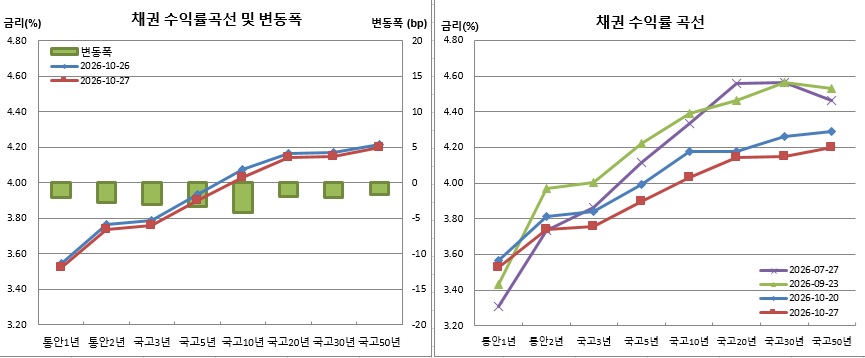
27일 채권시장과 금융투자협회에 따르면 통안2년물은 2.8bp 떨어진 3.737%를, 국고3년물은 3.1bp 내린 3.758%를 기록했다. 각각 8월28일(3.711%)과 8월27일(3.755%) 이후 최저치다. 국고10년물은 4.2bp 하락한 4.032%로 5월11일(3.950%) 이래 가장 낮았다. 국고30년물은 2.0bp 떨어진 4.151%를, 국고50년물은 1.7bp 떨어져 4.198%에 거래를 마쳤다. 각각 6월2일(4.129%)과 6월26일(4.192%) 이후 최저 수준이다.
한은 기준금리(현 3.00%)와 국고3년물간 금리차는 75.8bp로 좁혀졌다. 이 또한 8월27일(75.5bp) 이후 최저치다. 국고10년물과 3년물간 금리차도 1.1bp 축소된 27.4bp를 보였다. 이 역시 3월23일(26.2bp) 이후 가장 많이 좁혀진 것이다.
반면 국고30년물과 10년물간 금리차는 2.2bp 벌어진 11.9bp를 보였다. 국고50년물과 30년물간 금리차도 0.3bp 확대된 4.7bp를 나타내 사흘째 역대 최대치 행진을 이어갔다.
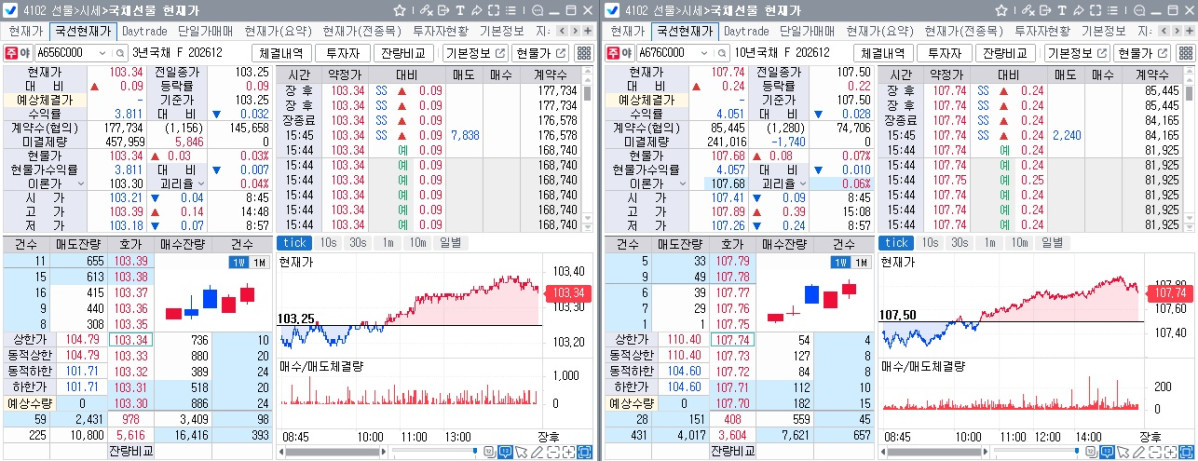
12월만기 3년 국채선물은 9틱 오른 103.34를, 10년 국채선물은 24틱 올라 107.74를 기록했다. 30년 국채선물도 50틱 상승한 114.18에 거래를 마쳤다.
외국인은 3선을 1812계약 순매수해 16거래일연속 매수세를 이어갔다. 이는 2024년 6월28일부터 7월22일까지 기록한 17거래일연속 순매수 이후 2년3개월만에 최장 순매수 기록이다. 10선에서도 2721계약을 순매수해 9거래일째 매수세를 보였다. 이 또한 2024년 11월15일부터 28일까지 기록한 10거래일연속 순매수 이후 1년11개월만에 최장 순매수다. 은행도 3선을 4638계약 10선을 1376계약 순매수했다.
반면 금융투자는 3선을 7919계약 10선을 2597계약 각각 순매도했다. 각각 나흘과 닷새째 순매도다.
채권시장의 한 참여자는 “외국인 국채선물 매수세에 힘입어 채권 금리가 장초반 상승세에서 하락세로 돌아섰다. 3분기 GDP 성장률 속보치는 시장 컨센서스를 상회했지만 선반영 인식으로 장초반 조정폭이 크지 않았다”고 말했다.
이어 그는 “금리가 단기간 큰 폭으로 떨어지면서 국내기관들은 따라가기도 부담스런 수준이다. 대응여력도 많지 않아 외국인 수급에 끌려가는 분위기다. 이번주 FOMC가 예정돼 있다. 다만 쉬어가는 동결로 전망되면서 FOMC 보다 다음주 미국 중간선거에 관심이 쏠린다. 결과에 따라 대외 변동성이 커질 수 있겠다”며 “이번주는 주요국 통화정책 회의와 PCE 등 대외상황을 주시할 것으로 보인다. 금리 하단 인식에 보수적 대응이 이어지지 않을까 싶다”고 예측했다.