유안타증권은 22일 하나머티리얼즈에 대해 투자의견 ‘매수’와 목표주가 10만원으로 커버리지를 재개했다. 내년 실적 기준 주가수익비율(PER)이 9.9배에 머물러 실적 성장 대비 저평가됐다고 판단했다.
하나머티리얼즈의 3분기 매출액은 970억원으로 전년 동기 대비 39.3%, 영업이익은 272억원으로 125.1% 증가할 전망이다. 시장 컨센서스인 매출 966억원, 영업이익 261억원을 웃도는 수준이다. NAND 공정 전환이 빨라지고 1bnm 이하 선단 DRAM용 실리콘 파츠 수요가 늘어난 영향이다.
하나머티리얼즈는 반도체 식각공정에 사용되는 실리콘·실리콘카바이드(SiC) 부품 업체다. 상반기 매출의 88.9%가 실리콘 부품에서 발생했으며, 실리콘 잉곳 성장부터 부품 가공까지 일괄생산체제를 갖춘 국내 실리콘 부품 점유율 1위 업체다. 최대 고객은 일본 도쿄일렉트론(TEL)으로 매출의 60~70%를 차지한다.
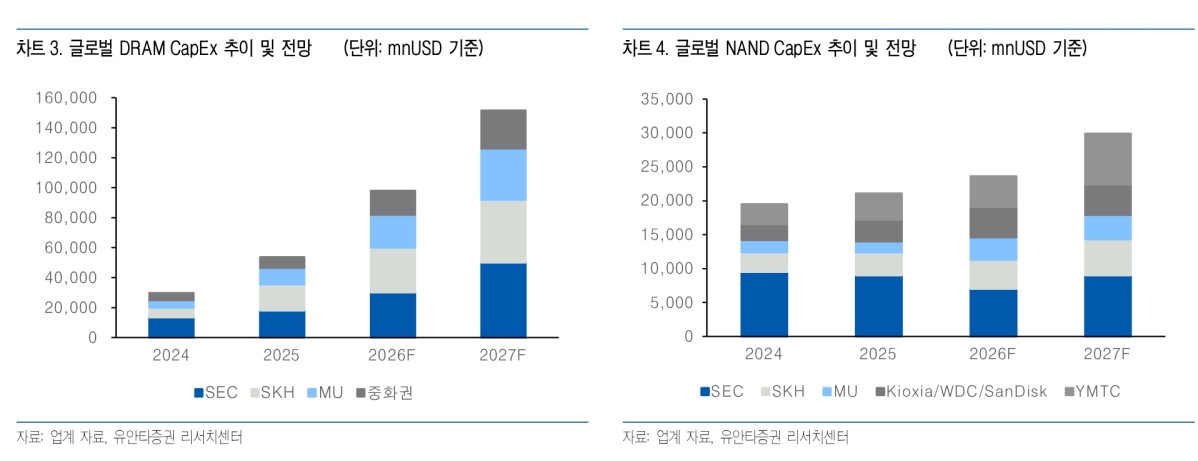
메모리 설비투자 확대도 수요를 뒷받침할 전망이다. 백길현 유안타증권 연구원은 "글로벌 DRAM 설비투자는 올해 981억달러에서 내년 1516억달러로 54.5% 늘고, NAND도 236억달러에서 299억달러로 26.7% 증가할 것으로 예상됐다"라며 "최대 고객 TEL 역시 내년 웨이퍼팹장비(WFE) 시장이 1900억달러 이상으로 성장할 것"이라고 전망했다.
이어 "이에 따라 하나머티리얼즈의 2027년 매출액은 4740억원으로 25.6%, 영업이익은 1472억원으로 43.7% 증가해 사상 최대치를 경신할 것으로 추정됐다"라며 "TEL과 램리서치, 국내 장비사의 출하 증가와 메모리 팹 가동률 상승에 따른 교체 수요가 동시에 늘면서 영업 레버리지가 확대될 것"이라고 덧붙였다.
추가 성장 변수로는 설비 증설과 SiC 비중 확대가 꼽혔다. 현재 생산능력은 매출 기준 약 4000억원으로 내년 예상 매출을 감당하기 위해 추가 투자가 필요하다. 고부가 SiC 링 비중 확대와 글로벌 파운드리 업체향 실리콘 링 공급이 현실화할 경우 고객 집중도와 메모리 업황 의존도를 낮출 수 있을 것으로 분석됐다.