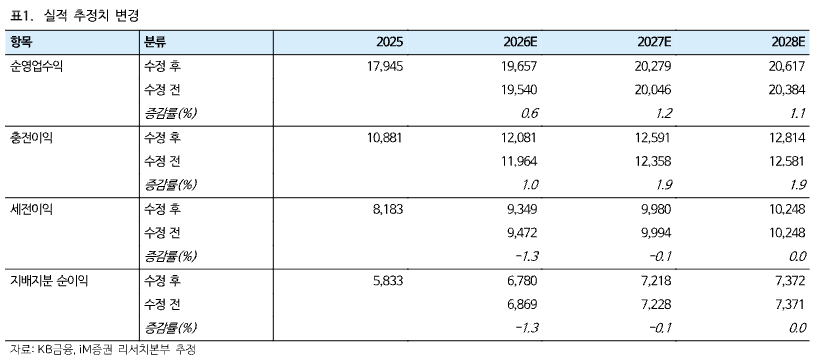
iM증권은 2일 KB금융에 대해 투자의견 ‘매수’와 목표주가 20만5000원을 유지했다. 3분기 지배주주순이익은 1조9822억원으로 전년 동기 대비 17.6% 증가해 시장 예상치를 웃돌 것으로 전망했다.
설용진 iM증권 연구원은 "은행과 그룹 순이자마진(NIM)은 2분기보다 각각 약 2bp(bp=0.01%포인트), 3bp 하락할 것으로 예상한다"라며 "대기업 대출 확대에도 운용수익률 상승이 둔화한 가운데 예·적금 금리 상승으로 카드와 캐피탈을 중심으로 조달 부담이 커진 영향이지만 그룹 NIM은 4분기 중 다시 회복세를 보일 것으로 전망됐다"라고 전했다.
이어 "은행 원화대출은 전 분기 대비 약 1.3% 증가할 것으로 예상됐다"라며 "가계대출 총량규제 완화로 주택담보대출 성장이 일부 이어지고 대기업 중심의 대출 확대도 지속하면서 순이자이익은 3조3786억원으로 전 분기보다 7.5% 증가할 전망"이라고 내다봤다.
비이자이익은 1조6166억원으로 전년 대비 59.2% 늘어날 것으로 추정됐다. 브로커리지와 펀드판매 둔화로 수수료이익은 전 분기 대비 15.8% 감소한 1조3493억원이 예상되지만, 실손과 자동차 보험을 중심으로 한 보험손익 개선이 유가증권 평가처분손익 부진과 수수료 둔화를 일부 메울 것으로 분석됐다.
특히 다각화된 비은행 포트폴리오가 실적 변동성을 낮출 것으로 평가됐다. 설 연구원은 "3분기 도수치료 등 실손 지급보험금 감소 효과는 약 150억원으로 추정돼 증권 부문의 수수료 둔화를 일부 상쇄할 전망"이라며 "KB금융이 은행·증권·보험 등으로 사업구조가 분산돼 영업환경 변화에 대응하기 유리하다"라고 밝혔다.
자본비율도 개선될 전망이다. 3분기 보통주자본비율(CET1)은 13.9%로 전 분기보다 0.2%포인트 상승할 것으로 예상됐다. iM증권은 올해 결산배당부터 비과세 배당재원을 활용한 배당 정책이 시행될 예정이라며 연간 총주주환원율도 54.4%로 높은 수준을 유지할 것으로 내다봤다.