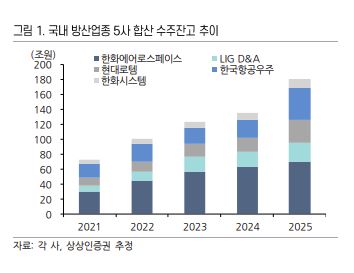
상상인증권은 국내 방산업종이 최근 주가 조정에도 글로벌 방위비 증가와 방공무기 공급 부족을 바탕으로 중장기 수주 성장세를 이어갈 것이라며 업종 투자의견 ‘비중확대’를 제시한다고 30일 밝혔다.
이서연 상상인증권 연구원은 “연쇄적으로 반복되는 전쟁 속에서 글로벌 방위비 성장 기조가 이어지고 있고 한국 방산업체의 수주 지역도 기존 동유럽·중동에서 서유럽과 미국까지 확대되고 있다”며 “향후에는 미·이란 전쟁으로 재고 소진이 가장 컸던 방공무기체계의 수주가 본격화될 가능성이 높다”고 설명했다.
상상인증권은 최근 방산주 조정을 수주 기대와 실제 계약 시점 사이의 간극에서 발생한 현상으로 평가했다. 방산업종의 12개월 선행 주가수익비율(PER)은 21배, 2028년 예상 PER은 17배 수준으로 전고점 대비 약 50% 조정됐다.
다만 러시아·우크라이나 전쟁 당시에도 초기 기대감 이후 실제 해외 수주와 수출 마진 개선이 확인되면서 주가 상승이 본격화됐다는 점에 주목했다. 방산업종 지수 수익률은 2022년 31%, 2023년 48%에서 2024년 67%, 2025년 115%로 확대됐다.
향후 가장 강한 수요가 예상되는 분야는 방공무기체계다. 유럽은 러시아의 미사일·드론 공격을 계기로 다층 방공망 확보를 우선 과제로 두고 있고, 중동에서도 이란의 미사일 공격으로 요격미사일 재고가 크게 줄었다. 특히 미국의 공급 부족이 한국 방산업체에 기회가 될 것으로 전망했다. 미국은 미·이란 전쟁 과정에서 사드(THAAD)와 패트리엇 등 방공미사일 재고를 상당 부분 소진한 것으로 추정된다. 미국 정부는 2027회계연도 패트리엇 발주량을 전년 대비 약 16배, 사드 요격미사일은 약 9배 확대했다. 생산능력도 패트리엇 PAC-3 MSE는 연 600발에서 2000발, 사드는 96발에서 400발로 늘릴 계획이다.
그러나 증설 물량의 본격적인 인도는 2029~2030년으로 예상된다. 상상인증권은 미국이 자체 재고를 회복하는 데만 2~3년이 걸릴 것으로 보고 그동안 미국산 방공무기에 의존하던 국가의 공급 부족이 심화될 수 있다고 분석했다. 실제로 스위스를 비롯해 영국, 폴란드, 노르웨이, 일본 등에서는 미국산 미사일 인도가 지연되고 있다. 이 같은 공급 차질이 천궁-II와 L-SAM 등 한국산 방공체계의 수출 기회를 넓힐 수 있다는 판단이다. 중동에서는 이미 수요 확대 조짐이 나타나고 있다. 사우디는 기존 계약한 천궁-II의 조기 인도를 문의했고 UAE는 요격미사일 추가 공급을 요청했다. 쿠웨이트와 카타르도 천궁-II 도입을 검토 중으로, 상상인증권은 양국에서 각각 약 1조5000억원 규모의 계약 가능성을 제시했다.
천궁-II에서 확보한 수출 레퍼런스가 L-SAM으로 확장될 가능성도 주목했다. 스위스는 미국의 패트리엇 인도 지연 이후 장거리 방공체계 대안으로 프랑스·이탈리아 SAMP/T NG와 함께 L-SAM을 검토하고 있다. UAE에서도 한화시스템과 국영 방산업체 EDGE그룹이 통합 대공망 구축 협력을 추진하면서 L-SAM을 협력 대상으로 명시했다. 천궁-II 운용국을 중심으로 L-SAM까지 수출 체계가 확장될 경우 국내 방산업체의 수주 규모와 제품 믹스가 동시에 개선될 수 있다는 분석이다.
지상무기 수출도 지역 확대가 이어지고 있다. 한화에어로스페이스는 K9 자주포와 천무를 기반으로 동유럽뿐 아니라 서유럽과 미국 시장에 진출하고 있다. 스페인에서는 K9 128문과 탄약보급차 120대 등의 사업 계약을 체결했고 미국에서는 K9 차륜형 자주포 시제품 공급을 시작했다. 미국 사업이 양산으로 이어질 경우 약 500문, 10조원 규모까지 확대될 가능성이 있다는 분석이다.
폴란드 K9 잔여 308문과 사우디 지상무기체계 패키지, 이라크 K2 등 대규모 파이프라인도 남아 있다. 항공 분야에서는 KF-21이 국내 양산과 동시에 수출 단계로 진입하며 인도네시아를 시작으로 UAE, 필리핀, 말레이시아까지 잠재 수요국이 확대되고 있다.
상상인증권은 최선호주로 LIG디펜스앤에어로스페이스와 한화에어로스페이스를 제시했다. LIG디펜스앤에어로스페이스는 매출의 약 60%를 차지하는 유도무기 사업이 글로벌 방공 수요 확대의 직접적인 수혜를 받을 것으로 예상했다. 구미와 김천 공장 증설도 진행 중이며 신규 생산능력은 2028년부터 본격 반영될 전망이다. 회사는 2030년 매출 10조원 달성을 목표로 하고 있다. 상상인증권은 투자의견 ‘매수’와 목표주가 110만원으로 신규 분석을 개시했다.
한화에어로스페이스는 K9과 천무를 기반으로 수출 지역을 넓히는 동시에 천궁-II와 L-SAM 수출 확대 시 발사대 공급 수혜까지 기대됐다. 투자의견 ‘매수’와 목표주가 160만원으로 신규 분석을 시작했다. 이 연구원은 “중동 대규모 수주와 방공무기 수주가 실제 계약으로 가시화될 경우 현재 완화된 밸류에이션을 바탕으로 방산업종 주가의 본격적인 순풍이 시작될 것”이라며 “미국의 공급 부족과 비미국 국가의 방공체계 수요 확대가 맞물리면서 한국 방산업체의 수주 기회는 더욱 확대될 전망”이라고 말했다.