NH투자증권은 삼성전자가 3분기 사상 처음으로 분기 영업이익 100조원을 돌파할 것으로 전망했다. 고대역폭메모리(HBM) 경쟁력 회복과 메모리 공급 부족에 힘입어 실적 성장세가 이어질 것으로 분석했다. 투자의견 매수와 목표주가 53만원을 유지했다.
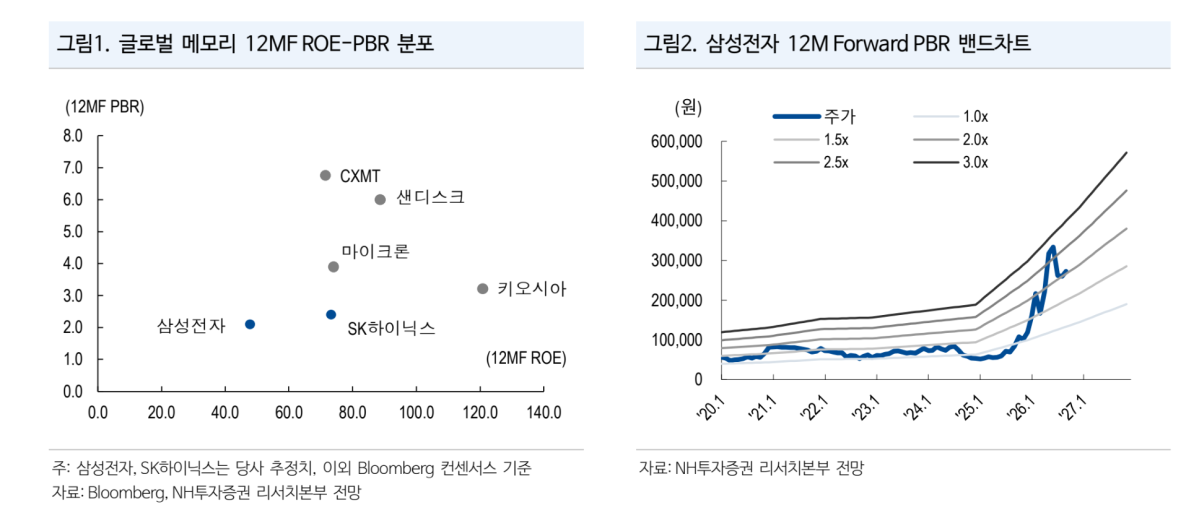
류영호 NH투자증권 연구원은 30일 “삼성전자의 긍정적인 사업 환경이 지속되고 있지만 주가는 이를 충분히 반영하지 못하고 있다”며 “HBM 경쟁력 회복과 메모리 시장의 호황으로 다년간 안정적인 실적이 기대된다”고 밝혔다.
NH투자증권은 삼성전자의 3분기 매출액을 200조9000억원으로 전년 동기 대비 133.5% 증가할 것으로 추정했다. 영업이익은 105조2000억원으로 764.4% 급증할 것으로 예상했다. 전 분기와 비교하면 매출액은 17.2%, 영업이익은 17.5% 늘어나는 수준이다.
실적 개선의 중심에는 메모리 반도체가 있다. 3분기 D램과 낸드플래시 평균판매가격(ASP)은 전 분기 대비 각각 18%, 20% 상승할 것으로 추산했다. HBM4 출하도 본격화하면서 수익성 개선에 힘을 보탤 것으로 봤다.
특히 HBM 가격 협상력이 높아지고 있다는 점에 주목했다. NH투자증권은 2027년 HBM 평균판매가격 상승률을 45%로 가정했지만 최근 수요를 고려하면 추가 상향 가능성도 있다고 판단했다.
AI 수요 확대도 중장기 성장동력으로 꼽았다. 기업용 중심이었던 AI가 개인 소비자를 대상으로 한 AI 에이전트로 확산하면서 중앙처리장치(CPU)와 메모리 수요가 함께 증가할 것이라는 설명이다.
반면 생산능력 확대는 수요 증가 속도를 따라가지 못할 것으로 예상했다. 이에 따라 메모리 공급 부족이 2027년까지 이어지고 고객사와의 장기 공급계약도 강화될 것으로 내다봤다.
파운드리와 시스템반도체 사업의 회복 역시 긍정적인 요인이다. 류 연구원은 “삼성전자의 파운드리 경쟁력과 맞춤형 메모리 사업 가치가 부각될 것으로 평가한다”며 “3분기 실적 발표 이후 구체화될 주주환원 정책도 주가 재평가의 계기가 될 수 있다”고 분석했다.
다만 스마트폰과 가전 등을 담당하는 DX부문은 부품 가격 상승과 환율 영향으로 2분기에 이어 적자가 지속될 것으로 예상했다.