SK증권은 30일 SK스퀘어에 대해 투자의견 ‘매수’와 목표주가 185만원을 유지했다. SK스퀘어 순자산가치(NAV)의 98% 이상이 SK하이닉스 지분가치인 만큼 자사주 소각 효과가 직접 반영될 수 있다는 평가다.
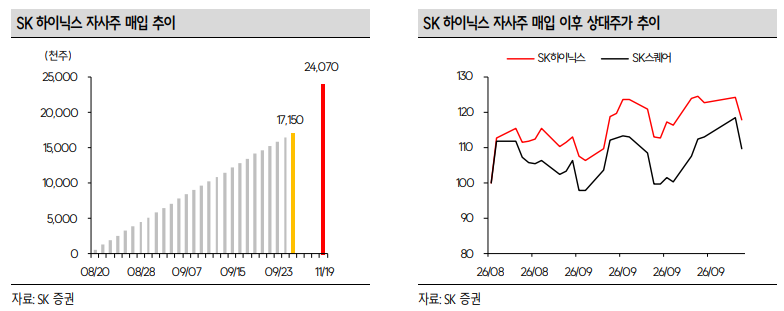
SK하이닉스는 지난달 20일부터 11월 19일까지 2407만주, 약 40조원 규모의 자사주를 매입하고 있다. 최관순 SK증권 연구원은 "SK하이닉스가 전일까지 1715만주를 사들여 예정 물량의 71.3%를 채웠으며, 현재 매입 속도가 이어지면 10월 중순께 매입이 마무리될 것으로 예상된다"라고 전했다.
매입한 자사주가 소각되면 SK스퀘어의 SK하이닉스 지분율은 현재 20.0%에서 20.7%로 높아진다. 별도 지분 매입 없이 보유 지분의 상대적 가치가 커지는 구조다.
추가 주주환원도 변수다. 최 연구원은 "SK하이닉스는 2025~2027년 누적 잉여현금흐름(FCF)의 50% 이상을 주주에게 환원한다는 정책을 발표했다"라며 "올해 예상 FCF 164조원을 기준으로 50%를 환원할 경우 자사주 매입액 40조원을 제외한 약 42조원이 남는다"라고 예상했다.
SK증권은 이 금액이 모두 배당으로 지급된다고 가정하면 소각 이후 지분율 20.7%를 기준으로 SK스퀘어가 받을 배당은 약 8조7000억원에 달할 것으로 추정했다. SK스퀘어는 경상 배당수입의 30% 이상을 주주에게 환원하기로 한 만큼, 30%만 적용해도 주주환원 재원은 약 2조6000억원으로 예상된다.
현재 SK스퀘어의 NAV 대비 할인율은 43.7%다. 최 연구원은 'SK하이닉스 자사주 매입 이후 하이닉스 주가가 17.7% 올랐지만 SK스퀘어는 11.4% 상승하는 데 그친 만큼, 실제 소각과 추가 주주환원이 이어지면 할인율 축소 가능성이 있다"라고 분석했다.