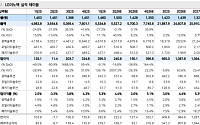
메리츠증권이 LG이노텍에 대해 환율 변동과 출하 지연으로 3분기 실적이 부진할 것으로 예상하면서도, 기판 사업 중장기 성장성이 여전히 유효하다며 투자의견 '매수'를 유지했다. 다만 실적 눈높이 조정을 반영해 목표주가는 100만원으로 하향 제시했다.
21일 양승수 메리츠증권 연구원은 "LG이노텍 올해 3분기 연결 기준 매출과 영업이익을 각각 5조7003억
코스피가 8000선을 다시 회복하며 사상 최고치를 또 갈아치웠다. 장 초반 8100선까지 치솟은 뒤 상승폭을 일부 반납했지만, 종가 기준으로도 800선을 지켜냈다. 미·이란 종전 협상 기대에 국제유가가 급락하고 일본과 대만 증시도 사상 최고치 흐름을 이어가면서 국내 증시에도 위험자산 선호 심리가 확산한 것으로 풀이된다.
26일 코스피는 전 거래일보다 19
코스피가 8100선을 넘어서며 다시 최고치를 갈아치웠다. 개장 직후에는 외국인이 매도 우위를 보였지만 이내 순매수로 돌아선 가운데 기관 매수세까지 더해지며 지수 상단을 높이고 있다.
26일 오후 1시 11분 현재 코스피 지수는 전장보다 260.42포인트(3.32%) 오른 8108.13을 나타내고 있다. 지수는 전 거래일보다 223.20포인트(2.84%)
LG이노텍이 장 초반 급등하며 ‘황제주’에 올라섰다. 패키지 기판 수익성 개선 기대와 증권가 목표주가 상향이 맞물리며 매수세가 몰린 영향으로 풀이된다.
26일 오전 10시 47분 현재 LG이노텍은 전 거래일보다 20.72% 오른 104만3000원에 거래되고 있다. 장 초반에는 29.05% 오른 111만5000원까지 치솟으며 52주 신고가를 새로 썼다. 전