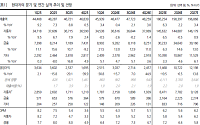
SK증권은 23일 티로보틱스가 진공로봇 출하 회복과 에너지저장장치(ESS)용 자율이동로봇(AMR) 매출 확대에 힘입어 올해 3분기 6개 분기 만에 영업흑자로 전환할 것으로 전망했다. 정부 주도의 다크팩토리 실증사업을 통해 자체 개발한 산업형 휴머노이드 상용화도 가시화되고 있어 내년부터 실적 성장이 본격화할 것으로 분석했다. 투자의견과 목표주가는 제시하지
△카나프테라퓨틱스, 회사 주요 사업현황 소개 및 투자자 이해 증진
△카카오, 지배구조 개편 관련 주요 내용 설명 및 투자자 이해 제고
△현대지에프홀딩스, 2026 신영증권 Corporate Day 참석
△현대건설, 한화투자증권 3Q26 Corporate Day 참가
△현대백화점, 2026 신영증권 Corporate Day 참석
△에코프로비엠, 신영증권
iM증권은 서진시스템에 대해 2분기 비용 선반영에 따른 부진 이후 단기 악재가 해소되며 하반기 큰 폭의 실적 턴어라운드가 기대된다며 투자의견 '매수'를 유지하고 목표주가는 기존 7만7000원에서 6만8000원으로 하향 조정했다고 20일 밝혔다.
신희철 iM증권 연구원은 "서진시스템의 2026년 2분기 연결 기준 매출액은 4102억원, 영업손실은 194
글로벌 농업 기업 누보가 복합비료 생산라인 리뉴얼을 통해 실질적인 생산능력 확대에 나선다. 완효성 코팅비료 신규 라인 증설과 함께 기존 공장의 생산 병목까지 개선하면서 국내외 수요 증가에 대응할 수 있는 생산 기반을 강화한다는 전략이다.
누보는 생산 효율성과 품질 경쟁력 향상을 위해 복합비료 생산시설인 BB1 생산라인 리뉴얼을 추진한다고 6일 밝혔다.
다올투자증권은 4일 기아의 7월 글로벌 도매판매가 두 자릿수 증가율을 기록하면서 3분기 실적 개선 가능성이 커졌다고 분석했다. 현대차보다 판매 증가세가 뚜렷하고 전기차 판매 확대에 따른 믹스 개선도 이어지고 있어 자동차 업종 최선호주로 제시했다.
이날 다올투자증권 ‘자동차-7월 판매: 기아 3Q26 시작이 좋다’ 보고서에 따르면 기아의 7월 글로벌 도
매출 증가율 2011년 3Q 이후 최대폭2Q EPS 42센트⋯ 시장 전망치 2배인텔 "3Q 매출 최대 168억달러 기대"
미국 반도체 기업 인텔이 시장의 기대를 크게 웃도는 2분기 실적을 내놔 ‘어닝 서프라이즈’를 연출했다. 주가는 시간외 거래에서 4% 넘게 급등했다.
23일(현지시간) CNBC에 따르면 인텔은 2분기 매출이 전년 동기 대비 25%
한화투자증권은 현대차에 대해 사업가치 벨류에이션에 있어 가시화된 코스피 밸류 프리미엄 및 완성차 주가 베타 추이 반영해 투자의견은 '매수'로 유지하고 목표주가는 76만원으로 상향했다고 18일 밝혔다.
김성래 한화투자증권 연구원은 "올해 2분기 판매량은 100.1만대로 지난해보다 감소세 확대가 전망된다"며 "이는 글로벌 시장 수요 둔화 영향과 지난 3월
2025년 2분기 이후 3분기 만의 흑자 전환신재생에너지, 통관 차질 우려 해소로 美 공장 정상화美정부 태양광에 반덤핑·상계관세 예비판정…현지 생산 우호적 환경3분기 카터스빌 셀 공장 양산 돌입으로 수익 확대
한화솔루션이 1분기 대외 불확실성 속에서도 실적 반등에 성공했다. 미국 태양광 사업 정상화와 케미칼 부문 흑자 전환, 첨단소재 수익성 개선이 맞물리
셀트리온(Celltrion)의 자기면역질환 치료제 '램시마(성분명: 인플릭시맙)'가 유럽시장에서 점유율 68%를 기록하며 압도적인 처방우위를 보여주고 있다. 특히 세계 유일 인플릭시맙 피하주사(SC) 제형 치료제 ‘램시마SC’의 성장세가 돋보인다.
의약품 시장조사기관인 아이큐비아(IQVIA)에 따르면, 셀트리온의 대표 자가면역질환 치료제인 램시마 제품군
일본 사후면세점 전문기업 JTC가 2025년 3분기(9월~11월) 연결 기준 매출액 861억 원, 영업이익 72억 원을 기록했다고 30일 밝혔다. 매출액은 전년 동기 대비 15.4%, 직전 분기 대비로는 16.2% 증가했다.
3분기 실적 성장은 야마모토 후미야 대표 체제에서 여행사 대상 영업을 집중 강화한 결과다. 이러한 노력에 힘입어 회사는 중국뿐만
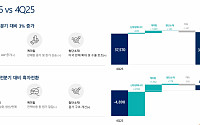
키움증권은 현대로템에 대해 투자의견을 '매수', 목표주가는 30만 원으로 유지한다고 22일 밝혔다.
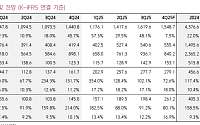
이한결 키움증권 연구원은 "현대로템의 4분기 매출액 1조5487억 원(yoy +7.5%), 영업이익 2791억원(yoy +72.6%, OPM 18.0%)를 달성하며 시장 기대치를 하회할 것으로 전망한다"고 말했다.
이한결 연구원은 "이번 분기는 지난
8일 NH투자증권은 에이피알에 대해 4분기 컨센서스 영업이익이 5% 상회하면서 역대 최대 분기 실적을 기록할 것이라고 예상했다. 미국 매출 비중이 47%까지 상승하는 가운데 K-뷰티 중 미국에서 가장 빠르고 높은 침투를 보여준 브랜드로, 글로벌 확산 지속 가능성을 입증해 나갈 것이라는 전망이다. 목표주가 33만 원, 투자의견 '매수'를 유지했다. 전 거
◇메가터치
회복 국면 진입
IT용 PIN 전문업체
반등의 서막
황지현 NH투자증권
◇지투지바이오
임상 결과 해석: 입증괸 InnoLAMP 장기지속형 플랫폼 가치
InnoLAMP 플랫폼의 기술 경쟁력
치매치료제 GB-5001: 월 1회 제형 경쟁력 입증
비마약성 진통제 GB-6002: 안정적 장기 방출 특성 확인
김민찬, 김주형 그로쓰리서치
◇티디에스팜
파
◇현대무벡스
올 한 해 잘했고, 내년은 더 좋을 겁니다!
로보틱스 사업부 추가 수주 가능성 임박
해외시장 진출에 따른 신규수주 확대
2026년, 본격적인 실적 개선세 가시화될 전망
김성환
◇한일시멘트
아직은 업황의 터널을 지나는 중
연결자회사 한일현대시멘트(기존 지분율 77.78%)의 합병(11/1) 이후 관리비용 절감,
M/S 확대
△선익시스템
8.6세대 OLED 수주에 이어 OLEDoS, 페로브스카이트 등 신규 수주 파이프라인 확대.
2025년 폭발적인 실적 성장과 함께 본격적인 턴어라운드 국면 진입 전망.
NH투자증권 리서치센터
△티웨이항공
올해 약 4,000억 원 규모 자본 조달 완료, 8월 2,000억 원에 이어 내년 1,912억 원 추가 조달 결정.
비용 부담 등 악
◇세아베스틸지주
부각되고 있는 미국 특수합금 공장
밸류에이션 리레이팅 영향으로 목표주가 상향
완공이 가까워지고 있는 미국 특수합금 공장
반덤핑 관세 수혜 예상되는 특수강봉강
리서치센터·NH투자증권
◇서진시스템
탐방노트: ESS향 성장 다시 시동
메탈 전문 ‘플랫폼’
ESS향 성장 다시 시동 거는 중
잘 나가는 전방, 매력적인 밸류
안회수·DB증권
◇신
◇강원랜드
NDR 후기: 꿈에 걸맞은 인프라가 필요
K-HIT 진행 중
매출 성장을 위해서는 규제 완화가 필수적
김혜영·다올투자증권
◇씨피시스템
2026년 인도 등 해외 매출 성장 기대
통신, 전선 등의 케이블 보호기구 국산화 전문기업
4Q25 Preview: 매출액 44억 원, 영업이익 5억 원으로 전년 동기 대비 각각 21.1%, 35.2% 감소 예
◇GKL
중국에 대한 기대감을 벌써 놓긴 아쉬운 상황
11월 일본인 지표 호조 확인
중국인만 더 올라와 준다면
리서치센터·한화투자증권
◇비츠로셀
약점이 없는 상황
다가온 성수기와 우호적인 사업 환경
실적 성장과 더불어 지속될 Valuation re-rating
리서치센터·NH투자증권
◇SK하이닉스
실적 서프라이즈 예상
4Q25 영업이익 16조원, 시장
◇제이브이엠
실적 성장에 로보틱스 더하기(feat. PER 8배)
주가 하락 아쉽지만, 내수와 수출 동반 성장 가능한 시점
조제 자동화 로보틱스 사업 비전 제시
조은애 LS증권 BUY 33,000
◇세일즈포스
정부, 대형 기업이 찾는 진정한 AI 수혜 기업
목표치를 넘어버린 3분기 실적
주가 하방 압력을 높였던 요인들이 완화
기존/신규 서비스의 시너지가
◇와이씨
삼성전자 HBM4 메인 + SKH 진입 기회
2026 년 삼성전자향 웨이퍼+번인 테스터 공급 증가
번인테스터로 SK 하이닉스 첫 진입
2026 년 실적 고성장과 함께 리레이팅 예상
리서치센터 CTT리서치
◇바이젠셀
다시 꿈을 꾸기 시작
VT-EBV-N 임상 2 상 성공
차세대 CAR-NK 파이프라인 기대
리서치센터 아이브이리서치
◇유니퀘스트
차량