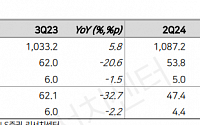
현대차증권은 IPARK현대산업개발에 대해 자체 주택 부문의 빠른 회복과 외주 주택 수익성 개선에 힘입어 3분기 깜짝 실적을 기록했으며 향후 지속적인 실적 성장이 기대된다며 투자의견 '매수'를 유지하고 목표주가를 기존 2만8000원에서 3만원으로 상향 조정했다고 26일 밝혔다.
신동현 현대차증권 연구원은 "IPARK현대산업개발의 2026년 3분기 연결
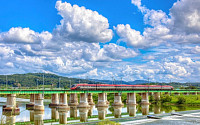
SM그룹 건설부문 계열사 삼환기업이 충북 청주시 조치원과 내판을 잇는 경부선 구간에 위치한 미호천교 개량공사의 낙찰자로 선정됐다고 28일 밝혔다.
이번 사업은 1938년 준공된 총연장 440m 규모의 단선교량을 철거하고 복선교량을 새로 건설하는 공사다. 총공사비는 1309억 원이며 삼환기업의 지분은 70%다.
삼환기업은 최근 2년간 용인서울 방음시설
IPARK현대산업개발이 올해 2분기 실적이 시장 전망치에 부합할 것이라는 증권가 분석에 장 초반 강세를 나타내고 있다.
20일 한국거래소에 따르면 오전 9시35분 IPARK현대산업개발은 전 거래일 대비 8.93% 오른 1만9640원에 거래 중이다. 이날 시가는 1만7710원으로 출발해 장중 1만9690원까지 고가를 높이며 상승폭을 확대했다.
유진투자증
올해 신세계건설의 수주 실적이 사실상 외부 민간 수주가 전무하면서 그룹 계열사 프로젝트에만 의존한 것으로 나타났다. 매출 역시 그룹 계열 프로젝트에 편중되면서 자체 주택 브랜드 ‘빌리브’의 존재감은 급격히 희미해지고 있다.
16일 금융감독원 전자공시시스템에 따르면 올해 6월 말 기준 신세계건설이 새로 수주한 사업은 878억 원 규모의 ‘원주 트레이더스
HDC현대산업개발은 올해 1분기 연결기준 영업이익이 540억 원을 기록해 지난해 같은 기간보다 29.8% 증가했다고 24일 공시했다.
이날 회사 공시에 따르면 매출액은 9057억 원으로 5.2% 감소했고, 당기 순이익은 542억 원으로 77.8% 늘었다. 영업이익률은 6.0%로 집계됐다.
HDC현대산업개발 관계자는 “실적 회복과 개선을 이어가는 가운데
HDC현대산업개발은 연결 기준 올해 3분기 영업이익이 지난해 같은 기간보다 23.5% 줄어든 474억5300만 원이라고 25일 밝혔다.
HDC현대산업개발은 이날 공시에서 3분기 매출은 1조886억 원으로 지난해 같은 기간보다 5.4% 늘고, 당기순이익은 326억9700만 원으로 지난해보다 47.3% 감소했다고 발표했다.
3분기 실적과 관련해 HDC현
LS증권은 HDC현대산업개발에 대해 주가가 실적 시즌 전까지 단기 조정을 거친 뒤 개선될 것으로 전망했다. 투자의견은 ‘매수’ 유지, 목표주가는 기존 3만6000원에서 3만2000원으로 하향 조정했다. 전 거래일 기준 종가는 2만650원이다.
8일 김세련 LS증권 연구원은 “HDC현대산업개발의 3분기 매출액은 1조926억 원으로 컨센서스에 비교적 부합
◇삼성전자 – 어규진 DB금융투자
- 3분기 영업이익 15.9조 원으로 시장 기대치 충족 전망
- 반도체 10.1조 원, DP 1.6조 원, IM 3.5조 원, CE 0.7조 원
- 원재료비 상승에 따른 가전부분 실적 부진을 제외한 전 사업부 실적 호조 전망
- 4분기 이후 단기 DRAM가격 하락에 따른 당분간 분기 실적 하락 불가피 하지만
- 2022
롯데케미칼LOTTE CHEMICAL Corp-Clear directionality, ample upside1Q21 OP to beat consensus at KRW422.8bn (+99% QoQ)2021 outlook: Turnaround with OP of KRW1.74tr (+393% YoY)이진명 신한금투
LG전자실적 서프라이즈 기대목표가 2
NH투자증권은 14일 대우건설에 대해 올해 진행 예정인 자체 주택사업의 안정적인 분양과 카타르 노스필드(North Field)와 같은 해외 프로젝트 수주 시 추가적인 밸류에이션(평가가치) 확대로 이어질 것이라며 목표주가를 7000원으로 상향 조정하고, 투자의견 '매수'를 유지했다.
이민재 NH투자증권 연구원은 "2020년 4분기 연결기준 매출 2조10
현대차증권은 29일 HDC현대산업개발이 8월 입법예고될 분양가 상한제에 따라 분양 물량이 반등할 가능성이 있다고 판단, 투자의견을 ‘매수’로 상향했다. 목표주가는 기존 4만7000원을 유지했다.
성정환 현대차증권 연구원은 “HDC현대산업개발의 2분기 연결 매출액은 1조4490억 원, 영업이익은 1960억 원으로 시장 기대치를 웃돌았다”며 “실적 호조의
HDC그룹의 사업회사인 HDC현대산업개발의 분할 후 첫 실적이 발표됐다. HDC현대산업개발의 2분기 영업이익은 주택 분양실적 호조 등에 힘입어 지난 해에 비해 30% 증가했다.
24일 HDC현대산업개발은 올해 2분기 실적을 잠정 집계한 결과 별도기준 매출 1조3076억원, 영업이익 1582억원을 기록했다고 24일 발표했다. 매출액은 지난해 2분기보
메리츠종금증권은 9일 현대건설에 대해 올해 2분기 영업이익이 부진하지만 주가 조정에 따라 하반기 투자매력이 확대될 전망이라며 투자의견 ‘매수’와 목표주가 7만3000원을 각각 유지했다.
현대건설의 올해 2분기 매출액은 전년 동기와 비슷한 4조2000억 원, 영업이익은 같은 기간 9.6% 감소한 2548억 원으로 예상됐다.
박형렬 메리츠종금증권 연
하나대투증권은 6일 서한에 대해 대구 공공기관들의 이전으로 대구 분양시장 활성화에 따른 최대 수혜주라며 투자의견 ‘매수’와 목표주가 3200원을 제시했다.
이정기 하나대투증권 스몰캡 팀장은 “대구혁신도시는 2012년부터 2015년에 걸쳐 총 12개의 공공기관이 이전 될 예정이고 정부기관 유입으로 신규 주택 매매 수요가 늘어나면서 실수요자 중심의 주택 구매
하나대투증권은 29일 서한에 대해 공공기관 이전으로 주택매매 수요증가로 매출이 확대될 전망이라고 분석했다. 투자의견 '매수'와 목표가 3200원을 제시했다.
안주원 연구원은 "서한의 2014년 실적은 분양매출 확대에 따라 사상 최대실적을 달성할 전망이다며 "매출액은 전년대비 45% 증가한 4297억원,영업이익은 144% 증가한 384억원으로 고성장이 예상
IBK투자증권은 10일 삼성물산에 대해 정부의 부동산 규제 완화 정책으로 인한 수혜가 기대된다며 투자의견은 ‘매수’와 목표주가는 8만 4000원을 제시했다.
안주원 IBK투자증권 연구원은 “박근혜 정부의 주요 부동산정책을 살펴보면, 규제는 완화하면서 공급을 조절해 부동산시장을 활성화하겠다는 의사는 일관된 것으로 판단된다”며 “정부의 부동산 규제완화 정책으
[종목돋보기] 현대산업개발이 보유하고 있던 미분양 아파트가 급속히 해결되는 것으로 알려졌다. 일부 건설사들이 회사채, 유상증자 등 자금조달을 추진하고 있지만 현대산업은 계획이 없다.
최근 현대건설과 삼성물산은 이달과 다음달 중 회사채 발행을 통해 각각 2000억원, 4000억원 규모의 자금을 조달할 예정이다. GS건설은 5200억원 규모의 일반공모 유상
현대산업이 실적 개선 기대감에 장 초반 상승세를 타고 있다.
5일 오전 9시 8분 현재 유가증권시장에서 현대산업은 전 거래일보다 950원(4.02%) 오른 2만4600원에 거래 중이다. 한국증권, IBK투자증권, 도이치코리아, 이트레이드, 모건스탠리 등 창구를 통해 매수세가 유입되고 있다.
이날 증권사들은 현대산업의 실적 개선이 기대된다는 보고서를 쏟아
KDB대우증권은 5일 현대산업에 대해 지난해 4분기 실적 부진에도 불구하고 실적 개선의 방향성이 명확해진 것으로 판단된다며 투자의견을 기존 ‘중립’에서 ‘단기매수(Trading BUY)’로 상향했다. 목표주가는 2만7000원을 제시했다.
박형렬 KDB대우증권 연구원은 “상반기 수익률 개선속도가 다소 느릴 수 있으나 주택부문의 시황 개선 전망과 분양물량 확
현대건설의 지난해 4분기 실적은 시장의 기대에 못 미쳤다. 현대건설의 지난해 4분기 매출은 4조7000억 원, 영업이익은 1926억 원으로 전년 동기 대비 각각 4.2%, 18.4%의 성장률을 기록했다. 하지만 기대 이상의 매출 성장에도 영업이익은 시장 컨센서스를 하회했다는 평가다.
시장의 기대치에 미치지 못한 이유는 송도 랜드마크 관련 손실 370억 원