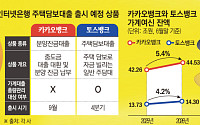
2분기 주담대 감소한 카뱅, 분양잔금대출 출시 임박토뱅, 연내 첫 주담대 출격⋯가계대출 총량 배분 관건여신 포폴에 긍정적⋯8·13 대책에 성장 여력 차이
인터넷전문은행들이 하반기 주택 관련 대출 시장 공략에 나선다. 금융당국이 가계대출 증가 목표를 확대한 가운데 카카오뱅크는 은행별 총량 한도에서 제외되는 분양잔금대출을, 토스뱅크는 총량 안에서 관리되는 일
가계여신 잔액 증가율은 비슷⋯3사 4~5% 수준카카오뱅크, 2700만 고객 기반 플랫폼 수익 확대케이뱅크 ‘사장님 대출’ 2배·토스뱅크 전월세 47%↑
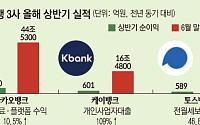
가계대출을 발판 삼아 성장해 온 인터넷전문은행들이 올 상반기 각기 다른 영역에서 새로운 성장축을 마련했다. 금융당국의 가계대출 총량 관리 기조로 주력인 가계여신 확대가 제한되자 각 사가 차별화된 전략으로
올 2분기 카뱅 31.9%·케뱅 31.3%·토뱅 34.2% 기록상반기 중저신용·서민금융 공급 확대⋯누적 실적도 증가대안신용평가·대환대출로 이자 부담 완화와 신용 개선 지원
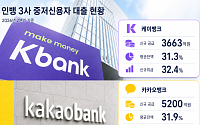
인터넷전문은행 3사가 올해 2분기 중·저신용자 대출 비중을 모두 30%대로 유지하며 목표치를 웃돌았다. 중저신용자 대상 대출 공급을 늘리는 한편, 대환대출 등을 통해 이자 부담 완화와
토스·카뱅 아이통장만 170만좌⋯미래 고객 선점 경쟁 치열스크래핑 제한 땐 가족관계증명서 직접 제출 가능성 커져‘서류 없는 비대면’ 유지 관건⋯인뱅3사 대체수단 마련 고심
인터넷전문은행(인뱅)들이 미래 고객 확보를 위해 공들여온 ‘아이통장’의 비대면 개설 방식에 변화가 불가피할 전망이다. 부모와 자녀의 가족관계를 자동으로 확인하는 데 활용해온 스크래핑이
카카오뱅크 임원진이 책임경영 차원에서 자사주를 매입했다.
14일 금융감독원 전자공시시스템에 따르면 카카오뱅크 임원 12명은 6월부터 8월 12일까지 카카오뱅크 주식 총 2만1100주를 장내 매수했다. 전체 매입 금액은 4억6483만원이다.
회사 측은 이번 자사주 매입에 대해 카카오뱅크의 중장기 성장 가능성에 대한 신뢰와 책임경영 의지를 바탕으로 이뤄졌
카카오뱅크는 경기신용보증재단·제주신용보증재단과 ‘이자지원 보증서대출’ 출시 협약을 맺었다고 11일 밝혔다. 이로써 인터넷전문은행 최초로 전국 17개 시·도 신용보증재단과의 협약을 완료했다.
이자지원 보증서대출은 개인사업자의 보증서대출 이자 일부를 공공기관이나 지자체가 대신 부담하는 이차보전 상품으로 최대 4%포인트(p)의 금리를 줄일 수 있다. 카카오뱅
기업 공동대출 본격 추진⋯카뱅-부산은행 첫 스타트토뱅·케뱅도 지방은행과 기업금융 상품 공동 개발 추진리스크 관리·수익 배분 등 숙제⋯제도적 기반 마련 관건
인터넷전문은행과 지방은행의 협력 전선이 개인 신용대출의 성공 방정식을 발판 삼아 기업금융 영토로 빠르게 이동하고 있다. 금융당국의 고강도 가계대출 조이기 규제로 가계금융 성장이 임계점에 도달하자 양측
지역 한계·기업금융 과제 맞물린 ‘윈윈’ 전략공동대출 넘어 포용금융·기업금융 협력 확대금융당국도 제도적 지원⋯“새로운 성장 동력”
인터넷전문은행과 지방은행이 경쟁 관계를 넘어 전략적 협력에 속도를 내고 있다. 지역 기반에 갇혀 성장 한계에 부딪힌 지방은행은 새 활로가 필요했다. 인터넷은행은 전국 단위 플랫폼을 갖췄지만 기업금융 경험이 부족했다. 두 은행이
인뱅은 가계편중, 지방은행은 지역편중공동대출로 포용금융 확대·리스크 분담
가계대출 중심으로 덩치를 키워온 인터넷전문은행(인뱅)과 지역 기업금융에 뼈가 굵은 지방은행이 '중소기업·개인사업자 공동대출'로 손을 맞잡았다. 표면적으로는 당국의 포용적 금융 강화 기조에 발맞추는 모양새다. 그러나 실상은 한계에 다다른 가계대출 규제를 피해 각자의 재무적 아킬레스건을
기타대출 목표관리 미흡에 신용대출 한도 줄줄이 축소개인사업자·비이자수익 키우지만 건전성 관리 부담
인터넷은행의 신용대출 중심 성장모델이 시험대에 올랐다. 일부 인터넷은행의 기타대출 목표관리 미흡이 드러난 가운데 신용대출이 '빚내서 투자(빚투)' 자금으로 활용될 수 있다는 우려가 커지면서 금융당국이 관리 강도를 높이고 있어서다. 여기에 중저신용자 대출 비중
금융당국 가계대출 관리 강화 기조에 인뱅도 동참카뱅·토스 한도 축소⋯케뱅은 마통 판매 한시 중단
시중은행에 이어 인터넷전문은행 3사도 일제히 가계대출 관리 강화에 나섰다. 최근 증시 상승에 따른 ‘빚투(빚내서 투자)’ 수요와 가계대출 증가세에 대응하기 위한 조치다.
16일 금융권에 따르면 카카오뱅크는 22일부터 마이너스통장대출 최대 한도를 1억원으로 축
케이뱅크가 올해 1분기 인터넷전문은행 가운데 가장 많은 민간중금리대출을 공급하며 중저신용자 금융 지원 확대에 나섰다.
케이뱅크는 올해 1분기 중저신용자 신용대출 평균잔액 비중이 31.9%를 기록했다고 22일 밝혔다. 같은 기간 신용대출 신규 취급액의 평균잔액 기준 중저신용자 비중은 33.6%로 집계됐다.
케이뱅크가 2017년 출범 이후 누적 공급한 중
카카오뱅크 1년 새 47.8% 증가…케이뱅크는 흑자전환카뱅은 펀드·케뱅은 카드…인뱅 비이자이익 확대나서토스뱅크 펀드 판매 진출…비대면 자산관리 경쟁 예고
가계대출 규제 강화와 조달비용 부담으로 이자이익 성장세가 한계에 부딪히자 인터넷전문은행들이 '수수료 수익' 확대로 돌파구를 마련하고 있다. 카카오뱅크는 펀드 판매 등 투자 서비스로, 케이뱅크는 카드 및
5대 은행 평균 4.83%⋯코스피 불장·가계대출 규제 등 영향지방은행 5%대·인뱅 6%대 고금리 지속⋯업권별 격차 뚜렷당분간 마통 금리 보합 전망⋯“기준금리 인하돼야 하락 전환”
코스피 상승세가 이어지며 개인투자자의 ‘빚투(빚내서 투자)’ 수요가 확대되는 가운데 주요 시중은행 마이너스통장 금리가 다시 5% 선에 근접하고 있다. 증시 활황 속 투자 자금
“체리피킹(Cherry Picking)은 인터넷전문은행의 사명이 아니다.” 최근 김용범 대통령실 정책실장의 이 한마디는 커다란 해일이 됐다. 달콤한 고신용자 대출에만 치중하지 말고 본연의 설립 취지인 중저신용자 대출이라는 ‘쓴 약’을 더 삼키라는 강력한 경고다. 업계에서는 중저신용자 대출 목표 비율이 크게 상향되는 것 아니냐는 불안이 현실로 다가오고 있다
인뱅3사, 가계대출 규제 강화에 기업금융 전환 불가피대면 규제·기업 여신 인프라 부족⋯구조적 성장 한계“생산적금융 확대 위해 대면 영업 허용 등 유연화해야”
금융당국의 가계대출 규제 강화와 생산적 금융 확대 기조 속에 인터넷전문은행(인뱅)이 성장 전략 재편에 나서고 있다. 비대면 개인신용대출 중심 성장모델이 한계에 직면하면서 기업·소상공인 금융으로 외연
인터넷은행들이 가계대출 규제의 돌파구로 개인사업자 금융을 낙점하며 ‘생산적 금융’ 강화에 속도를 내고 있다. 하지만 현행 제도상 기업금융 범위가 제한돼 있어 당국이 강조하는 실물경제 자금 공급 역할을 제대로 수행하기 위해서는 관련 규제를 전향적으로 풀어줘야 한다는 지적이 나온다.
11일 금융권에 따르면 카카오뱅크의 올해 1분기 개인사업자 대출 잔액은 3
카카오뱅크가 인공지능(AI)과 글로벌 확장을 축으로 한 미래 전략을 공개하며 ‘AI 네이티브 은행(AI Native Bank)’으로의 전환을 선언했다. 단순 송금 중심 은행을 넘어 결제·투자·자산관리까지 아우르는 금융 플랫폼으로 확장하고 궁극적으로는 AI 기반 ‘금융 비서’를 구현하겠다는 구상이다.
카카오뱅크는 8일 ‘2026 프레스톡’에서 이 같은 전
케이뱅크가 고객 확대와 여수신 성장에 힘입어 2년 연속 1000억원대 순이익을 기록했다.
케이뱅크는 23일 지난해 당기순이익이 1126억원으로 집계됐다고 공시했다. 이에 따라 2년 연속 1000억원대 이익을 달성하며 수익 기반을 강화했다.
지난해 신규 고객은 278만명 증가해 총 고객 수는 1553만명으로 늘었다. 개인 요구불예금 증가가 수신 성장을