미 빅테크 AI 데이터센터 규제 강화 우려삼전닉스 폭락⋯일본ㆍ대만 반도체주도 휘청홍콩 상장 기술주 급등⋯中 빅테크로 자금 순환
아시아증시는 5일 미국 중간선거에 민주당이 상하원을 모두 석권했다는 소식에 희비가 극명하게 갈렸다. AI 데이터센터 규제 강화 우려에 반도체 비중이 높은 한국과 대만 증시가 급락한 반면, 홍콩 증시는 중국 기술주를 중심으로
미국 중간선거 이후 빅테크와 반도체주의 주가 흐름이 엇갈리면서 국내 증시에서도 인공지능(AI) 관련주 간 차별화가 나타날 전망이다. 삼성전자와 SK하이닉스는 미국 메모리주 급락 부담을 안게 된 반면 삼성SDI와 한화솔루션 등 친환경 관련주는 정책 변화에 따른 수혜 기대가 커지고 있다.
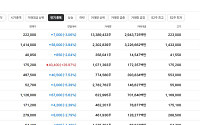
5일 금융투자업계에 따르면 장 시작 전 네이버페이증권 검색 상위종목은
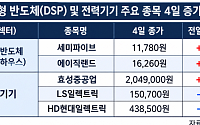
美 데이터센터 전기요금 폭등에 전력 효율 높이는 3D IC 설계 각광세미파이브·에이직랜드 흑자 기대감 속 전력기기 3사 역대 최대 수주
글로벌 빅테크들의 AI 경쟁에서 가장 큰 걸림돌이 '반도체 확보'에서 '전력 부족'으로 옮겨가면서 국내 증시에서도 수혜주 지형도가 바뀌고 있다.
비싼 엔비디아의 범용 그래픽처리장치(GPU)를 사들여도 이를 가동할 발전소
실적 반등에 성공한 LG유플러스가 내년 AI 인프라 투자에 속도를 낸다. AI 투자 확대로 내년 설비투자(CAPEX) 규모 역시 올해보다 증가할 것으로 전망했다.
LG유플러스는 올해 3분기 연결 기준 영업이익이 2976억원으로 작년 같은 기간보다 84.1% 증가했다고 4일 밝혔다. 같은 기간 매출은 3조9813억원으로 0.7% 감소했다. 단말 수익을
SKT·LG유플러스, 3분기 실적 동반 반등…AI 데이터센터로 성장동력 확대
SKT 영업익 5523억, LG유플러스 2976억…전년 대비 각각 1040%, 84% 증가
SK텔레콤과 LG유플러스가 올해 3분기 나란히 큰 폭의 영업이익 개선을 이뤄냈다. 지난해 해킹 사고와 희망퇴직에 따른 일회성 비용 부담이 사라진 데다 통신사업의 수익성 회복이 실적 반등을
테슬라의 휴머노이드 로봇 ‘옵티머스’가 2028~2029년에야 본격적으로 외부 판매에 나설 수 있다는 전망이 나왔다.
강정수 블루닷AI 연구센터장은 지난달 31일 공개된 유튜브 채널 이투데이TV ‘찐코노미’(연출 이은지)에 출연해 테슬라의 옵티머스 양산 일정과 로보택시 사업의 수익성, 자체 반도체 생산 프로젝트인 ‘테라팹’ 구상 등을 분석했다.
강
한국투자증권은 4일 한화비전에 대해 내년 반도체 후공정 장비 사업의 성장 가시성이 높아질 전망이라며 투자의견 ‘매수(Buy)’를 유지했다. 다만 밸류에이션 방식 변경 등을 반영해 목표주가는 기존 대비 약 7% 낮춘 10만1000원으로 조정했다.
남채민 한국투자증권 연구원은 “내년은 한화세미텍이 TC본더 기업이라는 시장 인식에서 벗어나 다각화된 후공정
삼성전자와 SK하이닉스가 재차 급락했지만 간밤 미국 반도체주에 저가 매수세가 유입되면서 반등 기대가 커지고 있다. 한진칼은 호반그룹과 조원태 회장의 지분 경쟁으로 강세가 이어질지 주목되고, 삼성SDI는 에너지저장장치(ESS) 중심의 실적 개선 전망이 부각됐다.
4일 금융투자업계에 따르면 장 시작 전 네이버페이증권 검색 상위종목은 삼성전자, SK하이닉스
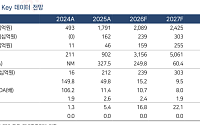
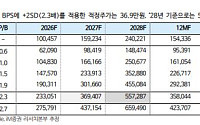
iM증권은 삼성전자의 주가가 과거 반도체 하락 사이클에 준하는 수준까지 조정받았지만 장기공급계약(LTA)과 고대역폭메모리(HBM) 확대가 이익 변동성을 낮출 것으로 전망한다고 4일 밝혔다. 투자의견 ‘매수’와 목표주가 37만원으로 커버리지를 개시했으며, 2028년까지 이익 지속성에 대한 신뢰가 높아질 경우 주가가 56만원까지 평가받을 수 있다고 분석했다.
3일 한국거래소 애프터마켓에서는 호반그룹의 한진칼 지분 추가 매입 이슈가 부각되며 대한항공이 8%대 급등해 시장 투심을 이끌었다. 미·이란 종전 기대감과 수주 훈풍이 불어온 건설과 조선주가 동반 약진한 반면, 2차전지와 3분기 실적 부진을 겪은 일부 화학·바이오 종목은 차익실현 매물이 출회되며 약세를 면치 못했다.
4일 지엘리서치에 따르면 전 거래일 한
삼성전자와 SK하이닉스가 전날 반등에 성공했지만 간밤 미국 반도체주가 다시 급락하면서 상승세 지속 여부가 시험대에 올랐다. 인공지능(AI) 투자 수익성 논란이 반복되는 가운데 한화오션의 미국 군함 수주와 한진칼의 경영권 경쟁도 투자자 관심을 끌고 있다.
3일 금융투자업계에 따르면 장 시작 전 네이버페이증권 검색 상위종목은 삼성전자, SK하이닉스, HL
한국투자증권은 삼성전자가 4분기 영업이익 123조원을 기록하며 높은 이익 체력을 이어갈 것으로 전망했다. 내년에는 메모리 가격 상승과 HBM4E 확대, 파운드리 수주 효과까지 더해져 영업이익이 630조원에 이를 것으로 봤다.
고영준 한국투자증권 연구원은 3일 “3분기까지 가파른 가격 상승이 이어진 뒤 4분기부터는 안정적인 증가율이 장기화되는 구간에 들
삼성전자가 장 초반 3% 넘게 급락하고 SK하이닉스도 1%대 하락하고 있다. 지난달 30일 미국 증시에서 인공지능(AI)과 반도체주가 급락하면서 국내 반도체 대형주에도 매도세가 이어진 것으로 풀이된다.
2일 오전 9시 22분 현재 삼성전자는 전 거래일보다 3.11% 내린 21만8000원에 거래되고 있다. SK하이닉스는 1.62% 하락한 139만5000원에
KB증권은 삼성전자의 향후 2년 영업이익이 1000조원을 넘어 창립 이후 56년간 벌어들인 누적 이익을 크게 웃돌 것으로 전망했다. HBM4 가격 상승과 장기공급계약 확대를 반영해 2027년 영업이익 전망치를 640조원으로 높이고 투자의견 매수와 목표주가 60만원을 유지했다.
김동원 KB증권 리서치본부장은 2일 “삼성전자의 2026~2027년 영업
2일 국내 증시는 지난주 미국 AI주 급락 여진과 주요 이벤트 대기심리 속에서 변동성 장세를 이어갈 전망이다. 다만 최근 반도체와 하드웨어주 급락이 실적 전망 변화에 비해 과도했다는 평가가 나오는 데다 코스피 이익 전망도 상향되고 있어 저가 매수세가 유입될 가능성이 있다. 주간 코스피 예상 범위는 5400~6000포인트다.
◆한지영 키움증권 연구원 = 지
삼성전자와 SK하이닉스가 급락 이후 반등을 모색하는 가운데 증권가에서는 메모리 실적 개선에 기반한 'W자 반등' 가능성이 제기됐다. HLB의 미국 식품의약국(FDA) 신약허가 심사와 한화오션의 미국 군함 건조 수주 등 개별 종목 이슈에도 관심이 쏠리고 있다.
2일 금융투자업계에 따르면 장 시작 전 네이버페이증권 검색 상위종목은 삼성전자, SK하이닉스,
SK하이닉스가 애프터마켓에서 9% 가까이 급락했다. 삼성전자와 삼성전기 등 반도체 대형주도 동반 약세를 보였다. 반면 삼성바이오로직스와 한미약품 등 바이오주는 강세를 나타냈고 진양화학은 상한가를 기록했다.
2일 금융투자업계에 따르면 전 거래일(10월30일) 한국거래소(KRX) 애프터마켓에서 SK하이닉스는 전 거래일 대비 8.85% 내린 139만1000원
△ 효성티앤씨, 3분기 영업이익 1102억원…전년 대비 97% 증가
△ 기아, 포티투닷 유상증자 참여…1901억원 출자
△ HS효성첨단소재, 3분기 영업이익 516억원…전년 대비 167% 증가
△ 삼성전자, 삼성디스플레이 보유 중국 TCL CSOT 지분 전량 인수
△ 샘표, 샘표식품과 합병 추진…미래 성장동력 확보 목적
△ 효성중공업, 3분기 영
KB증권은 2027년 메모리 시장이 가격 상승과 출하량 증가가 동시에 나타나는 강력한 상승 사이클의 가속 구간에 진입할 전망이라며 현 시점을 반도체주의 ‘W자 반등’ 과정에서 두 번째 바닥으로 판단한다고 2일 밝혔다. 반도체 업종 투자의견 ‘긍정적(Positive)’을 유지하고 삼성전자와 SK하이닉스, 삼성전기, DB하이텍을 최선호주로 제시했다.
이창
역대급 실적·대규모 주주환원에도 주가는 목표가의 46% 수준인텔 52년 만의 폭락·나스닥 19개월 만의 최대 월간 하락반도체 투심 급랭
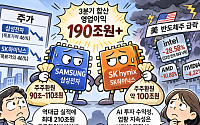
삼성전자와 SK하이닉스가 3분기 합산 190조원대 영업이익을 거두고 대규모 주주환원책까지 발표했지만 주가는 좀처럼 반등하지 못하고 있다. 두 회사의 주가가 증권가 평균 목표주가의 절반에도 미치지 못하는 상황에서 미국발 A
신종코로나바이러스감염증(코로나19) 확산 우려가 지속되는 상황에서도 올 2분기 호실적을 기록할 것으로 예상되는 덕산네오룩스에 관심이 쏠린다. 더구나 증권사들은 덕산네오룩스가 올 4분기까지 계속 사상 최대 실적을 갈아치울 것으로 전망한다. 덕산네오룩스가 증권가에서 조명 받는 배경과 투자 포인트를 살펴봤다.
◇안정적인 실적 확대로 목표주가 ‘상향’
지금이 삼성전기 등 스마트폰 부품주에 대한 투자 비중을 점차 늘려야 할 시기라는 분석이 나와 투자자들의 관심이 쏠린다. 올 상반기는 신종코로나바이러스감염증(코로나19) 확산에 따른 스마트폰 부품 수요 급감과 봉쇄 영향으로 공급이 제한됐지만, 하반기나 내년에는 정상화될 것이라는 증권가의 분석에 따른 것으로 보인다.
◇실적 회복은, 올 상반기? 내년?
최근 3개월 사이 LG이노텍의 주가가 지속적인 우상향 곡선을 그리며 투자자들에게 주목 받고 있다. 일각에서는 신종코로나바이러스감염증(코로나19) 사태에 따른 낙폭을 회복한 것에 불과하다고 관측한다. 하지만 LG이노텍의 주가 상승여력은 앞으로도 충분하다는 분석이 지배적이다. 긍정적으로 전망되는 LG이노텍의 실적 성장 배경과 투자 포인트를 살펴봤다.
빗썸 제재 공방∙세무 쟁점 겹치며 내부통제 부담 확대전통금융 협업 늘었지만 과세 시스템은 5곳 모두 미완비트코인 1억 900만 원 안팎 하락∙∙∙준비금 검증 체계는 숙제
국내 5대 원화 거래소를 둘러싼 이번 주 흐름은 외형 확장보다 규제 대응과 제도 정비에 무게가 실렸다는 점으로 요약된다.
빗썸은 금융정보분석원 제재와 VIP 혜택의 세무 처리 문제가 동
업비트·빗썸 합산 점유율 90%대 유지, 코인원·코빗은 구조 개편과 확장 전략 병행 코빗 1334억 원 인수 승인, 금융그룹 첫 거래소 편입으로 전통 금융 결합 시험대 예치금 경쟁 2%대 지속·오지급 제재 절차 진행, 내부통제와 수익성 부담도 부각
국내 5대 원화 거래소 시장이 업비트와 빗썸 중심의 양강 구도를 유지하는 가운데, 중하위 사업자들은 지