흥국증권은 16일 GS리테일에 대해 투자의견 ‘매수’를 유지하되 목표주가를 기존 4만1000원에서 3만5000원으로 낮췄다. 실적 개선에 따른 주가 재평가가 이어질 수 있지만 주주환원 확대 노력도 필요하다고 평가했다.
박종렬 흥국증권 연구원은 "GS리테일의 3분기 연결 매출액은 3조3450억원으로 전년 동기 대비 4.4% 증가하고 영업이익은 1263억원
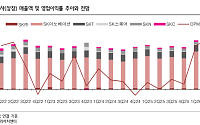
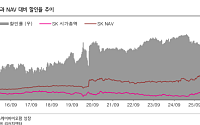
흥국증권은 SK에 대해 올해 주요 자회사 실적 개선이 본격화되면서 대규모 이익 턴어라운드가 가능할 것으로 전망했다. 내년 초 보유 자사주 20.3% 소각까지 예정돼 있어 주주환원 강화가 지주사 할인 축소로 이어질 수 있다며 목표주가 84만원을 유지했다.
박종렬 흥국증권 연구원은 10일 “SK스퀘어가 연결 영업이익 증가를 주도하는 가운데 SK이노베이션과 S
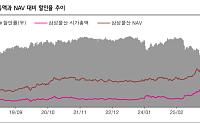
흥국증권은 삼성물산에 대해 삼성전자와 삼성생명 등 주요 계열사 지분가치 상승과 주주환원 확대가 기업가치 재평가로 이어질 것으로 전망했다. 투자의견 매수를 유지하고 목표주가는 기존 45만원에서 54만원으로 상향했다. 현재 주가 대비 상승 여력은 48.1%다.
박종렬 흥국증권 연구원은 25일 “지난 7월 말 이후 계열사 지분가치가 높아지면서 삼성물산 주가도
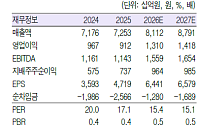
흥국증권은 LG에 대해 지난해 낮은 기저효과와 지분법 자회사들의 실적 개선을 바탕으로 연간 영업실적은 턴어라운드가 전망된다며 투자의견은 '매수', 목표주가는 13만5000원으로 유지한다고 26일 밝혔다.
박종렬 흥국증권 연구원은 "LG의 2026년 2분기 연결 기준 매출액은 1.9조원, 영업이익은 3030억원으로 전분기 부진을 만회하는 양호한 성과가
삼성물산 주가가 계열사 지분가치 재평가와 견조한 실적 모멘텀에 힘입어 장 초반 5% 넘는 강세를 나타내고 있다.
23일 한국거래소에 따르면 오전 9시9분 삼성물산은 전일 대비 5.58% 오른 54만9000원에 거래되고 있다. 같은 시각 삼성전자는 전일 대비 0.50% 내린 35만1750원에 거래되며 약보합세를 보였으나 삼성물산은 대조적으로 상승 흐름을
KCC, 삼성물산 호재에도 주가 동조화 실패...기관 매도세에 '발목'한국조선·IPARK현대산업개발 등 다른 보유 종목 약세도 부담 작용
최근 국내 증시에서 대장주 급등에 따라 해당 기업 지분을 대량 보유한 종목이 함께 주목받는 흐름이 뚜렷해지고 있다. 반도체 랠리에 삼성전자 지분 8.51%를 쥔 삼성생명과 SK하이닉스 대주주인 SK스퀘어가 들썩인 것
삼성물산이 장 초반 강세를 보이고 있다.
22일 한국거래소에 따르면 오전 9시 35분 기준 삼성물산은 전 거래일 대비 5.60% 상승한 51만9000원, 삼성물산우B는 8.58% 상승한 27만8500원에 거래되고 있다.
이러한 상승세는 주요 계열사의 지분가치 상승과 실적 호조 전망을 바탕으로 삼성물산의 기업 가치를 재평가한 증권가 분석이 영향을 미친
코스피 지수가 꿈의 8000선에 마감한 가운데 SK하이닉스도 ‘200만 닉스’에 안착했다. 국내 증시 대장주인 삼성전자는 장중 30만원의 벽을 넘어섰으나 뒷심을 발휘하지 못하며 ‘30만 전자’ 문턱에서 거래를 마감했다.
27일 한국거래소에 따르면 전날 증시에서 삼성전자는 전 거래일 대비 2.22% 오른 29만9000원, SK하이닉스는 5.72% 오른 2
흥국증권은 롯데지주에 대해 투자의견 '유지'를 제시하고 목표주가를 3만3000원으로 기존 대비 25% 하향했다.
21일 박종렬 흥국증권 연구원은 롯데지주에 대해 "2026년 영업이익의 추세적인 증가와 함께 관계사인 롯데쇼핑과 롯데케미칼의 실적 개선에 따른 지분법손익의 개선은 긍정적이다"라고 평가했다. 이어 "다만 과다한 순이자비용 등으로 순이익 개선은
국내 투자자들이 개인정보 유출 사태로 주가가 하락한 쿠팡 주식을 올해 들어 368억 원어치 순매수한 것으로 나타났다.
26일 한국예탁결제원에 따르면 국내 투자자는 올해 들어 이달 23일까지 쿠팡 주식을 2556만3496달러(약 368억 원) 순매수 결제했다.
이에 따라 쿠팡은 연초 이후 국내 투자자의 미국 주식 순매수 결제 순위 47위에 오르며 예탁결
흥국증권은 삼성물산에 대해 계열사 삼성전자·삼성생명·삼성바이오로직스 등의 지분가치 상승을 반영해 투자의견 ‘매수’를 유지하고 목표주가를 기존 32만 원에서 36만 원으로 상향 조정했다고 7일 밝혔다.
박종렬 흥국증권 연구원은 “올해도 바이오 부문이 실적을 주도하는 가운데 건설 회복과 패션·레저·식음 등 소비재 부문까지 개선되면서 현금흐름 창출력은 더욱
흥국증권은 호텔신라에 대해 투자의견 ‘매수’, 목표주가 5만8000원을 유지한다고 24일 밝혔다.
박종렬 흥국증권 연구원은 “밸류에이션 매력은 높지 않고 향후 구체적인 주주환원 정책도 부재한 상황”이라며 “전향적인 주주환원 확대 의지 표명과 함께 적극적인 노력을 병행해야 할 것”이라고 분석했다.
4분기는 연결기준 매출액 1조 원, 영업이익 146억
◇세아베스틸지주
미국 특수합금 공장 기대감이 주가 견인
동사의 4분기 영업이익은 230억 원으로 예상되며 당사 추정치는 컨센서스 수준임
투자의견 BUY 유지하며 목표주가는 기존 40,000원에서 59,000원으로 상향
2026년 6월 완공 예정인 미국의 특수합금 공장 가동 기대감이 동사 주가에 반영될 것으로 예상
박현욱
◇현대홈쇼핑
실적
◇현대무벡스
올 한 해 잘했고, 내년은 더 좋을 겁니다!
로보틱스 사업부 추가 수주 가능성 임박
해외시장 진출에 따른 신규수주 확대
2026년, 본격적인 실적 개선세 가시화될 전망
김성환
◇한일시멘트
아직은 업황의 터널을 지나는 중
연결자회사 한일현대시멘트(기존 지분율 77.78%)의 합병(11/1) 이후 관리비용 절감,
M/S 확대
흥국증권은 18일 롯데지주에 대해 그룹 전반에 걸친 강도 높은 구조조정을 통한 재무 건전성과 실적 개선 노력이 필요하다고 평가했다. 목표주가를 기존 4만 원에서 3만5000원으로 하향하고 투자의견 ‘매수’를 유지했다.
박종렬 흥국증권 연구원은 “롯데지주 올해 4분기 매출은 전년 대비 2.6% 증가한 3조9000억 원, 영업이익은 흑자 전환한 262억
흥국증권은 17일 한섬에 대해 국내 소비 심리 개선에 따른 영업실적 개선이 기대된다고 평가했다. 목표주가를 기존 1만9000원에서 2만1000원으로 상향하고 투자의견 ‘매수’를 유지했다.
박종렬 흥국증권 연구원은 “올해 4분기 한섬 매출과 영업이익은 각각 전년 대비 2.3%, 12.7% 증가한 4459억 원, 259억 원으로 추정된다”며 “1~3분기
흥국증권은 16일 BGF리테일에 대해 점진적 실적 모멘텀 개선과 함께 주가 재평가가 가능할 것으로 평가했다. 기존 목표주가 15만 원과 투자의견 ‘매수’를 유지했다.
박종렬 흥국증권 연구원은 “BGC리테일의 올해 4분기 연결 기준 매출과 영업이익은 각각 전년 대비 3.9%, 10.1% 증가한 2조3000억 원과 568억 원을 기록할 전망”이라고 밝혔다