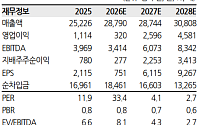
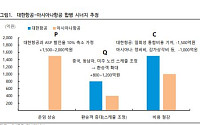
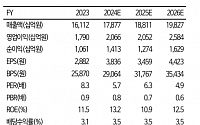
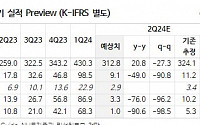
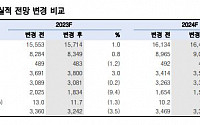
한화투자증권은 대한항공에 대해 아시아나항공과의 합병에 따른 시너지 효과가 연간 최대 1조원 수준에 달할 것으로 기대된다며 투자의견 '매수'와 목표주가 4만3000원을 각각 유지한다고 27일 밝혔다.
박수영 한화투자증권 연구원은 "시장은 회사가 제시한 합병 시너지 3000억원보다 더 보수적인 시각을 유지하고 있어 통합 시너지 효과가 다소 과소평가된 측
iM증권은 대한항공에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 3만4000원에서 4만원으로 상향한다고 19일 밝혔다.
배세호 iM증권 연구원은 “예상보다 빠른 유가 하향 추세와 아시아나항공 합병 기일 확정에 따른 투자 심리 개선을 반영해 목표 주가수익비율을 상향했다”며 “2027년부터 본격화될 합병 시너지로 기업가치 증대 가시성이 매우 높다”
한국투자증권은 24일 제주항공에 대해 연내 흑자전환이 어렵다며 투자의견 중립을 유지했다.
최고운 한국투자증권 연구원은 " 3분기 매출액은 전년 동기 대비 16% 감소한 4037억 원, 영업손실은 79억 원으로 예상한다"며 "올해 경영환경은 너무 가혹했고 현실적으로 연내 흑자전환을 기대하기 어려운 여건"이라고 말했다.
이어 "다만 국제선 여객수가
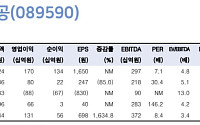
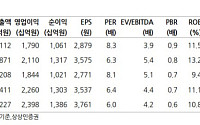
상상인증권은 22일 대한항공에 대해 성수기에도 부진한 실적을 기록했다며 목표주가를 기존 3만1000원에서 2만9000원으로 6.45% 하향했다. 투자의견은 '매수'를 유지했다.
대한항공은 3분기 별도 기준 매출액 4조85억 원, 영업이익 3763억 원을 기록하며 컨센서스를 밑돌았다. 이서연 상상인증권 연구원은 "미주 노선 중심 여객 수요 악화에 의한 국
하나증권은 31일 진에어에 대해 1분기 수요 둔화가 실적에 악영향을 끼칠 전망이지만, 비용 증가는 제한적이며 환율이 안정되면 수혜를 기대할 수 있다며 투자 의견을 '매수'로 유지하고 목표 주가를 1만2000원으로 하향했다.
안도현 하나증권 연구원은 "2025년 매출액은 유효좌석 킬로미터(ASK) 증가에도 불구하고 운임 하락으로 전년 대비 1% 증가에
항공업계 성수기였던 3분기 실적 개선 전망코로나19 이전 여객 수요 완전히 회복대한항공 영업익 전년 대비 11.25%↑전망4분기 유가 하락 효과 반영되며 호실적 이어갈 듯
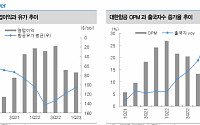
고환율과 연료비, 인건비 상승 등으로 2분기 부진한 실적을 거둔 항공업계가 3분기에는 호실적을 기록할 전망이다. 항공업계의 성수기로 꼽히는 3분기에 국제선 여객 수가 코로나19 이전 수
iM증권은 14일 대한항공에 대해 견조한 실적 속에서도 아시아나항공 인수 이후 경영 방향성 등 불확실성이 주가 하방 압력으로 작용하고 있다고 평가했다. 목표주가(3만1000원)와 투자의견(‘매수’)은 유지했다.
배세호 iM증권 연구원은 “대한항공의 올해 3분기 연결 기준 매출액은 전년 대비 8.2% 증가한 4조6000원, 영업이익은 14% 늘어난 61
NH투자증권은 31일 진에어에 대해 2분기 비수기 영향이 불가피 하며 항공사 전반에 걸쳐 수익성 피크아웃이라고 말했다. 목표주가는 기존 1만7000원에서 1만5000원으로 낮춰잡았으며, 투자의견은 매수로 유지했다.
정연승 NH투자증권 연구원은 “공급 증가에 따른 중장기 운임 하락 압력이 계속되는데, 글로벌 항공사의 밸류에이션 하락을 반영했다. 개별 실
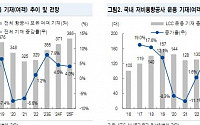
진에어 올해 14.35%, 티웨이항공 33.26% 급등리오프닝·성수기 효과…국제 운임 상승 등이 실적 개선 주도"1분기 성수기 효과 이어갈 것…" 다만 중동
코로나19 펜데믹 이후 리오프닝과 성수기 효과 등으로 저비용항공사(LCC) 실적이 크게 개선되면서 관련주 주가도 상승 중이다. 전문가들은 LCC의 실적 개선세가 이어질 것으로 보고 있으나 중동분
한국신용평가는 전날 한진칼과 그 자회사인 대한항공에 대해 신용등급을 각각 BBB+와 A-로 상향 조정했다고 27일 밝혔다. 주력 부문인 국제선 여객사업 정상화 흐름이 실적 호조로 재무여력을 확충하면서 양호한 이익창출력을 유지하고 있다는 이유에서다. 양사 등급전망은 '안정적'으로 부여했다.
주된 등급 상향 사유는 국제선 여객사업의 정상화다. 지난해 대한
한국투자증권이 대한항공에 대해 부채비율과 밸류에이션이 역사적 저점이라고 분석했다. 투자의견은 ‘매수’ 유지, 목표주가는 기존 3만4000원에서 3만1000원으로 하향 조정했다. 전 거래일 기준 종가는 1만9350원이다.
23일 최고운 한국투자증권 연구원은 “3분기 실적은 시장 우려에 비해 양호할 전망”이라며 “매출액은 전 분기 대비 9% 증가한 4조2
NH투자증권은 15일 진에어에 대해 단기 실적보다는 중장기 시장 점유율 확대가 가능한 대한항공-아시아나항공 인수에 따르면 통합 LCC 출범 여부가 중요한 변수라고 말했다. 목표주가는 기존 2만1000원에서 1만7000원으로 하향하고, 투자의견은 매수로 유지했다.
정연승 NH투자증권 연구원은 “중장기 한국의 항공산업은 단거리 노선을 중심으로 경쟁이 심화
하나증권은 24일 제주항공에 대해 하반기 큰 폭의 영업이익 개선이 전망된다며 투자의견 매수를 유지했다. 다만 목표주가는 2만5000원에서 2만1000원으로 하향 조정했다.
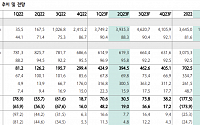
박성봉 하나증권 연구원은 “2분기 연결 매출액은 전년 동기 대비 212.7% 증가한 3945억 원, 영업이익은 305억 원 흑자 전환으로 영업이익은 시장 컨센서스인 279억 원을 소
티웨이항공이 증권가의 부정적 전망에 소폭 약세다.
31일 오전 9시 37분 현재 티웨이항공은 전 거래일보다 1.33%(45원) 하락한 3350원에 거래 중이다.
이날 증권가는 티웨이항공에 대해 올해 흑자 전환을 예상하면서도 2분기부터 국제선 여객 운임이 하락해 수익성이 부진해질 가능성을 우려했다.
정연승 NH투자증권 연구원은 티웨이 항공에 대해 투
대신증권은 16일 진에어에 대해 최근 유가 및 환율도 동사에 우호적인 방향으로 변화하고 있어, 영업 및 영업 외 손익에 긍정적인 영향을 기대해볼 만하다며 투자의견 매수와 목표주가 2만1000원을 유지했다.
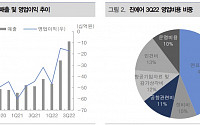
양지환 대신증권 연구원은 "진에어의 2022년 3분기 실적은 당사 및 시장 컨센서스를 소폭 밑돌았다. 3분기 항공 사업량 및 영업비용은 당사 추정에
하나금융투자는 19일 대한항공에 대해 3분기 여객과 화물 모두 부진한 실적을 거뒀지만, 4분기는 동남아 노선 확대와 화물 성수기 효과로 연말 수익성 개선을 기대한다며 목표주가는 4만 원에서 3만4000원으로 하향하고, 투자의견 매수를 유지했다.
대한항공은 3분기 매출액은 전년 동기 대비 3.8% 감소한 3조4000억 원, 영업이익은 76% 감소한
하나금융투자는 6일 대한항공에 대해 3분기 영업실적도 부진할 전망이라며 목표가를 4만 원에서 3만4000원으로 하향했다.
박성봉 연구원은 “대한항공의 3분기 매출액은 전년 동기 대비 1.4% 감소한 3조5000억 원, 영업이익은 35.2% 감소한 2604억 원을 기록할 전망”이라며 “견조한 장거리 여객 수요에도 불구하고 일본노선이 부진하면서 국제선