보험사 주담대 금리 연 5~7%대…일부 상품은 은행보다 낮아
대부업 주담대 금리 연 8.9~20%…3억5000만원 빌리면 월 이자 최대 583만원
30·40대들이 고금리를 감수하면서까지 보험사와 상호금융권 등에서 대출에 나서는 건 집값이 더 오르기 전에 집을 사야 한다는 불안과 잔금을 치러야 하는 현실적인 압박이 맞물렸기 때문으로 풀이된다. 대출 규제가 일부 주택 실수요자의 이자 부담을 키우는 결과로 이어지고 있다는 지적이 나온다.
16일 금융권에 따르면 주요 보험사의 이달 주택담보대출 금리는 연 5~8%대에 형성돼 있다. 각 보험사 홈페이지에 안내된 주담대 금리는 삼성생명이 연 5.25~6.75%, 교보생명이 연 5.99~6.49%, 한화생명이 연 5.83~7.69% 수준이다. 흥국생명은 연 6.17~6.77%, 하나생명은 연 5.46~8.87%, 푸본현대생명은 연 5.74~7.89%다. 손해보험사 중에는 삼성화재가 연 5.27~6.61%, 현대해상이 연 5.98~6.88%다.
상호금융권의 아파트 담보대출 평균금리는 연 4~6%대다. 농협중앙회가 공시한 10월 평균금리는 강남농협 연 5.18%, 북서울농협 연 4.64%, 서울강서농협 연 5.43%다. 신협중앙회 공시에서는 강남신협과 가락신협이 각각 연 5.94%, 6.20%로 나타났다.
은행연합회가 공시한 KB국민·신한·우리·하나·NH농협 등 5대 은행의 9월 신규 취급 주담대 금리는 평균 연 5.016%다. 평균치로 보면 은행보다 보험사와 상호금융권의 금리가 더 높다.
30·40대가 높은 금리에도 비은행권을 찾는 배경에는 대출 규제가 있다. 정부는 지난해 6·27 대책에서 수도권·규제지역의 주택구입 목적 주담대 한도를 최대 6억원으로 제한한 데 이어 10·15 대책에서는 주택가격에 따라 2억~6억원으로 차등 적용했다. 올해 들어 일부 은행도 자체적으로 대출한도를 줄였다.
비은행권은 은행보다 총부채원리금상환비율(DSR) 규제가 상대적으로 느슨하다. DSR 규제비율은 은행이 40%, 비은행권은 50%로 같은 소득과 부채 조건에서도 비은행권에서 더 많은 돈을 빌릴 여지가 있다.
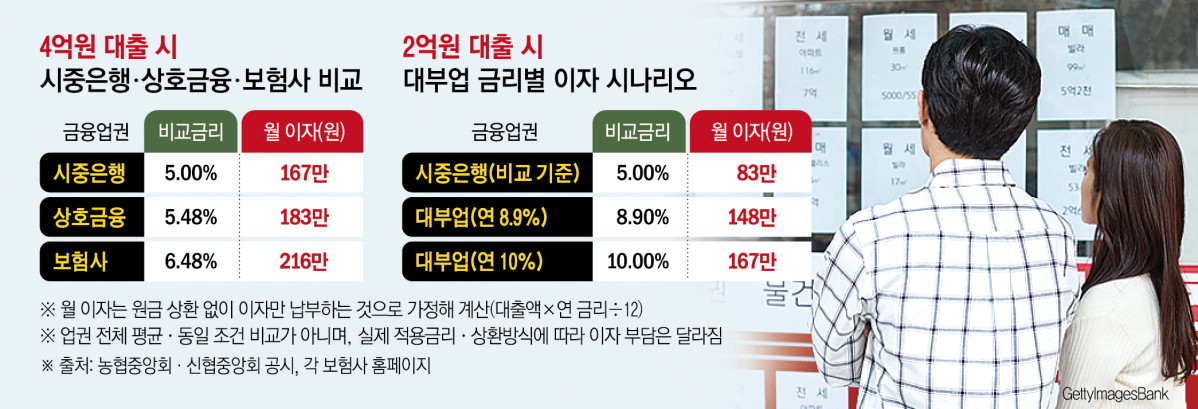
문제는 이자 부담이다. 5대 은행 평균 주담대 금리를 연 5%로 설정하고 4억원을 빌려 원금 상환 없이 이자만 낸다고 가정하면 월평균 약 167만원을 부담해야 한다. 반면 상호금융 5개 조합의 10월 공시금리를 단순평균한 연 5.48%를 적용하면 약 183만원으로 매달 16만원가량 늘어난다. 보험사 8곳의 11월 기준 안내금리 중간값을 단순평균한 연 6.48%를 적용하면 약 216만원으로 은행보다 매달 약 49만원, 연간 약 592만원을 더 부담해야 한다.
최근에는 비은행권도 가계대출 총량 관리가 강화되면서 자금 마련이 더욱 어려워지고 있다.
한 지역 상호금융 관계자는 "올해 4월부터 농·축협은 전년 대비 가계대출 증가율이 1%를 초과한 조합의 경우 사실상 신규 가계대출 취급이 제한되는 상황"이라며 "서울 소재 농협은 대부분 추가적인 가계대출 취급이 어려운 것으로 보면 된다"고 말했다.
이 관계자는 지난해 대출 규제 발표 전후로 젊은 차주들의 대출 수요가 집중됐다고 설명했다. 그는 "지난해 10·15 대책 발표 이후 연말까지 약 3개월 동안 특정 영업점 한 곳에서만 500억원이 넘는 대출이 실행됐다"며 "당시 1990~1996년생 차주가 상당수를 차지했고, 40~50대도 일부 있었다"고 말했다. 이어 "현장에서 체감하기로는 규제 시행 전후로 대출 수요가 상당히 집중됐으며, 특히 젊은 연령층을 중심으로 대출을 서두르는 움직임이 보였다"고 덧붙였다.
은행과 제2금융권에서도 필요한 자금을 마련하지 못한 일부 차주는 DSR 규제를 직접 적용받지 않는 대부업체까지 찾고 있다. 은행권 주담대 금리가 연 4.55~6.40% 수준인 데 비해 주요 대부업체의 안내금리는 연 8.9~20%에 달한다.
신동욱 국민의힘 의원실이 금융감독원에서 받은 자료에 따르면 올해 상반기 주담대 잔액 상위 대부업체 10곳의 30·40대 주택구입 목적 신규 대출은 건당 평균 3억5000만원이다. 이 금액을 연 15%에 빌리면 원금 상환 없이 이자로만 매달 약 438만원을 내야 한다. 연 5%로 빌렸을 때(약 146만원)의 세 배다.
고신용자의 대부업권 유입은 기존 저신용자의 자금조달 여건도 악화시킬 수 있다. 대부업체가 상대적으로 부실 위험이 낮은 고신용자를 선호하면 저신용자에게 돌아갈 대출 여력이 줄어들기 때문이다.
한 대부업계 관계자는 “고신용자들이 대부업권으로 들어오면서 기존 저신용자들은 대출받기가 더 어려워지고 일부는 불법 사금융으로 내몰리는 문제도 나타나고 있다”고 말했다..