상계주공6단지 58㎡ 매입 필요 현금 1.3억→2.8억
현금 3억원 있어도 매수 가능한 주택형 36% 감소
신혼부부 평균소득을 벌고 현금 2억원을 모은 가구가 살 수 있는 서울 아파트 주택형이 1년 새 40% 가까이 감소했다. 집값이 오른 데다 은행에서 빌릴 수 있는 돈도 줄면서 서울 외곽 일부 아파트에서는 전용면적 59㎡를 사기 위해 마련해야 하는 현금이 1억5000만원 이상 늘어난 것으로 나타났다.
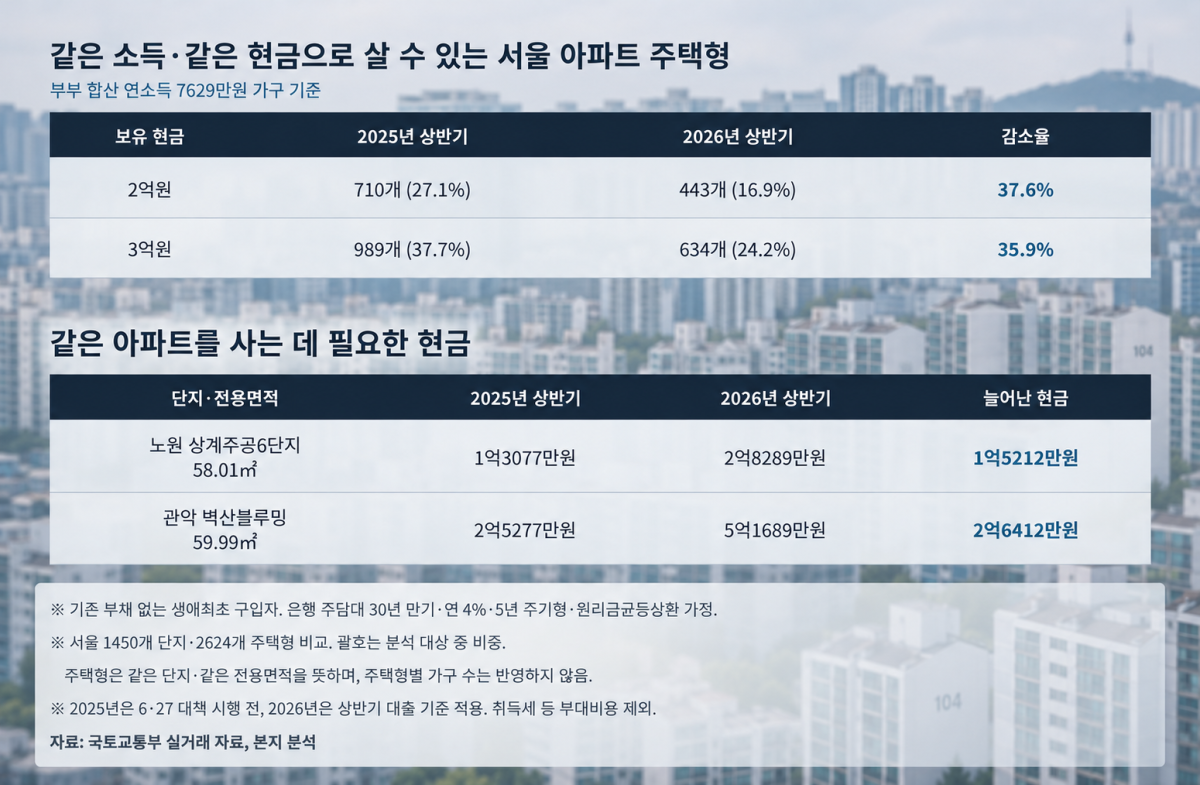
16일 본지가 국토교통부의 2025·2026년 상반기 서울 아파트 실거래 자료를 분석한 결과 부부 합산 연소득 7629만원에 자기자금 2억원을 가진 가구가 매수할 수 있는 주택형은 지난해 상반기 710개에서 올해 상반기 443개로 37.6% 줄었다. 예를 들어 지난해에는 A 아파트에서 전용 49㎡·59㎡·84㎡를 구매 가능했지만 올해는 이중 전용 84㎡를 살 수 없게 됐다는 의미다.
이번 분석은 지난해와 올해 상반기에 각각 중개거래가 3건 이상 있었던 서울 1450개 단지의 2624개 주택형을 대상으로 했다. 같은 단지·같은 전용면적을 하나의 주택형으로 묶어 비교했다. 계약이 해제된 거래와 직거래는 제외하고, 각 반기 거래가격의 중위값을 대표가격으로 사용했다.
부부 합산 연소득은 국가데이터처의 '2024년 신혼부부통계 결과'에 나온 초혼 신혼부부의 연평균 소득이다. 기존 부채가 없는 생애최초 주택 구입자가 현금 2억원 또는 3억원을 보유하고, 은행에서 30년 만기·연 4%의 5년 주기형 주택담보대출을 원리금균등상환 방식으로 받는다고 가정했다.
연소득 7629만원에 은행권 총부채원리금상환비율(DSR) 40%를 적용하면 대출 심사상 월 원리금 상환 한도는 약 254만원이다. 이를 기준으로 계산한 DSR상 대출한도는 지난해 약 5억1023만원에서 올해 4억6311만원으로 약 4700만원 감소했다. 대출 심사 때 향후 금리 상승 가능성을 반영하는 '스트레스 DSR' 기준이 강화되면서 실제 대출금리를 연 4%로 똑같이 가정해도 빌릴 수 있는 금액은 줄어든 것이다.
실제 빌릴 수 있는 금액은 집값에 따라 더 적을 수 있다. 집값에서 대출이 차지하는 비율인 담보인정비율(LTV)과 주택담보대출 최대한도도 적용되기 때문이다. 이번 분석에서는 지난해 상반기 실거래가격에 6·27 대책 시행 전 대출 기준을, 올해 상반기 가격에는 당시 시행 중이던 대출 기준을 각각 적용했다. 각 주택형의 가격에서 빌릴 수 있는 금액을 뺀 나머지를 현금으로 감당할 수 있는지 비교했다.
실제 단지별로 보면 집값 상승과 대출한도 축소가 겹친 영향이 뚜렷했다. 노원구 상계주공6단지 전용 58.01㎡의 중개거래 중위가격은 지난해 상반기 6억4100만원에서 올해 상반기 7억4600만원으로 1억500만원 올랐다.
소득과 대출상품 조건은 같게 두고 각 시점의 대출 기준을 적용하면 이 아파트를 사는 데 필요한 현금은 약 1억3077만원에서 2억8289만원으로 1억5212만원 증가했다. 지난해에는 현금 2억원으로 살 수 있었지만 올해는 약 8289만원이 부족해진 것이다.
관악구 봉천동 벽산블루밍 전용 59.99㎡도 비슷하다. 거래가격 중위값이 7억6300만원에서 9억8000만원으로 2억1700만원 오르는 동안 필요한 현금은 2억5277만원에서 5억1689만원으로 2억6412만원 늘었다. 지난해에는 현금 3억원으로 매수할 수 있었지만 올해는 2억1689만원을 더 마련해야 한다.
현금이 3억원인 가구도 살 수 있는 아파트 주택형이 줄었다. 매수 가능한 주택형은 지난해 989개에서 올해 634개로 35.9% 감소했다. 전체에서 차지하는 비중은 37.7%에서 24.2%로 떨어졌다. 현금 3억원을 마련해도 분석 대상 주택형 네 개 중 세 개 이상은 예산을 벗어나는 셈이다.
서울 외곽 지역에서도 매수 가능한 주택형이 크게 줄었다. 현금 2억원을 가진 가구의 노원구에서의 매수 가능 비중은 70.2%에서 51.5%로 낮아졌다. 강서구는 30.5%에서 13.9%, 성북구는 27.7%에서 9.8%, 은평구는 17.6%에서 9.9%로 떨어졌다.
현금 3억원을 보유한 가구도 사정은 비슷했다. 노원구의 매수 가능 비중은 79.8%에서 66.9%로 줄었다. 강서구는 45.7%에서 24.5%, 성북구는 47.8%에서 20.7%, 은평구는 37.4%에서 16.5%로 하락했다.
집값 상승뿐 아니라 대출 기준 변화도 매수 가능 범위를 좁혔다. 올해 아파트 가격에 지난해 대출 기준을 적용하면 현금 2억원 가구가 살 수 있는 주택형은 543개였다. 여기에 올해 대출 기준을 적용하면 443개로 100개 줄었다. 현금 3억원 가구도 같은 방식으로 720개에서 634개로 감소했다.
다만 이번 분석은 같은 단지·면적의 거래가격을 비교한 것으로, 주택형별 실제 아파트 가구 수를 반영하지 못한 한계가 있다. 대출금리 연 4%와 자기자금은 분석을 위한 가정값이며, 취득세·중개보수 등 부대비용과 정책대출, 금융회사별 추가 심사는 반영하지 않았다.
심형석 법무법인 조율 수석전문위원(미국 IAU 교수)은 "현재 대출 규제가 유지되더라도 대출을 받아 살 수 있는 아파트의 가격이 계속 오르고 있어 실수요자의 주택 구매 여력은 더욱 줄어들 수밖에 없다"며 "특히 서울 외곽 아파트값까지 상승한 상황에서 정부가 대출 규제를 추가로 강화할 경우 내 집 마련은 더욱 어려워질 것"이라고 말했다.