반도체 수출 두 배 급증에도 내수 부진ㆍ부양책 부족 악재
中 국부펀드 증시 방어 나서⋯주가 회복 여부 주목
31일 영국 경제주간지 이코노미스트에 따르면 중국 선전증시의 기술주 중심 지수인 창예반지수(창업판ㆍChiNext)는 최근 4개월간 약 40% 급락했다. 상하이와 선전 증시에 상장된 대형주 300개로 구성된 CSI300지수 역시 6월 고점 대비 20% 하락하면서 이달 약세장에 진입했다. 일반적으로 주가지수가 최근 고점에서 20% 이상 떨어지면 약세장으로 분류한다.
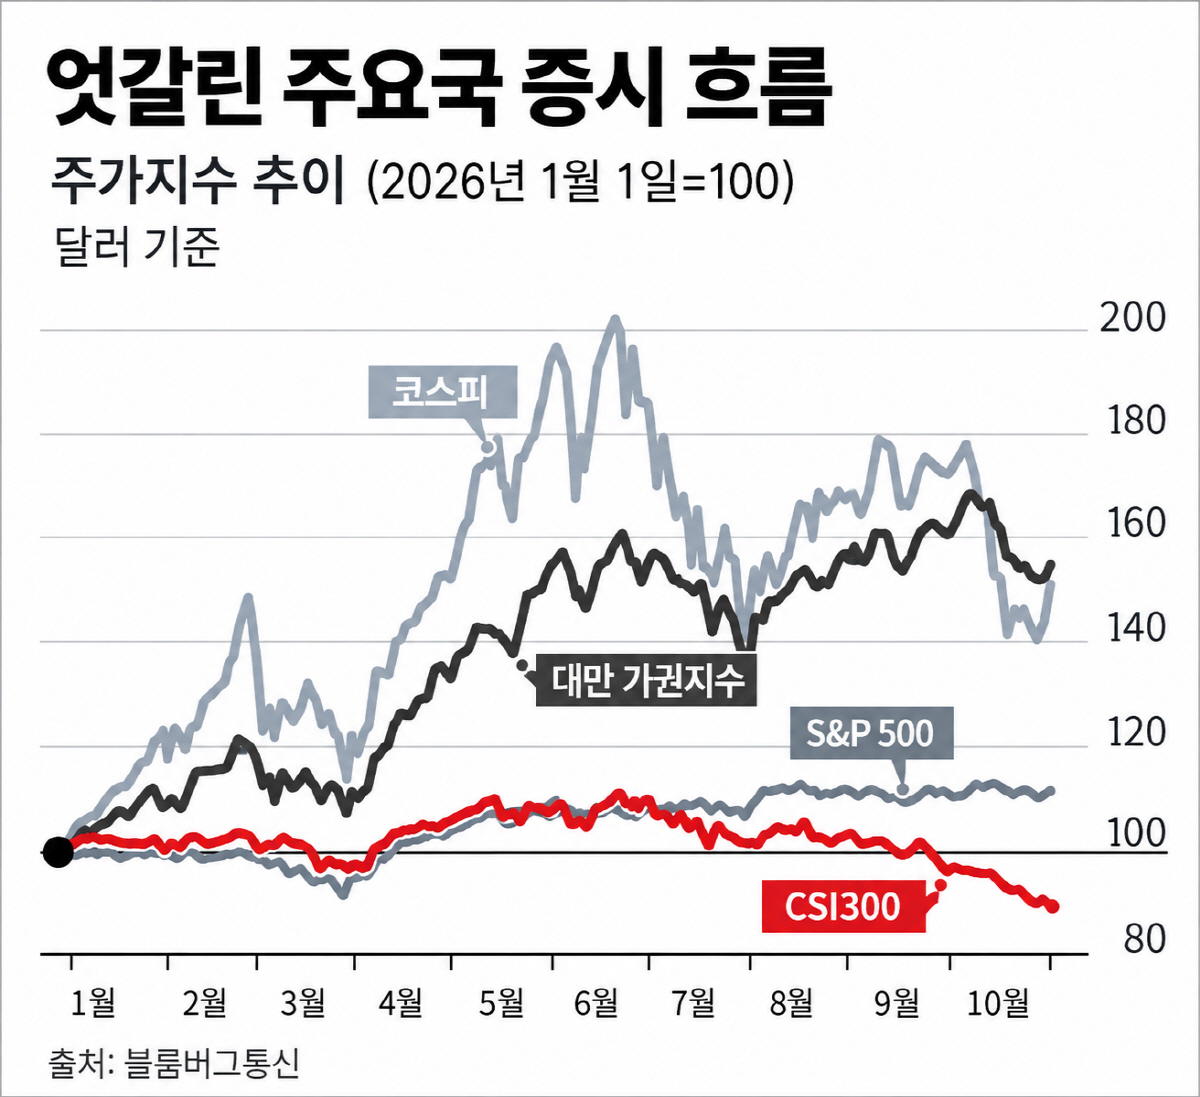
중국증시의 부진은 한국과 미국, 대만 등 주요 AI 수혜국과 대조적이다. 이들 국가에서는 AI 산업의 성장 기대감이 증시를 떠받치고 있지만 중국에서는 관련 산업의 성장세가 주가 상승으로 이어지지 못했다.
올해 상반기까지만 해도 중국 증시 분위기는 달랐다. 중국 당국이 지난 10년간 추진해 온 이른바 ‘느린 강세장’ 정책이 성과를 거두는 듯했다. 주가를 급격히 끌어올리기보다 완만한 상승세를 유도해 소비심리를 개선하고 신생기업의 자금 조달을 지원하려는 전략이다. 실제 CSI300지수는 상반기 완만한 상승세를 나타냈다.
중국 반도체 기업 창신메모리테크놀로지(CXMT)는 7월 상하이 증시에 상장해 666억위안(약 13조3500억원)을 조달했다. 증시 안정화를 위해 주식을 매입해 온 국유 금융기관들도 시장에 대한 자신감을 바탕으로 과거 매입 물량 일부를 처분했다.
그러나 하반기 들어 분위기가 급변했다. AI 산업의 수익성에 대한 회의론이 확산한 데다 중국 정부가 예상보다 소극적인 재정정책을 펼치면서 투자심리가 급격히 위축됐다.
중국 정부의 재정정책도 증시 부진을 부추겼다고 이코노미스트는 분석했다. 투자자들은 올해 정부가 대규모 인프라 투자와 가계 지원을 통해 내수를 활성화할 것으로 기대했다. 하지만 수출 호조로 경제성장률을 방어할 수 있게 되자 중국 정부는 적극적인 재정 확대 대신 재정 건전화에 무게를 뒀다.
역설적으로 이러한 수출 호황의 상당 부분은 AI 산업에서 비롯됐다. 중국의 올해 1~9월 반도체 수출액은 지난해 같은 기간보다 두 배 이상 증가했다. 세계적인 AI 투자 확대가 중국 경제성장을 뒷받침하면서 대규모 경기부양책의 필요성을 낮춘 셈이다.
그러나 재정지출 확대가 기대에 못 미치면서 내수 회복은 지연됐고 이는 다시 증시 하락 압력으로 작용했다. AI 산업의 성장이 수출에는 호재로 작용했지만 국내 주식시장에는 오히려 악재가 된 것이다.
최근에는 중국 당국이 증시 방어에 다시 나서면서 반등 조짐도 나타나고 있다. 맥쿼리행의 래리 후 이코노미스트에 따르면 중국 국부펀드 산하 중앙후이진이 보유한 상장지수펀드(ETF)에 대규모 자금이 유입됐다. 중국 정부도 AI 중심 경제에 필요한 전력망과 컴퓨팅망, 통신망 등을 포함한 ‘6대 네트워크’ 투자를 확대하고 있다.
이에 힘입어 경제 성장세가 개선되고 CSI300지수도 이번 주 심리적 저항선인 4000선을 회복했다. 다만 AI 산업의 수익성 우려와 내수 부진이 여전한 만큼 최근 반등이 지속적인 상승세로 이어질지는 불확실하다고 이코노미스트는 평가했다.