메리츠증권은 SK이노베이션에 대해 지정학적 리스크에 따른 국제유가 및 정제마진 강세로 3분기 어닝 서프라이즈가 예상되며 에너지 인플레이션 국면에서 유효한 투자 대안이라며 투자의견 '매수(Buy)'를 유지하고 적정주가를 21만원으로 제시했다고 14일 밝혔다.
노우호 메리츠증권 연구원은 "SK이노베이션의 2026년 3분기 연결 기준 매출액은 29조8056억원으로 전년 동기 대비 45.2% 증가하고 영업이익은 3조6983억원으로 544.9% 급증할 전망"이라며 "영업이익은 시장 컨센서스인 2조4057억원을 53.7% 상회하는 어닝 서프라이즈를 기록할 것"이라고 말했다.
노우호 연구원은 "지정학적 리스크 재부각에 따른 국제유가 및 정제마진의 사상 최고치(Record High) 효과로 정유 부문이 1조9000억원대의 영업이익을 기록할 것"이라며 "윤활유 부문은 공급 차질 지속에 따른 스프레드 개선으로 1조1000억원, E&S 부문은 LNG 직도입과 전력도매가격(SMP) 강세 장기화에 힘입어 6883억원의 영업이익을 창출할 전망"이라고 설명했다.
이어 "반면 배터리 부문(SK온)과 분리막 소재는 각각 1794억원(AMPC 제외 시 2694억원), 140억원의 영업적자를 기록하겠으나 비(非)배터리 사업이 전사 이익 눈높이 상승을 견인하고 있다"고 덧붙였다.
노 연구원은 "유럽연합(EU)과 중동 권역의 지정학적 리스크가 장기화되면서 물리적 공급 부족이 누적되고 있다"며 "업스트림 강세가 정유 및 초대형원유운반선(VLCC) 등 미드스트림으로 전이되는 등 2026~2027년 구조적 에너지 인플레이션이 불가피하다"고 분석했다. 아울러 "댈러스 연은의 에너지 서베이에서도 연말 유가 전망치가 3개 분기 연속 상향되는 등 석유제품 공급 정상화 시점이 지연되고 있다"고 평가했다.
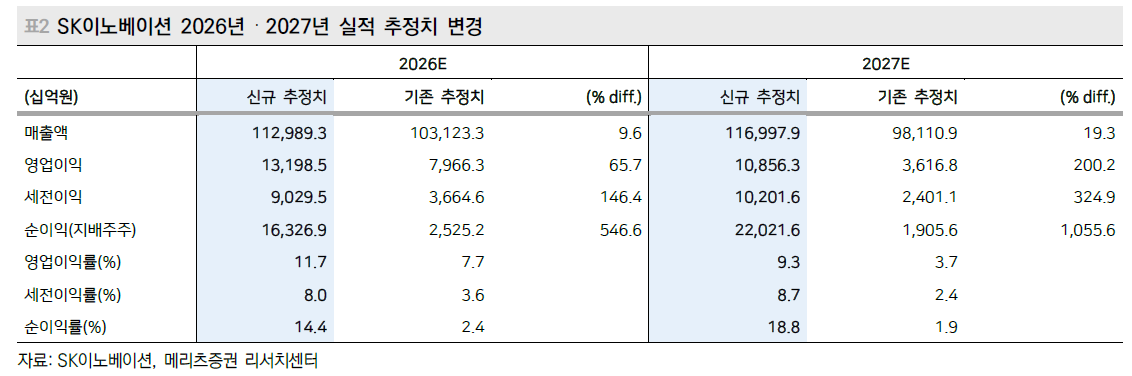
그는 "석유, 윤활, 발전 부문의 압도적인 이익 창출 능력이 지속되고 있어 에너지 인플레이션 국면을 헷지하는 투자 전략이 매우 유효하다"며 "2026년 연간 연결 매출액은 112조9893억원, 영업이익은 13조1985억원을 기록하며 전년 대비 각각 40.7%, 2841.6% 급증할 전망"이라고 내다봤다.